「新たな局面」で重要性が増す2つの観点
日銀は9月17、18日の金融政策決定会合で政策金利を1.25%程度に引き上げた。次回の金融政策決定会合は10月29、30日に開催され、30日には「経済・物価情勢の展望」(展望レポート・全文は翌営業日に公表)で最新の物価・経済の現状評価と見通しが公表される予定である。
9月会合では、直後の総裁記者会見における「政策の局面が変化した」との発言が注目を集めた(注1)。具体的には、政策運営の目的が、「基調的な物価上昇率が2%より低いとみられる中で、それを上昇させる」ことから、「基調的な物価上昇率が2%に接近しつつある中で、2%程度の水準で安定させる」ことに変化した、と説明された。
これを、概ね物価安定目標が達成されたというメッセージと解釈すれば、理論的には、政策金利は「経済・物価に対して緩和的にも引き締め的にも作用しない」中立金利水準で推移させることが望ましい政策運営となる。中立金利のレンジは+1.1%程度から+2.5%程度の範囲と考えられているもとで、9月の利上げによって、政策金利はレンジの下限近辺に到達した。今後は、引き続き「利上げを継続」するという基本方針の下で、どのようなペースでどこまで利上げを進めるのか、という議論が展開される局面となる。
その際、「『基調的物価』の先行きとそのリスク」と、「『金融環境』の現状評価」の2つの視点が重要なとなる。なぜなら、「『基調的物価』の上振れリスク」は「利上げの到達点(ターミナルレート)」を、「緩和的な『金融環境』」は「利上げのペース」を決定する、重要な要因になるからだ。
本稿では、まず、基調的な物価上昇率の現状を確認したのち、その上振れリスクと、金融環境の評価という2つの点について、9月会合の総裁記者会見と「主な意見」(注2)、9、10月の政策委員の発言、最近の経済指標などを踏まえ、10月会合で展開される可能性がある議論を考察する。
現在の基調的な物価上昇率はどう評価できるか
足もとの基調的な物価上昇率はどう評価できるだろうか。
9月会合の「主な意見」では、基調的物価は「概ね2%に達成している」、「かなり近づいている」との見方が示された。もっとも、サービス価格や、除く生鮮食品、除く生鮮食品・エネルギーといった指標については加速感がない、2%に達していない点も指摘された。
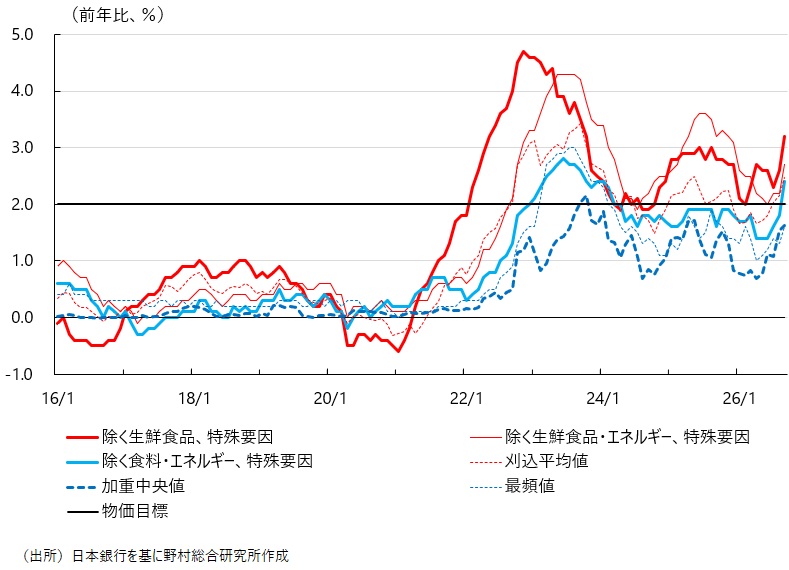
日銀が公表しているコア指標を確認すると、常に高めの値を示す傾向のある3つの系列は2%を上回っており、逆に低めの値を示す傾向のある3つの系列は2%を下回った推移を続けてきた(図表1)。こうした中、直近数か月ではいずれの指標も上昇しており、後者の3系列も2%に近づいてきた、ないし小幅に上回った。
また、9月会合では、基調的物価の評価の上で、企業間取引価格の上昇が消費者段階に波及していることや、夏前に予想されていたとおり、幅広い品目にある程度の転嫁が進みつつあるとの認識が共有された。
実際に品目別価格上昇率を品目数の割合で確認すると、7月以降、上昇率が前年比+2%を超えている品目の割合が徐々に増えており、足もとでは5割を上回っていることがわかる(図表2)。
9月会合の「主な意見」では、基調的物価は「概ね2%に達成している」、「かなり近づいている」との見方が示された。もっとも、サービス価格や、除く生鮮食品、除く生鮮食品・エネルギーといった指標については加速感がない、2%に達していない点も指摘された。
日銀が公表しているコア指標を確認すると、常に高めの値を示す傾向のある3つの系列は2%を上回っており、逆に低めの値を示す傾向のある3つの系列は2%を下回った推移を続けてきた(図表1)。こうした中、直近数か月ではいずれの指標も上昇しており、後者の3系列も2%に近づいてきた、ないし小幅に上回った。
図表1 コア指標
また、9月会合では、基調的物価の評価の上で、企業間取引価格の上昇が消費者段階に波及していることや、夏前に予想されていたとおり、幅広い品目にある程度の転嫁が進みつつあるとの認識が共有された。
実際に品目別価格上昇率を品目数の割合で確認すると、7月以降、上昇率が前年比+2%を超えている品目の割合が徐々に増えており、足もとでは5割を上回っていることがわかる(図表2)。
図表2 CPI品目別価格上昇率割合
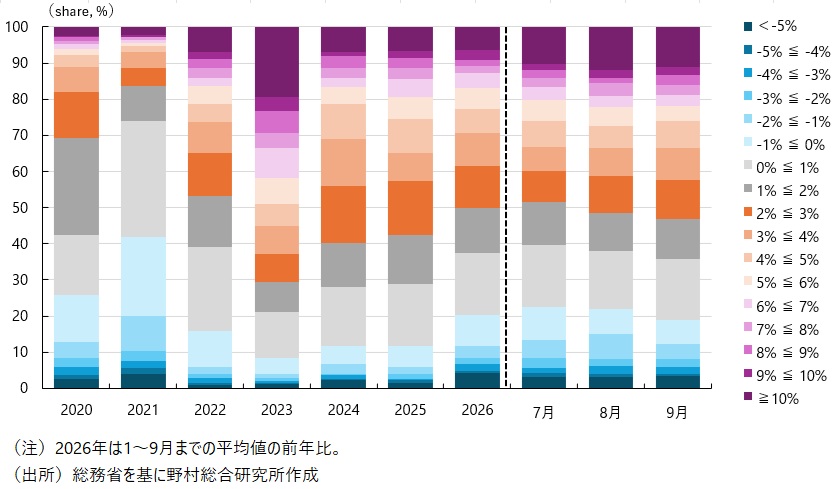
足もと数か月のこれらの指標の動きを踏まえると、緩やかな変化が蓄積されてきた結果として、10月30日の最新の現状評価で「基調的な物価上昇率がおおむね2%に到達した」と表現される可能性は相応にあると考える。
物価の上振れリスクの高まりとターミナルレートへの影響
それでは、物価の先行きの上振れリスクはどう評価できるだろうか。
9月会合では、中東情勢、世界的なAI需要、為替相場が物価上振れ要因として挙げられた。これに加え、総裁記者会見では、引き続き、企業の賃金・価格設定行動の積極化や、中長期的な予想物価上昇率の上昇なども言及された。「主な意見」では輸入価格の上振れや原油価格の高止まりのほか、具体的には包装材や食品トレー、物流費などのコスト上昇が企業の価格転嫁を容易にし、今後の最終消費財の値上げを後押しする可能性も指摘されている。
世界的なAI需要については、G20財務相会議に出席した植田総裁の発言として、『AI関連の需要動向について、日銀よりも「やや心持ちしっかりしているとみている当局者が少し多いと思った」』との発言が報道された(注3)。AI需要は日本にとっては、輸出や設備投資の形で需要を直接押し上げ、需給ギャップを拡大させる経路で、インフレ圧力になりうる。このため、前回会合対比で、追加的な物価上振れリスクとして議論される可能性がある。
中東情勢や為替相場自体は供給ショックによる物価上昇圧力だが、賃金と物価の相互作用を通じて持続的なインフレ圧力に変わる場合、基調的な物価の上振れリスクになる。それゆえに、今年度後半にかけては、二次的波及―すなわち、企業の価格設定行動と、来年度に向けた春闘の動き、そして企業や家計の中長期の予想物価上昇率の動向―が最も重要なポイントになる。
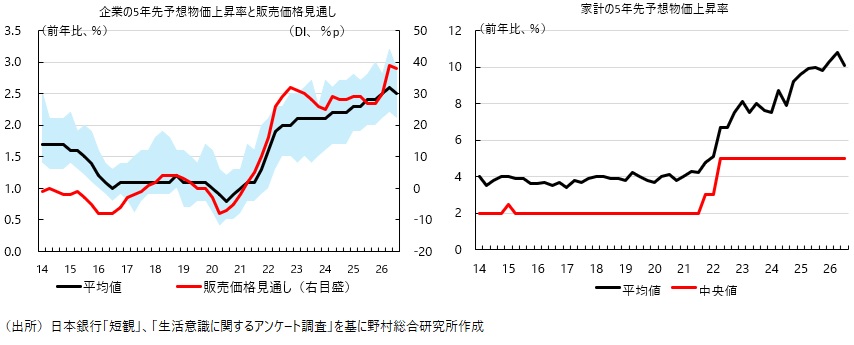
価格設定行動について10月に公表された短観を確認すると、企業の販売価格見通しも中長期の物価見通しも小幅に低下した。家計の中長期予想物価上昇率も同様の動きを見せた。もっとも、いずれも水準は過去対比高く、引き続き注視が必要な状況である(図表3)。
図表3 企業と家計の中長期予想物価上昇率
また、短観で示された雇用人員判断は不足超が一段と深刻化していることが示された。こうした下で、日銀の最新の地域経済報告では、人材確保のためにも来年度も今年度並みの賃上げを実施するとの報告が複数みられる一方で、中小企業を中心に、最低賃金引上げの対応や価格転嫁の難しさを背景に、賃上げが限定的になる、もしくは不透明であるとの声がみられることも報告された。
これらを総じてみると、供給ショックを起因とする国内への物価上昇圧力は幾分低下したようにみえるが、引き続き上振れリスクとしては警戒すべき状況であると考える。すなわち、日銀が前回会合で指摘した上振れリスクは引き続き次の利上げの根拠となる可能性が高い。
この場合、やや中長期的な目線で議論になりうるのが、利上げの最終到達点であるターミナルレートも上振れていく可能性である。これは、『中立的な実質金利水準の維持』と『期待のアンカリング』という 2 つの理由による。
第一に、フィッシャー方程式が示す通り、名目金利の上昇ペース以上に予想物価上昇率(インフレ期待)が上昇していく下では、実質金利が低下していくため、引き締め度を保つためにはより高い名目金利が求められる。逆にいえば、インフレ期待が上昇する下でターミナルレートを据え置くと、実質的に金融緩和度合の調整を巻き戻すことになる。したがって、先行きも物価の上振れリスクが残る下でインフレ期待が一段と上昇する場合には、必然的にターミナルレートは上昇していくと予想される。
第二に、インフレ期待のアンカーを強化するという観点でのリスクマネジメントの意味合いだ。物価の上振れリスクが高まる中で、金利の上限を事前に制限することは、市場に『インフレ容認』のシグナルを送ることになりかねず、逆に、ターミナルレートの上昇を示すことは、先行きの利上げ継続シグナルを発することにつながる。現時点では中立金利の上限にはまだ距離があるが、利上げを進めていくことと並行して、ターミナルレートの引上げを示すことは、為替相場にもある程度の円安抑止力として働く効果も期待できる。
金融環境の緩和度合の評価と利上げのペース
9月会合では、政策金利を引き上げた後も金融環境は緩和的な状態にあるとの見方が示された。前回の利上げ後も金融環境に大きな変化はみられなかったことを理由に、追加的な政策調整が適切だとする意見もみられた。
何によって金融環境を捉えるか、という点では総裁が3つの観点を挙げた。一つ目は金利、二つ目は銀行貸出、三つ目が資産市場、株価、為替、である。総裁は、一つ目については、長期・超長期はかなり引き締まってきているが、二つ目、三つ目については少し緩和的、との評価も示した。
これらの一つ目から三つ目の観点を具体的にどのように測るか、という点については、「主な意見」で金融環境の評価に際して企業の声が重要、との指摘がみられた。具体的には、金利負担や資金調達環境の変化が企業の設備投資を控える方向に働きかけているか?家計の住宅投資や、耐久財消費においても、金利負担や銀行貸出が制約になっているか?という点を確認することになる。これらは金融政策の波及メカニズムのうち、金融から実体経済に波及した部分として最も重要な経路である。
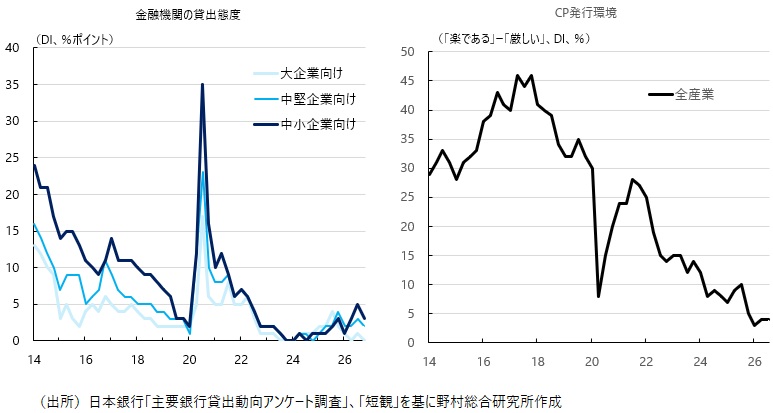
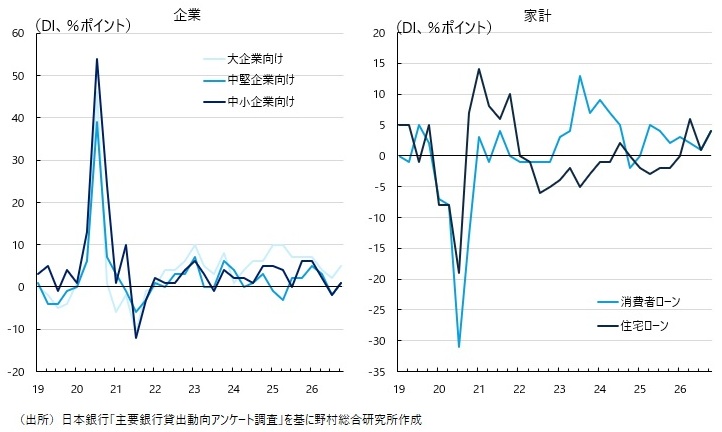
まず、企業の資金調達環境は、引き続き緩和的との判断が下されると考える。最新の金融機関の貸出態度は、特に銀行借入が重要な資金調達源となる中小企業向けで、緩和化超幅が拡大した。短観でCPの発行環境をみても、トレンドとしては緩和度合が緩やかに弱まっているものの、引き続き「楽である」超の水準にある(図表4)。
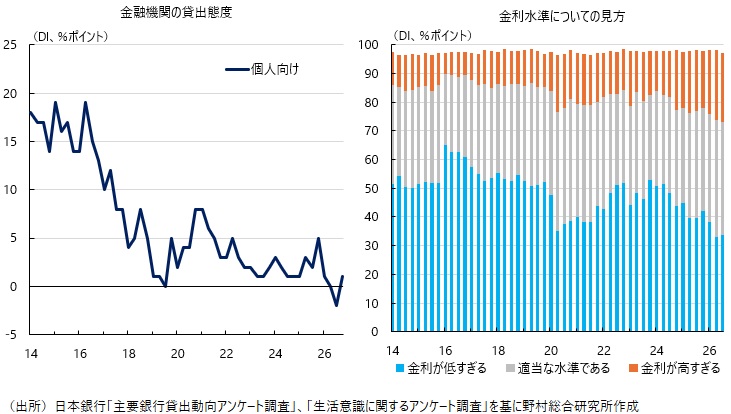
家計の資金調達についても、企業対比でみれば緩和の度合いは低下しているように見えるが、日銀が引き締まっているとの判断を下せるほどではないと考える。金融機関の貸出態度は、トレンドとしては、少なくとも緩和化から中立に向かっているが、前回調査で厳格化超となった後、最新の調査では小幅に反発し緩和化超の領域となった。こうしたもとで、家計の金利水準に対する見方は、景気の状況を考えたときに「高すぎる」との見方が緩やかに増加し、「低すぎる」との見方が減少傾向をたどっており、借り手としては金利の上昇に対する意識が高まっているようにみえる(図表5)。住宅資金向けの新規貸出は前年比で減少しており、金利上昇が一部影響を与えている可能性も考えうる。
何によって金融環境を捉えるか、という点では総裁が3つの観点を挙げた。一つ目は金利、二つ目は銀行貸出、三つ目が資産市場、株価、為替、である。総裁は、一つ目については、長期・超長期はかなり引き締まってきているが、二つ目、三つ目については少し緩和的、との評価も示した。
これらの一つ目から三つ目の観点を具体的にどのように測るか、という点については、「主な意見」で金融環境の評価に際して企業の声が重要、との指摘がみられた。具体的には、金利負担や資金調達環境の変化が企業の設備投資を控える方向に働きかけているか?家計の住宅投資や、耐久財消費においても、金利負担や銀行貸出が制約になっているか?という点を確認することになる。これらは金融政策の波及メカニズムのうち、金融から実体経済に波及した部分として最も重要な経路である。
まず、企業の資金調達環境は、引き続き緩和的との判断が下されると考える。最新の金融機関の貸出態度は、特に銀行借入が重要な資金調達源となる中小企業向けで、緩和化超幅が拡大した。短観でCPの発行環境をみても、トレンドとしては緩和度合が緩やかに弱まっているものの、引き続き「楽である」超の水準にある(図表4)。
図表4 企業の資金調達環境
家計の資金調達についても、企業対比でみれば緩和の度合いは低下しているように見えるが、日銀が引き締まっているとの判断を下せるほどではないと考える。金融機関の貸出態度は、トレンドとしては、少なくとも緩和化から中立に向かっているが、前回調査で厳格化超となった後、最新の調査では小幅に反発し緩和化超の領域となった。こうしたもとで、家計の金利水準に対する見方は、景気の状況を考えたときに「高すぎる」との見方が緩やかに増加し、「低すぎる」との見方が減少傾向をたどっており、借り手としては金利の上昇に対する意識が高まっているようにみえる(図表5)。住宅資金向けの新規貸出は前年比で減少しており、金利上昇が一部影響を与えている可能性も考えうる。
図表5 家計の資金調達環境
ただし、金融機関から見る限りでは、企業、家計のいずれにおいても資金需要が減少している兆しが感じられない(図表6)。
図表6 資金需要
これらの状況を総じてみると、日銀は今回の決定会合においても、金融緩和の度合いは引き続き緩和的であり、政策金利は中立的な水準からみて距離があるため、追加的な利上げで金融環境の緩和度合を調整する必要がある、という説明を維持すると考える。
もっとも、過去の利上げの効果が、金融機関の貸出態度や、企業・家計の資金調達環境、そして、資金需要にどのタイミングでどの程度のインパクトで波及してくるかという点も引き続き不透明である。日銀としては、利上げを行いつつも、同時に利上げの影響を確かめていく必要があるため、今よりさらに利上げのペースを加速していくことは考えにくいように思われる。
もっとも、過去の利上げの効果が、金融機関の貸出態度や、企業・家計の資金調達環境、そして、資金需要にどのタイミングでどの程度のインパクトで波及してくるかという点も引き続き不透明である。日銀としては、利上げを行いつつも、同時に利上げの影響を確かめていく必要があるため、今よりさらに利上げのペースを加速していくことは考えにくいように思われる。
先行きは、内需の弱さに留意した政策運営が必要
利上げペースの判断には、既述のとおり金融環境の現状評価が影響を与えるが、同時に資金需要に影響を与える内需、特に個人消費の弱さも影響を与える。内需の弱さについては、前回会合の主な意見でも見方が分かれていたように、消費の弱さが一時的で回復が見込まれるものか、それとも基調的な需要不足を示しているのかが論点となっている。
最新の家計の消費関連指標をみると、10月7日に公表された日銀の消費活動指数では、8月の実質消費活動が前月比で減少した。さらに、10月9日に公表された総務省の家計調査では、8月の二人以上世帯の実質消費支出が前年同月比3.1%減少し、9か月連続のマイナスとなった。前月比では0.1%増加したものの、市場予想を下回る小幅な伸びにとどまった。
日銀の地域経済報告では、地域を問わず、中間層や賃上げの恩恵を受けない高齢者などで節約志向が引き続きみられることや、特に低価格帯の商品では値上げによる顧客離れが指摘された。一方、インバウンドを含む観光客や資産効果の恩恵を受ける富裕層による高額消費は旺盛で、値上げの影響もみられないことも指摘されるなど、緩和的な金融環境の恩恵を受ける層と受けない層で、消費への影響が二分されていることが示唆される。
金融政策はマクロ政策であり、物価安定を責務とする下で、こうしたばらつきに直接アプローチできるものではないし、政策目的とすべきものでもない。
金融政策運営上で配慮できる点があるとすれば、それは利上げのタイミング、ペースを、特に需要の弱さの源泉となっている中小企業や、中低所得者層、高齢者層に対する影響を見極めながら運営することだ。
(注1)日本銀行「総裁記者会見」(2026年9月)
(注2)日本銀行「金融政策決定会合における主な意見(2026 年9月17、18日開催分)」(2026年10月)
(注3)基調物価2%の判断、10月会合でしっかり議論 経済は見通し通り=日銀総裁 | ロイター
プロフィール
-
石川 純子のポートレート 石川 純子
金融イノベーション研究部
大学卒業後、日本銀行で米英や新興国の金融経済やマクロ政策に関する調査と日銀自身による政策決定に資する資料作成に携わった後、米国コロンビア大学大学院で公共政策学の修士を取得。NRIに入社後はこうした経験と知見を活かしつつ、金融環境が激変する下での中央銀行や監督当局による政策対応やデジタル通貨の運営を考える「金融市場パネル」や「通貨と銀行の将来を考える研究会」の企画・運営に順次携わるほか、専門的知見を有する英国・欧州に重点を置きながら、マクロ政策運営について意見を発信。サステイナブル金融についても、主として政策や規制の面から課題や対応に関する調査へとスコープを拡大中。
※組織名、職名は現在と異なる場合があります。