新着
最新のコンテンツを紹介します。
-
政策の局面変化を指摘した日銀総裁記者会見:大幅利上げ・連続利上げには慎重か
-
日本銀行の利上げと今後の政策展望
-
第2次高市改造内閣が発足:政策姿勢は修正されるか
-
FOMCは全会一致で利上げを決定:ドットチャートは年内の追加利上げを示唆
-
利上げ見通しが高まるFOMC:9月は3中銀の同時利上げとなる可能性
-
防衛費の名目GDP比率3.5%への引き上げ観測と長期金利の上昇
-
9月利上げ後の日銀の金融政策
-
内閣改造・党役員人事から高市政権の今後の政策姿勢を読む
-
原油価格が再び100ドル台、10年国債利回りは3%に:後ずれする物価の安定回復
-
木内登英の経済の潮流――「協調介入を機に米国は日本の経済政策への影響力を強める」
-
インフレ期待の上昇は日銀・利上げの根拠になりうるか?
-
中央銀行のコミュニケーション戦略⑤:日本銀行のフォワードガイダンスの課題
-
「文化」の価値を捉えなおす
-
トレジャリー・ツイストとステーブルコイン:注目されるクラリティー法の行方
-
米共和党の党大会と中間選挙:トランプ大統領の低い支持率が選挙結果に影響も
-
日本銀行の利上げの経済効果:利上げの成否は円高によるインフレ抑制効果にかかっている
-
急速に進み始めた円安の修正:為替介入直後の円高水準を超える
-
戦後最長の景気拡大の可能性が高まる
-
8月の米雇用者数は予想以上の増加:トランプ大統領が利下げを求めるなか、9月利上げ観測は高まる
-
戦後最長の景気拡大でも好況には遠い
-
日本の長期金利上昇は世界の金融市場の動揺をもたらしAIブームを冷やすか?
-
円安修正が大きく進む:トランプ政権からの圧力で日本の金融・財政政策が変わるとの期待が背景に
-
内閣改造と自民党役員人事と金融市場の注目点:政策への影響はあるか
-
日銀の利上げペースは加速へ
-
米国のイラン攻撃再開と90ドル台に達した原油価格:米国頼みの原油代替調達に限界も
-
中国人型ロボット産業を加速させるイノベーション創出の仕組み――問われる日本の戦略
-
米財務省がベッセント財務長官と植田総裁の会談内容を公表
-
米国とカナダが制裁関税の応酬に
-
10年国債利回りが3%の大台乗せも3%は通過点か:トランプ政権からの牽制が強まる可能性
-
概算要求は過去最大の143兆円前後に:平時としては異例の規模で金融市場にも影響
-
G20財務相・中央銀行総裁会議:1ドル160円超えを受けて米国は日本の財政・金融政策に注文か
-
中央銀行のコミュニケーション戦略④:ウォーシュFRB議長のジャクソンホール会議での発言
-
継続する原油価格高騰による物価上昇率の上振れ(8月東京都区部CPI)
-
政府は『九州応援割』を実施へ:旅行消費の喚起は5,000億円弱の規模にも
-
氷見野日銀副総裁の講演:9月利上げを示唆したか
-
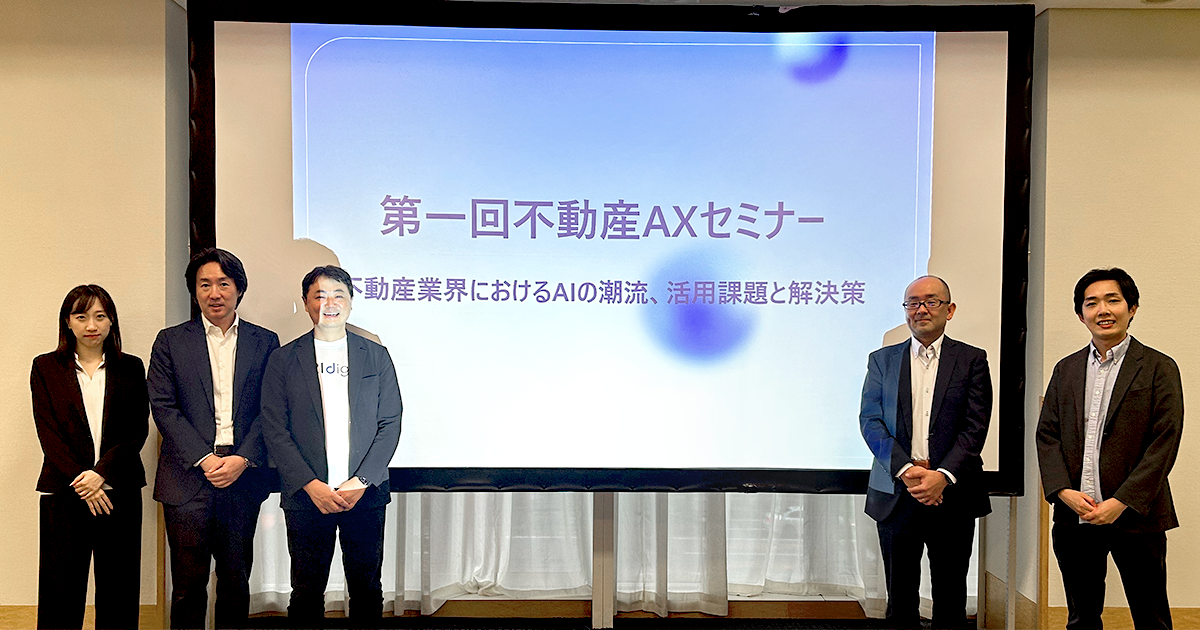
NRI初の業界特化型AXセミナーを開催
~「不動産業界×AI」の最前線を発信~ -
イラン情勢を受けた原油調達の多角化とそのコスト負担
-
ベッセント財務長官の国債市場介入の次は日本の財政政策への介入か
-
個人向け国債への税優遇を検討
-
来年度予算の歳出増加・減税試算:20兆円超の財政収支の大幅悪化要因に
-
米トランプ政権が国債の買い戻し額を拡大:日米協調介入に続く市場介入、日本の政策への介入も強めるか
-
2040年の住宅市場予測から読み解く住宅ストック時代への転換
-
中央銀行のコミュニケーション戦略③:日本銀行の2016年のコミュニケーション改革
-
健康診断型ポストESG指標「SDPI」の登場
-
AI時代における企業の品格
-
長期金利の大幅上昇をもたらす財政悪化リスク
-
迷走するトランプ政権の経済政策がたどり着いた日米協調介入:日本の経済政策への介入を強めるか?
-
製造業におけるAI活用改革と導入に向けた課題と成功の要諦