1.9月利上げ後の日本銀行の金融政策
■予想通りに追加利上げを実施:「利上げペースの加速」の継続を示唆
9月18日に開かれた金融政策決定会合で、日本銀行は事前予想通りに政策金利を0.25%引き上げ1.25%とする追加利上げ策を決めた。この結果、政策金利は31年ぶりの水準となった。9名の政策委員のうち2名は、政策金利の据え置きを主張し、この決定に反対した。
前回6月の利上げからの間隔は約3か月となる。2024年3月の金融政策正常化開始以降、利上げの平均ペースは半年強であったことから、これは「利上げペースの加速」を意味する。
日本銀行は、経済・物価の中心的な見通しが実現する確度に応じて、政策金利の引き上げを通じて金融緩和の縮小を進めてきた。さらに足元では、中東情勢、AI需要、為替市場の3点が金融政策の調整のタイミングやペースに影響を与える、との見解を加えている。
今回の対外公表文では、先行き政策金利を引き続き引き上げて行く方針であり、また、基調的な物価上昇率が2%の物価目標を上振れていくリスクを回避して、目標水準で安定させるために、「利上げペースの加速」を継続する可能性を示唆している、と読める。総じてタカ派的な内容だったと言えるだろう。
ただし、決定直後に円安が進んだのは、高市政権が指名したリフレ派とされる審議委員2名の反対票が出たためだろう。高市政権は今後も審議委員の人事を通じて、利上げを牽制する姿勢を維持する、との見方が市場では浮上した可能性がある。
■トランプ政権の介入によって国内政治からの独立は強まるか
日本銀行は、基調的な物価上昇率が2%に近づいてきた今、以上の3つの要因によって基調的な物価上昇率が目標の2%を上回ってしまうリスクを警戒している。これが、「利上げペースの加速」の背景にある考え方だ。
また、ベッセント財務長官による日本銀行の利上げ期待の強い表明が、「利上げペースの加速」をもたらすとの見方も強い。ただし、ベッセント財務長官の発言は、日本銀行への圧力というよりも、日本銀行の利上げを水面下で牽制することで円安を促してきた高市政権への牽制という側面の方が強いのではないか。
その結果、日本銀行は高市政権からの制約を脱して、利上げの実施、あるいは「利上げペースの加速」のフリーハンドを獲得した可能性が考えられる。
■「利上げペースの加速」局面は比較的短期か
上記3つの要因のうち、特に重要なのは中東情勢の緊迫化に伴う原油価格高騰の影響だろう。それは供給ショックであり、必ずしも基調的な物価上昇率を押し上げない。しかし、それが金融市場、企業・家計の中長期のインフレ期待を押し上げれば、基調的な物価上昇率の上振れにつながるリスクが残る。
それでも、原油価格の上昇による物価上昇率への影響は一時的な側面が強い。日本銀行は、春先の原油価格高騰が物価上昇率に与える影響、インフレ期待に与える影響を見極めたうえで、「利上げペースの加速」局面を終え、ターミナルレートに向けた緩やかな利上げ局面に移行するものと考えられる。
現時点では、9月の利上げの後に12月、あるいは来年、つまり2027年の1月に利上げが実施され、そこまでが「利上げペースの加速」の局面と予想する。その先の利上げは2027年後半になるのではないか。
そして、ターミナルレート(政策金利の到着点)は1.75%~2.0%であり、そこに至るのは2027年後半、あるいは2028年と予想する。
■原油価格の上昇が「利上げペースの加速」の局面を長引かせる可能性
しかし、原油価格は足もとで再び上昇しており、WTI原油先物価格は1バレル100ドル程度にある。この高水準の原油価格がさらに続けば、日本銀行が、原油価格高騰が物価上昇率に与える影響、インフレ期待に与える影響を見極めるまでにより時間を要することになる。その場合、「利上げペースの加速」の局面は年末・年明けよりも長く続き、2027年前半までに政策金利が1.75%に到達する可能性もある。つまり、ターミナルレート近辺まで利上げが一気に進む可能性が出てくる。
2027年7月には利上げに特に前向きな2人の審議委員が任期を終える。彼らの後任に利上げ慎重派が指名され、利上げの推進の障害になることを日本銀行の執行部が恐れるのであれば、その前に利上げを進めておこうとすることも考えられる。
こうした点を考慮に入れて、「利上げペースの加速」の局面がより長くなる可能性も考えておく必要があるのではないか。そうした場合には、円安修正が促される一方、長期金利が押し上げられやすくなるとみられる。
9月18日に開かれた金融政策決定会合で、日本銀行は事前予想通りに政策金利を0.25%引き上げ1.25%とする追加利上げ策を決めた。この結果、政策金利は31年ぶりの水準となった。9名の政策委員のうち2名は、政策金利の据え置きを主張し、この決定に反対した。
前回6月の利上げからの間隔は約3か月となる。2024年3月の金融政策正常化開始以降、利上げの平均ペースは半年強であったことから、これは「利上げペースの加速」を意味する。
日本銀行は、経済・物価の中心的な見通しが実現する確度に応じて、政策金利の引き上げを通じて金融緩和の縮小を進めてきた。さらに足元では、中東情勢、AI需要、為替市場の3点が金融政策の調整のタイミングやペースに影響を与える、との見解を加えている。
今回の対外公表文では、先行き政策金利を引き続き引き上げて行く方針であり、また、基調的な物価上昇率が2%の物価目標を上振れていくリスクを回避して、目標水準で安定させるために、「利上げペースの加速」を継続する可能性を示唆している、と読める。総じてタカ派的な内容だったと言えるだろう。
ただし、決定直後に円安が進んだのは、高市政権が指名したリフレ派とされる審議委員2名の反対票が出たためだろう。高市政権は今後も審議委員の人事を通じて、利上げを牽制する姿勢を維持する、との見方が市場では浮上した可能性がある。
■トランプ政権の介入によって国内政治からの独立は強まるか
日本銀行は、基調的な物価上昇率が2%に近づいてきた今、以上の3つの要因によって基調的な物価上昇率が目標の2%を上回ってしまうリスクを警戒している。これが、「利上げペースの加速」の背景にある考え方だ。
また、ベッセント財務長官による日本銀行の利上げ期待の強い表明が、「利上げペースの加速」をもたらすとの見方も強い。ただし、ベッセント財務長官の発言は、日本銀行への圧力というよりも、日本銀行の利上げを水面下で牽制することで円安を促してきた高市政権への牽制という側面の方が強いのではないか。
その結果、日本銀行は高市政権からの制約を脱して、利上げの実施、あるいは「利上げペースの加速」のフリーハンドを獲得した可能性が考えられる。
■「利上げペースの加速」局面は比較的短期か
上記3つの要因のうち、特に重要なのは中東情勢の緊迫化に伴う原油価格高騰の影響だろう。それは供給ショックであり、必ずしも基調的な物価上昇率を押し上げない。しかし、それが金融市場、企業・家計の中長期のインフレ期待を押し上げれば、基調的な物価上昇率の上振れにつながるリスクが残る。
それでも、原油価格の上昇による物価上昇率への影響は一時的な側面が強い。日本銀行は、春先の原油価格高騰が物価上昇率に与える影響、インフレ期待に与える影響を見極めたうえで、「利上げペースの加速」局面を終え、ターミナルレートに向けた緩やかな利上げ局面に移行するものと考えられる。
現時点では、9月の利上げの後に12月、あるいは来年、つまり2027年の1月に利上げが実施され、そこまでが「利上げペースの加速」の局面と予想する。その先の利上げは2027年後半になるのではないか。
そして、ターミナルレート(政策金利の到着点)は1.75%~2.0%であり、そこに至るのは2027年後半、あるいは2028年と予想する。
■原油価格の上昇が「利上げペースの加速」の局面を長引かせる可能性
しかし、原油価格は足もとで再び上昇しており、WTI原油先物価格は1バレル100ドル程度にある。この高水準の原油価格がさらに続けば、日本銀行が、原油価格高騰が物価上昇率に与える影響、インフレ期待に与える影響を見極めるまでにより時間を要することになる。その場合、「利上げペースの加速」の局面は年末・年明けよりも長く続き、2027年前半までに政策金利が1.75%に到達する可能性もある。つまり、ターミナルレート近辺まで利上げが一気に進む可能性が出てくる。
2027年7月には利上げに特に前向きな2人の審議委員が任期を終える。彼らの後任に利上げ慎重派が指名され、利上げの推進の障害になることを日本銀行の執行部が恐れるのであれば、その前に利上げを進めておこうとすることも考えられる。
こうした点を考慮に入れて、「利上げペースの加速」の局面がより長くなる可能性も考えておく必要があるのではないか。そうした場合には、円安修正が促される一方、長期金利が押し上げられやすくなるとみられる。
2.利上げの経済効果試算
■0.25%の政策金利引き上げによる経済への悪影響は大きくない
今回の利上げで、政策金利の水準は1.25%になった。金融市場の予想物価上昇率(10年物価連動債のBEI)が現在2.1%程度であることを踏まえると、経済活動に影響を与える政策金利から予想物価上昇率を引いた実質政策金利は、なお-1%弱のマイナスの水準にある。そのため、0.25%の利上げが経済を顕著に悪化させる効果は大きくないだろう。
一方、10年国債利回りは3%程度に達しており、予想物価上昇率を引いた実質国債利回りは1%弱程度と、日本経済の潜在成長率の0%台半ばの水準と比べて高い。財政悪化懸念などを映した長期金利の上昇の方が、政策金利の引き上げよりも日本経済に与える悪影響が懸念される状況だ。
■供給ショックによる現状の物価上昇は、利上げによる抑制効果が小さくなりやすい
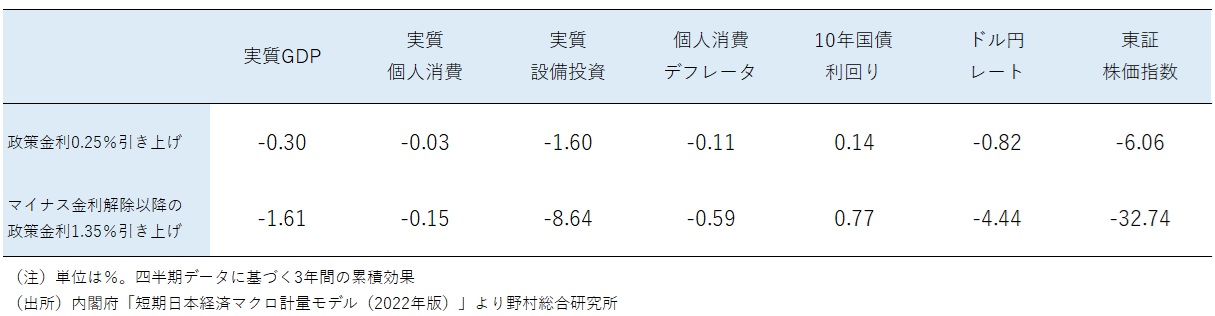
0.25%の政策金利引き上げが、経済、物価、金融市場に与える影響を、内閣府「短期日本経済マクロ計量モデル(2022年版)」を用いたシミュレーションの結果から考えてみたい。図表の上段は0.25%の政策金利引き上げの経済効果を、下段はマイナス金利政策の解除から今回予想される0.25%の政策金利引き上げまでの累計1.35%の政策金利引き上げによる経済効果を示している。
0.25%の政策金利引き上げは、実質GDPを3年間で0.30%押し下げる効果が期待される。一方で、物価(個人消費デフレーター)は3年間で0.11%押し下げられる。物価の抑制は個人消費に追い風となるため、実質個人消費の押し下げ効果は-0.11%と、実質GDPの-0.30%や実質設備投資の-1.60%と比べて小さくなる面があると考えられる。
ただし、個人消費には追い風ともなり得る、この政策金利引き上げによる物価押し下げ効果は、現在の局面ではこのモデル計算よりも小さめとなる可能性が考えられる。政策金利引き上げによる物価押し下げ効果は、通常は、需要の抑制を通じて生じる。
しかし、近年のインフレ率の高まりは、円安や原油高といった供給ショックによるところが大きい。そうしたタイプの物価上昇は、政策金利引き上げによる需要の抑制を通じて、直接的に影響を与えることは難しい。
図表 政策金利引き上げの経済効果試算
■利上げの成否の鍵を握る為替動向
そこで注目されるのが、政策金利引き上げの為替レートへの影響だ。モデルシミュレーションの結果では、0.25%の政策金利引き上げは0.82%のドル安・円高を生じさせる(図表)。現在のドル円レートを前提にすれば、1.3円程度の円高となる。
9月に入ってからは、トランプ米政権からの事実上の利上げ要請の影響もあり、日本銀行の利上げ観測が為替市場で強まり、それが直近の円安のピークの1ドル160円台から一時152円台まで8円程度の急速な円高を招いている。
これは短期的な為替の動きに過ぎないが、日本銀行の政策金利の水準がなお低く、0.25%の引き上げが経済情勢を大きく悪化させる可能性が限られる中、物価上昇の抑制を通じて国民生活、個人消費へのプラスの効果を大きくすることができるかどうかは、為替市場の反応に大きく依存することになる。為替は日本銀行の目標ではないが、こうした点から、日本銀行は為替の動向に大きな注意を払いながら、金融政策を運営しているはずだ。
今回の利上げで、政策金利の水準は1.25%になった。金融市場の予想物価上昇率(10年物価連動債のBEI)が現在2.1%程度であることを踏まえると、経済活動に影響を与える政策金利から予想物価上昇率を引いた実質政策金利は、なお-1%弱のマイナスの水準にある。そのため、0.25%の利上げが経済を顕著に悪化させる効果は大きくないだろう。
一方、10年国債利回りは3%程度に達しており、予想物価上昇率を引いた実質国債利回りは1%弱程度と、日本経済の潜在成長率の0%台半ばの水準と比べて高い。財政悪化懸念などを映した長期金利の上昇の方が、政策金利の引き上げよりも日本経済に与える悪影響が懸念される状況だ。
■供給ショックによる現状の物価上昇は、利上げによる抑制効果が小さくなりやすい
0.25%の政策金利引き上げが、経済、物価、金融市場に与える影響を、内閣府「短期日本経済マクロ計量モデル(2022年版)」を用いたシミュレーションの結果から考えてみたい。図表の上段は0.25%の政策金利引き上げの経済効果を、下段はマイナス金利政策の解除から今回予想される0.25%の政策金利引き上げまでの累計1.35%の政策金利引き上げによる経済効果を示している。
0.25%の政策金利引き上げは、実質GDPを3年間で0.30%押し下げる効果が期待される。一方で、物価(個人消費デフレーター)は3年間で0.11%押し下げられる。物価の抑制は個人消費に追い風となるため、実質個人消費の押し下げ効果は-0.11%と、実質GDPの-0.30%や実質設備投資の-1.60%と比べて小さくなる面があると考えられる。
ただし、個人消費には追い風ともなり得る、この政策金利引き上げによる物価押し下げ効果は、現在の局面ではこのモデル計算よりも小さめとなる可能性が考えられる。政策金利引き上げによる物価押し下げ効果は、通常は、需要の抑制を通じて生じる。
しかし、近年のインフレ率の高まりは、円安や原油高といった供給ショックによるところが大きい。そうしたタイプの物価上昇は、政策金利引き上げによる需要の抑制を通じて、直接的に影響を与えることは難しい。
図表 政策金利引き上げの経済効果試算
■利上げの成否の鍵を握る為替動向
そこで注目されるのが、政策金利引き上げの為替レートへの影響だ。モデルシミュレーションの結果では、0.25%の政策金利引き上げは0.82%のドル安・円高を生じさせる(図表)。現在のドル円レートを前提にすれば、1.3円程度の円高となる。
9月に入ってからは、トランプ米政権からの事実上の利上げ要請の影響もあり、日本銀行の利上げ観測が為替市場で強まり、それが直近の円安のピークの1ドル160円台から一時152円台まで8円程度の急速な円高を招いている。
これは短期的な為替の動きに過ぎないが、日本銀行の政策金利の水準がなお低く、0.25%の引き上げが経済情勢を大きく悪化させる可能性が限られる中、物価上昇の抑制を通じて国民生活、個人消費へのプラスの効果を大きくすることができるかどうかは、為替市場の反応に大きく依存することになる。為替は日本銀行の目標ではないが、こうした点から、日本銀行は為替の動向に大きな注意を払いながら、金融政策を運営しているはずだ。
3.日本銀行のフォワードガイダンスの課題
■「有事のフォワードガイダンス」と「平時のフォワードガイダンス」
米連邦準備制度理事会(FRB)のウォーシュ議長は、先行きの金融政策の見通しを示す「フォワードガイダンス」と呼ばれる情報発信の手法を、大幅に縮小する考えを示している。既に今年6月の米連邦公開市場委員会(FOMC)では、声明文からフォワードガイダンスの文言を削除した。
ウォーシュ議長は、フォワードガイダンスは、グローバル金融危機(リーマンショック)の際などには有効だが、平時には、金融市場がFRBの情報発信に過度に依存するようになる、FRBの政策が機動性を失う、など弊害が多いと指摘する。
ウォーシュ議長のいうフォワードガイダンスは、大きく2種類あると考えられる。政策金利が0%まで引き下げられ、それ以上下げられないなか、いわゆるゼロ金利制約の環境のもとで、政策金利の引き上げを一定期間実施しないと約束することで長期金利を押し下げ、経済効果の発揮を目指す政策だ。これは、グローバル金融危機(リーマンショック)の際に実際に行われた「有事のフォワードガイダンス」だ。
他方、金融政策を巡って市場との対話を恒常的に行う政策も、フォワードガイダンスと呼ぶ。いわば「平時のフォワードガイダンス」である。ウォーシュ議長は双方ともに否定的だ。
■サプライズ戦略を封じた日本銀行
前者のフォワードガイダンスについては、日本銀行が90年代末に導入した「時間軸効果政策」が、その先駆と考えられる。それは、現在のような平時には実施されない。
一方、後者のフォワードガイダンスについては、日本銀行はFRBを参考に実施してきたと考えられる。ただしこのフォワードガイダンスについては、仮にFRBが大幅に縮小するとしても、日本銀行はそれに直接追随はしないだろう。
そうした中、注目しておきたいのは、日本銀行が金融政策決定会合の当日には、政策変更の有無をほぼ金融市場が確信するように情報発信を行う、いわゆる短期のフォワードガイダンスだ。2024年3月に始められた金融政策の正常化の過程で、そうした情報発信が行われる傾向が特に強まった。
この短期のフォワードガイダンスについても、FRBの手法に倣ったものと考えられるが、日本銀行独自の背景もある。2013年4月の量的・質的金融緩和の実施以降、日本銀行は金融市場にサプライズを生じさせ、円安、株高など金融市場を動かすことを通じて経済や物価に影響を与えることを目指す「サプライズ戦略」を採用した。
しかし、2016年1月に決定したマイナス金利政策は、金融市場を動揺させ、多くの批判を浴びる結果となった。この際の苦い経験から、日本銀行はサプライズ戦略を封じ、現在に至ると考えられる。
■政策見通しの事前誘導がもたらす問題
日本銀行が次回の金融政策決定会合での政策変更の有無を、事前に明言することはないが、総裁記者会見、各種講演会などの場で、それに関わるヒントを金融市場に与え、政策変更の有無に関する金融市場の期待を誘導する。
OIS市場などで次回の金融政策決定会合における政策変更確率を確認し、それが実際の日本銀行が想定する行動と異なる場合には、期待を修正するために追加の情報発信を行う。一致する場合には、従前と同様の情報発信を行うことで、金融市場の期待を追認し、それが正しいことを暗に伝えているように思える。
このような手法を通じて、決定会合の当日にサプライズが生じて、金融市場が大きく動くことを回避しているように見える。しかし、このような情報発信の手段が正しいかどうかについては、検討の余地があるだろう。
次回決定会合での政策変更の有無を日本銀行が事前に伝えることが分かっていれば、金融市場はそれを待つ姿勢となる。これでは、健全かつ効率的な市場価格の形成にならない恐れがあるのではないか。これこそ、ウォーシュ議長が指摘するフォワードガイダンスの問題点の一つだ。
それ以上に問題であるのは、決定会合が開催される前に、そこでの政策決定が事前に決まっているのであれば、それは決定会合の形骸化につながる。政策決定が、決定会合当日の議論の結果で決まるのではないとの見方は、金融政策の透明性についての問題も生む。これは、国民の日本銀行に対する信認を損なう可能性があるのではないか。
こうした点から、決定会合直前の日本銀行の情報発信のあり方については、今後検討されるべきだろう。
米連邦準備制度理事会(FRB)のウォーシュ議長は、先行きの金融政策の見通しを示す「フォワードガイダンス」と呼ばれる情報発信の手法を、大幅に縮小する考えを示している。既に今年6月の米連邦公開市場委員会(FOMC)では、声明文からフォワードガイダンスの文言を削除した。
ウォーシュ議長は、フォワードガイダンスは、グローバル金融危機(リーマンショック)の際などには有効だが、平時には、金融市場がFRBの情報発信に過度に依存するようになる、FRBの政策が機動性を失う、など弊害が多いと指摘する。
ウォーシュ議長のいうフォワードガイダンスは、大きく2種類あると考えられる。政策金利が0%まで引き下げられ、それ以上下げられないなか、いわゆるゼロ金利制約の環境のもとで、政策金利の引き上げを一定期間実施しないと約束することで長期金利を押し下げ、経済効果の発揮を目指す政策だ。これは、グローバル金融危機(リーマンショック)の際に実際に行われた「有事のフォワードガイダンス」だ。
他方、金融政策を巡って市場との対話を恒常的に行う政策も、フォワードガイダンスと呼ぶ。いわば「平時のフォワードガイダンス」である。ウォーシュ議長は双方ともに否定的だ。
■サプライズ戦略を封じた日本銀行
前者のフォワードガイダンスについては、日本銀行が90年代末に導入した「時間軸効果政策」が、その先駆と考えられる。それは、現在のような平時には実施されない。
一方、後者のフォワードガイダンスについては、日本銀行はFRBを参考に実施してきたと考えられる。ただしこのフォワードガイダンスについては、仮にFRBが大幅に縮小するとしても、日本銀行はそれに直接追随はしないだろう。
そうした中、注目しておきたいのは、日本銀行が金融政策決定会合の当日には、政策変更の有無をほぼ金融市場が確信するように情報発信を行う、いわゆる短期のフォワードガイダンスだ。2024年3月に始められた金融政策の正常化の過程で、そうした情報発信が行われる傾向が特に強まった。
この短期のフォワードガイダンスについても、FRBの手法に倣ったものと考えられるが、日本銀行独自の背景もある。2013年4月の量的・質的金融緩和の実施以降、日本銀行は金融市場にサプライズを生じさせ、円安、株高など金融市場を動かすことを通じて経済や物価に影響を与えることを目指す「サプライズ戦略」を採用した。
しかし、2016年1月に決定したマイナス金利政策は、金融市場を動揺させ、多くの批判を浴びる結果となった。この際の苦い経験から、日本銀行はサプライズ戦略を封じ、現在に至ると考えられる。
■政策見通しの事前誘導がもたらす問題
日本銀行が次回の金融政策決定会合での政策変更の有無を、事前に明言することはないが、総裁記者会見、各種講演会などの場で、それに関わるヒントを金融市場に与え、政策変更の有無に関する金融市場の期待を誘導する。
OIS市場などで次回の金融政策決定会合における政策変更確率を確認し、それが実際の日本銀行が想定する行動と異なる場合には、期待を修正するために追加の情報発信を行う。一致する場合には、従前と同様の情報発信を行うことで、金融市場の期待を追認し、それが正しいことを暗に伝えているように思える。
このような手法を通じて、決定会合の当日にサプライズが生じて、金融市場が大きく動くことを回避しているように見える。しかし、このような情報発信の手段が正しいかどうかについては、検討の余地があるだろう。
次回決定会合での政策変更の有無を日本銀行が事前に伝えることが分かっていれば、金融市場はそれを待つ姿勢となる。これでは、健全かつ効率的な市場価格の形成にならない恐れがあるのではないか。これこそ、ウォーシュ議長が指摘するフォワードガイダンスの問題点の一つだ。
それ以上に問題であるのは、決定会合が開催される前に、そこでの政策決定が事前に決まっているのであれば、それは決定会合の形骸化につながる。政策決定が、決定会合当日の議論の結果で決まるのではないとの見方は、金融政策の透明性についての問題も生む。これは、国民の日本銀行に対する信認を損なう可能性があるのではないか。
こうした点から、決定会合直前の日本銀行の情報発信のあり方については、今後検討されるべきだろう。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。