食料品の消費税率引き下げと就業者負担軽減支援金
政府は9月15日の臨時閣議で大綱を決定し、来年4月から2年間、食料品の税率を8%から1%に下げることを決めた。また、残りの1%相当分を財源にして、中低所得の勤労者に給付を行う「就業者負担軽減支援金」も決めた。
これは、2029年度に本格導入される給付制度(同じ名称)の規模を絞った先行実施という位置づけだ。ただし、大綱では具体的な所得額の範囲や支援金額については「恒久財源の確保と併せて検討して定める」との記載にとどめ、結論を持ち越している。
政府は、2029年度に本格導入される「就業者負担軽減支援金」を本丸と位置づけ、そこまでのつなぎとして2年間に限定した食料品の消費税率引き下げを決めた。しかし、食料品の消費税率を現行8%から0%に引き下げるには、システム改修に時間を要することから、消費税率引き下げを1%までにとどめ、その1%分(年約6,000億円と想定される)の規模で「就業者負担軽減支援金」の実施を先行する。「就業者負担軽減支援金」導入までのつなぎのパッケージの中で同制度を先行実施するという仕組みは、かなり複雑で分かりにくいものとなっている。
食料品の消費税率引き下げは、財源確保の難しさ、財政悪化懸念、高所得者ほど恩恵が大きくなるなど、様々な課題を抱えている。「就業者負担軽減支援金」が先行で導入できるのであれば、本格導入をできるだけ早くすることを目指し、そこまでのつなぎとしては、食料品の消費税率引き下げではなく、低所得層に限定した従来型の給付でよいのではないか。
また、消費税率引き下げと並行する「就業者負担軽減支援金」の先行実施には、所得に応じて給付を増やす「逓増区間」部分がある。これには、多く働くほど収入が増えるようにすることで、勤労意欲を高める狙いがある。しかしそれは、物価高対策と位置づけられ、低所得層をより手厚く支援するという消費税率引き下げの趣旨とは食い違うのではないか。
制度の基本設計
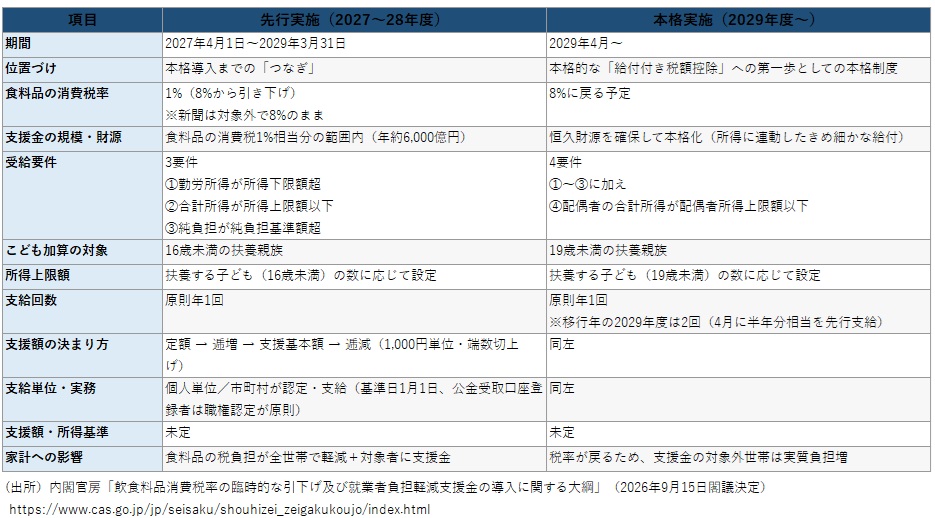
大綱によると、「就業者負担軽減支援金」の基本的な仕組みは以下の通りである(図表)。
・対象と単位:世帯単位ではなく個人単位。働く中低所得層に絞って税・社会保険料の負担を軽くすることが目的となっている。
・支援額の決まり方:低所得層は「定額区間」、そこから所得に応じて増やす「逓増区間」、逓増終了額に達した後は、一定の「支援基本額」が支給される。さらに合計所得が「逓減開始額」を超えると、所得に応じて支援額が段階的に減る「逓減区間」となり、「所得上限額」を超えると対象外になる。「逓増区間」は就労促進を目的に設定される。「定額区間」は、非課税ライン以下の所得は行政が正確に把握しにくく、その段階で支援額を所得に連動させると誤支給につながりかねないために設定されている。
・一人当たり支援額:対象となる年収の下限・上限も未定。所得下限額の候補としては、給与収入で約106万円(被用者保険の短時間労働者の適用ライン)、74万円(給与所得0円超)、約53万円(雇用保険の適用ライン)の3案が示されている。
・支援金の対象外:支援金の対象にならない低所得の就業者や、病気・障害などで働くことが難しい人については、生活困窮者自立支援制度など既存制度との関係を整理し、2028年度中に結論を出すとしている。働いていない高齢者への措置も引き続き検討事項。
・自営業者の扱い:事業所得や業務に関する雑所得も、就労とみなせる水準を超えれば勤労所得として合算される。
・支給の実務:市町村が担当し、基準日は1月1日。受給資格と支援額が明らかな公金受取口座の登録者は、請求なしで職権認定するのが原則。
・規模:2027・28年度は食料品の消費税1%相当分の範囲内で実施される。
・受給要件:2027・28年度は「一定以上の勤労所得」「所得上限額以下」「一定以上の税・社会保険料負担」の3要件。「配偶者の所得が上限以下」という4つ目の要件は2029年度から適用される。
・こども加算と所得上限:子どもの数に応じて所得上限額自体も引き上げられるため、子どもが多い世帯ほど対象に入りやすくなる。
・移行時の2回支給:2029年4月に、2028年度の受給資格者へ本格制度での支援額の半年分相当が先に支給される。その後、2029年度の受給資格者にも半年分相当が支給される予定。2029年4月に食料品の税率が8%に戻る際に、給付対象の中低所得勤労者は年2回の給付で負担増が相殺されることが想定されるが、対象外の世帯には実質的な増税となる。
図表 就業者負担軽減支援金:先行実施と本格実施の比較
就業者負担軽減支援金の課題
冒頭では、消費税率引き下げを含めた政府の施策についての課題に言及したが、以下では、就業者負担軽減支援金制度に絞ってその課題を改めて整理したい。就業者負担軽減支援金には、主に次の6つの問題点・課題が指摘できる。
第一に、最も支援を必要とする層が対象から外れやすい。支給には一定以上の勤労所得と、税・社会保険料の負担があることが条件となる。そのため、無職の人、病気や障害で働けない人、年金だけで暮らす高齢者、収入のない専業主婦(夫)は原則として対象外になる。大綱はこれらの人への対応を検討事項に挙げているが、結論は2028年度中に先送りされ、制度が始まる時点では支援の空白が残る。
第二に、2029年に消費税率を戻す際に負担増が集中する。食料品の税率が1%から8%に戻ると、支援金の対象外となる中間層以上には緩和措置のない実質増税になる。対象になるかどうかの線引き(所得上限額)もまだ決まっていないため、家計は見通しを立てにくい状況に置かれる。
第三に、所得の把握と公平性の問題がある。非課税ライン以下の所得は行政が正確に把握しにくいため、低所得層には定額を支給する設計となった。それでも誤支給のリスクは残るだろう。また、判定は前年の所得に基づくため、失業や減収など足元の生活の変化を反映できないという問題もある。さらに、金融所得や保有資産を勘案する仕組みはまだ検討段階にとどまる。資産は多いが所得は少ない人が受給できてしまうおそれがある。
第四に、新たな「壁」が生まれるおそれがある。逓減区間では、所得が増えるほど支援額が減る。そのため、税・社会保険料と合わせると、実質的な負担率が高くなる所得帯が生じる。2029年度から加わる配偶者の所得要件も、世帯内での働き方の調整を促す可能性がある。つまり、年収の壁を解消するはずの制度が、別の形の壁をつくりかねない。
第五に、財源の不透明さが残る。先行部分については、食料品の消費税1%相当規模の範囲内で支援金が実施される。しかし、2029年度からの本格実施には恒久財源が必要となり、その確保策はまだ具体化していない。財源の規模次第で支援額や対象範囲が大きく変わるため、制度の中身そのものが財源論に左右されることになる。
第六に、自治体の事務負担と制度の分かりにくさがある。認定と支給を担う市町村では、毎年の所得判定、職権認定、公金受取口座を登録していない人への対応が必要になる。移行年の2029年度には2回支給も重なる。過去の全国規模の給付でも事務費が大きかったことを踏まえると、コストと体制の確保が課題となるだろう。加えて、定額・逓増・逓減・各種加算を組み合わせた仕組みはかなり複雑だ。自分が対象か、いくら受け取れるのかを把握しにくく、申請漏れや詐欺被害を招くおそれもあるだろう。
政府は税と社会保障の一体改革を進める観点から「給付付き税額控除」を目指す。ただし、それを導入するには時間を要することから、給付に特化したこの就業者負担軽減支援金を先行的に導入することを決めた。
「給付付き税額控除」には、物価高などの経済環境の変化から中低所得層の生活を支援する狙いと、所得に応じて手取りが増えることを通じて労働供給を促すという、2つの大きな狙いがあると考えられる。しかし、給付に特化した就業者負担軽減支援金では、幅広い所得層の手取りを経済環境の変化に応じて柔軟に増減させることや、すべての所得層で勤労意欲を高めることはできない。
この点から、できるだけ早期に税額控除を含む制度に移行することが求められる。さらに、金融所得や資産額も反映させることで、より公平な税制、社会保障制度に現行制度を変えていくことが必要だ。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。