米国経済はAI関連需要に強く支えられた「AI一本足」状態
米国経済はもっぱらAI関連需要に支えられており、「AI一本足」の様相だ。これは、AI関連需要が米国経済、そして世界経済を支えていることを意味する一方、ひとたびAI関連需要が鈍化すれば、経済が顕著に勢いを落とすリスクがあることも意味している。
2026年第2四半期の米国実質GDPは前年同期比+2.1%となったが、そのうちAI投資の寄与度は0.45%ポイント~0.94%ポイント、つまり2割から4割程度に達したと、Flossbach von Storch研究所は試算している。
AI関連需要が経済に大きな影響を与えている背景には、それがAI開発・運用のための狭義の投資にとどまらず、歴史的なインフラ投資の大きな波となっていることがある。
以下では、AI関連需要の経済効果と、それを支える複雑な金融構造のリスクを指摘するコロンビア・ビジネススクールのステイン・ファン・ニューウェンバーグ教授が、9月24日~25日にブルッキングス研究所のコンファレンスに向けて公表した論文(“Financing the AI Buildout”, Brookings Papers on economic activity)の内容を概観したい。
歴史的規模のインフラ投資
AIは「無形の革命」と語られがちだが、ニューウェンバーグ教授は、当面の経済的な影響は驚くほど物理的なものだ、と指摘する。最先端のAIモデルの学習と運用には、データセンター、電力インフラ、冷却設備、ネットワーク機器、専用チップといった物的資本を急速に積み上げる必要があるためだ。それは、通常のハイテク企業の設備投資よりも、むしろ鉄道・電化・通信といった過去のインフラ投資ブームに近い。
AI向けの大規模データセンターと発電設備を一体化した施設、いわゆるAIキャンパスは、AIの膨大な計算処理を支える次世代インフラだ。これは従来型データセンターよりはるかに電力密度が高く、巨額の投資を伴う計算機・建物・冷却・電力の一体設計が求められる。
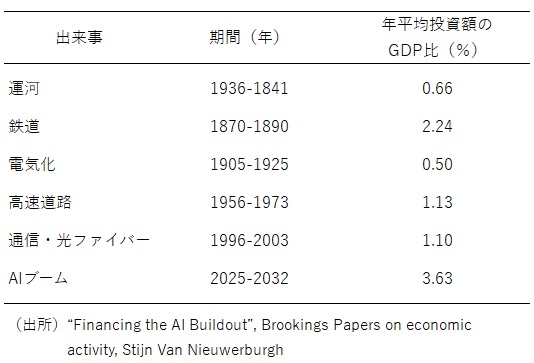
ニューウェンバーグ教授は、1GW規模のAIキャンパスの費用を約410億ドルと見積もり、2032年までに米国で183GWが完成し、それ以降に完成する案件の先行投資も加えると、2025年~2032年の年間投資額はGDP比で平均3.62%に達すると試算する。これは、過去のインフラ投資ブームを上回る規模となり、米国の家庭部門全体の電力消費を倍にする規模に匹敵する(図表)。
運河への投資額のGDP比率は1836年~1841年平均で0.66%、1840年に0.90%でピークを付けた。鉄道への投資のGDP比率は1870年~1890年に平均2.24%で、1870年と1881年には一時的に4%を超えた。電化は電力会社の設備投資で1905年~1925年に0.50%(1924年に0.96%)、高速道路への投資は1956年~1973年に1.13%(1958年に1.32%)、通信・光ファイバーは1996年~2003年に通信機器と構築物への民間投資で1.10%(2000年に1.39%)に達した。
こうした比較は、現在のAI投資が、歴史的なインフラ投資ブームを凌駕する経済規模であることを示唆している。
ただし、AI投資の規模が過去のインフラ投資ブームと比べて大きい理由の一つは、設備の早期の陳腐化にある。運河・鉄道・光ファイバーは何十年も使われたが、GPUは3~6年で陳腐化する可能性がある。そのため、GPUの買い替えを頻繁に行うことが投資額を大きくする一方、投資額の増加に見合うほど設備ストックは増えない。これが、想定したほど売上を通じた利益を伸ばすことができず、巨額の投資の回収が困難になるリスクを高める。
図表 米国でのインフラ投資ブーム
巨額のAI投資は回収可能か?
この間のAI関連投資を回収するには、どの程度の売上が必要になるかを計算しよう。2032年までに183GWのAIキャンパスを構築するには9.61兆ドルの設備構築が必要である一方、その費用を賄うのに必要な営業キャッシュフローは2032年で1.86兆ドル、必要な売上高は2032年で3.725兆ドルとなる計算だ。これは2032年GDPの9.2%にあたる。
OpenAIとAnthropicについては、AI投資を回収できる収益を得るためには、売上高が2032年までに3.725兆ドルまで増える必要があるが、そのためには、売上高が年率約80%で増加し続ける必要がある計算となる。
2社の売上は直近1年では約4倍に伸びたが、必要とされる年率約80%をさらに6年以上、しかも数千億ドル規模になってから維持できるかには大きな不確実性がある。
巨額の投資の回収の見通しが失われた時点で、AI企業の投資は一気に縮小し、AI投資ブームの終焉につながりかねない。
OpenAIとAnthropicについては、AI投資を回収できる収益を得るためには、売上高が2032年までに3.725兆ドルまで増える必要があるが、そのためには、売上高が年率約80%で増加し続ける必要がある計算となる。
2社の売上は直近1年では約4倍に伸びたが、必要とされる年率約80%をさらに6年以上、しかも数千億ドル規模になってから維持できるかには大きな不確実性がある。
巨額の投資の回収の見通しが失われた時点で、AI企業の投資は一気に縮小し、AI投資ブームの終焉につながりかねない。
高まる外部資金への依存
AI関連大手5社の設備投資は2020年の約970億ドルから2025年に4,000億ドル超へと増え、2026年には8,000億ドル超と、初めて営業キャッシュフローを上回る見込みだ。社内で稼いだ現金だけでは投資ペースを支えきれなくなる転換点を迎えているのである。
必要な投資額が最大手企業でもバランスシート上で賄いきれない規模となった結果、設備の自社保有中心のモデルから、リース・合弁・専業開発業者との提携を組み合わせるモデルへの移行が進んでいる。また、公的な格付けを持たないOpenAIやAnthropicは、こうした大手企業(ハイパースケーラー)との契約を通じて、その信用力を実質的に借りている構図だ。
以前は、巨大AI企業は内部留保と無担保社債で資金を賄い、施設を自社保有し、建設・稼働率・残存価値のリスクを自ら負っていた。追加分の資金調達では、施設はREITやインフラファンドが保有し、それを長期のリースに出し、債務面ではプライベートクレジットや証券化が存在感を増している。
見えにくくなる債務リスク
こうしたプロセスを経て、大手AI企業はその株式と社債を、プロジェクト債と第三者の出資などで置き換えていることになる。それでも大手AI企業は、リース、容量契約、保証、信用力を通じて依然として資金調達の中心に存在している。
資産を別会社に移すと、大手AI企業の報告上の借入は低いままであっても、インフラ自体の借入比率は上がりやすい。しかもその長期債務を支えるのは、AI需要、技術変化、電力とハードの確保、少数テナントの信用力といった不確実な要素ばかりである。その結果、リスクは多層的になり、互いに連動し、全体像が見えにくくなる。
モルガン・スタンレーの推計によると、2025~2028年AI投資の約2.9兆ドルのうち半分超が外部資金で、株式対負債の割合は約60対40となっている。負債はプライベートクレジットが約8,000億ドル、社債が約2,000億ドル、ストラクチャードファイナンスが約1,500億ドルと見込まれている。
大手AI企業の設備投資が自社のキャッシュフローを超えつつあるため、資金調達の中心はリース、合弁、プロジェクト債、プライベートクレジット、証券化、特別目的会社(SPV)へと外部資金への依存が進んでいる。そのなかで、レバレッジが高まってリスクが経済全体に分散され、投資計画が実証されていない収益源に強く依存する構造になったとニューウェンバーグ教授は指摘する。
さらに、特別目的会社(SPV)を利用した複雑な資金調達は、実態が見えにくく、この点はサブプライム・ローン危機を思い起こさせる、とも述べている。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。