製造業と非製造業で景況感の明暗が分かれる
日本銀行は10月1日に、短観(9月調査)を公表した。政策金利の引き上げで金融緩和の縮小が相応に進む中、日本銀行は従来以上にデータ重視の政策運営姿勢を強めている。そのため、この短観についても、政策判断をする上での重要性は高まっている。
大企業製造業の業況判断DI(現状)は前期比2ポイントの改善、大企業非製造業の業況判断DI(現状)は、前回6月調査から2ポイントの悪化となった。大企業製造業、大企業非製造業ともに事前予想のそれぞれ4ポイント程度の改善、1ポイント程度の悪化を下回った。
ただし、景気情勢に敏感な大企業製造業の業況判断DI(現状)は6四半期連続の改善となり、経済情勢が比較的良好であることが示唆された。足もとでは人工知能(AI)・半導体関連の需要が製造業の景況感を押し上げているとみられる。
他方、大企業非製造業の業況判断DI(現状)は5四半期ぶりに悪化し、また、製造業、非製造業はすべての企業規模で先行きの業況判断DI(先行き)が悪化するなど、経済の脆弱性をうかがわせる面もある。
製造業と非製造業の景況感で明暗が分かれた背景には、原油価格上昇の影響があると考えられる。大企業製造業では、春以降の原油価格上昇の価格転嫁を相応に進めたことで、収益が確保されており、足もとで原油価格が再上昇しているものの、収益悪化への警戒感は概して強くないと考えられる。
原油高騰による企業段階での価格上昇には一服感
今回の短観では、製造業を中心に企業の物価上昇懸念には一服感が見られ、これが、景況感を支える要因ともなっている。製造業の販売価格判断DIは現状で前回比横ばい、先行きも横ばいとなった。他方、仕入れ価格判断DIについては、現状で前回比3ポイント低下、先行きも4ポイント低下となった。これらは、製造業の交易条件の改善を通じた収益環境の改善を示唆している。
さらに、企業の物価見通しでは、全規模全産業の5年後の物価見通しは+2.5%と前回調査の+2.6%から低下した。これは、春以降の原油価格高騰による中期的な物価上昇率の上振れへの警戒感が、やや後退したことを示唆していよう。
さらに、企業の物価見通しでは、全規模全産業の5年後の物価見通しは+2.5%と前回調査の+2.6%から低下した。これは、春以降の原油価格高騰による中期的な物価上昇率の上振れへの警戒感が、やや後退したことを示唆していよう。
消費者段階の価格上昇による個人消費の下振れ
製造業とは対照的に非製造業では、電気代、燃料費などのコスト上昇分の価格転嫁が相対的には難しい面がある。特に、物価上昇率の上振れによって消費の基調が強くないなか、個人関連の非製造業では価格転嫁が難しく、景況感が下振れしやすい。
さらに、企業間での価格転嫁が相応に進んだなか、食料品、日用品を中心に消費財の価格上昇が強まっている。日本経済の弱点は、原油価格高騰による企業収益悪化から、消費者段階の価格上昇による個人消費の下振れへと移ってきている。
さらに非製造業では、中国の日本への渡航自粛要請によって、インバウンド需要が鈍化していることも景況感に悪影響を及ぼしている。国内旅行では、熊本地震や各地での大雨による被害も、旅行需要を冷やしている面があるだろう。こうした観点から、宿泊・飲食サービス、小売業を中心に景況感の悪化が懸念される。
さらに、企業間での価格転嫁が相応に進んだなか、食料品、日用品を中心に消費財の価格上昇が強まっている。日本経済の弱点は、原油価格高騰による企業収益悪化から、消費者段階の価格上昇による個人消費の下振れへと移ってきている。
さらに非製造業では、中国の日本への渡航自粛要請によって、インバウンド需要が鈍化していることも景況感に悪影響を及ぼしている。国内旅行では、熊本地震や各地での大雨による被害も、旅行需要を冷やしている面があるだろう。こうした観点から、宿泊・飲食サービス、小売業を中心に景況感の悪化が懸念される。
日銀は物価、金融環境の指標に注目
個人消費の下振れリスクは残るものの、AI需要による国内経済の堅調と消費者物価上昇率の上振れは、日本銀行の追加利上げを後押しするとみられる。
日本銀行が短観で注目するのは、企業景況感に加えて、物価関連指標と金融環境指標の2つだ。
物価については企業段階から消費者段階にまで価格上昇が広がっており、日本銀行は引き続き注視している状況だ。しかし、全規模全産業の5年後の物価見通しが+2.5%と前回調査の+2.6%から低下したことは、基調的な物価上昇率の上振れリスクが幾分低下した可能性を示唆するものだろう。
さらに日本銀行は金融環境を把握する観点から、短観の資金繰り判断DI、金融機関の貸出判断DI、CPの発行環境判断DIに注目する。全規模合計で、資金繰り判断DI、金融機関の貸出判断DIはともに前回から横ばいとなった。大企業のCPの発行環境判断DIも横ばいとなった。
これらは、金融環境は緩和された状態にあるものの、さらに緩和の度合いが強まってはいないことを示唆している。
連続利上げ、大幅利上げの可能性は現時点では高くない
今回の短観は比較的良好な経済環境と緩和的な金融環境を示すものであり、日本銀行のさらなる利上げを後押しするものだろう。
しかし、個人消費や非製造業の景況感に下振れリスクがあることや、企業の中期的な物価見通しが引き下げられたこと、金融環境に大きな変化が見られないことなどを踏まえると、日本銀行が現在の利上げ姿勢をさらに強化して、連続利上げや0.5%の大幅利上げを実施することを後押しするものではないと考えられる。
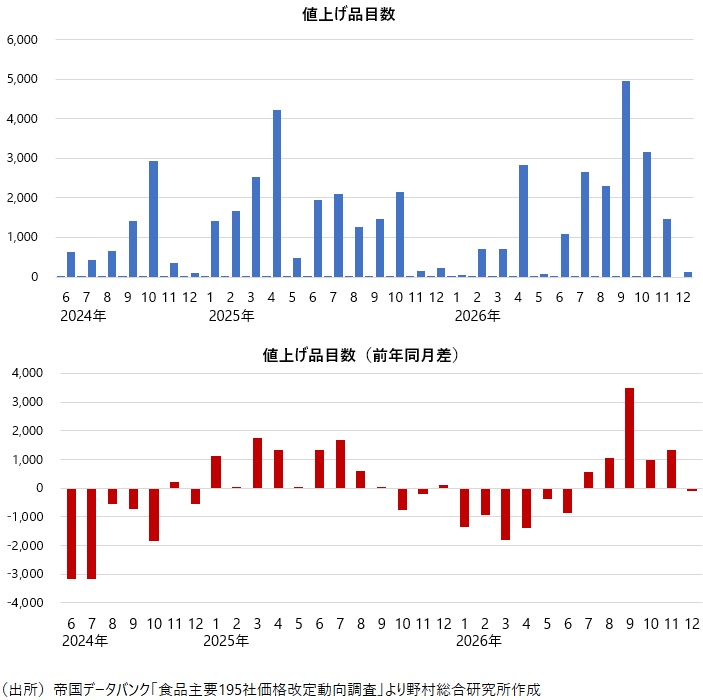
連続利上げや0.5%の大幅利上げが必要なほど、現状で物価上昇率の上振れリスクが高まり、日本銀行の物価への対応が遅れをとってしまう「ビハインド・ザ・カーブ」のリスクが高まっているとは思えない。飲食料品の値上げ品目数の動きは、値上げの動きが9月に山を越えた可能性を示唆している(図表)。
日本銀行が会合ごとの連続利上げや0.5%の大幅利上げを実施すると、金融市場は、それを金融市場が思っていたよりも物価上昇リスクが深刻である証左と理解し、長期金利の大幅上昇などの混乱が引き起こされかねないだろう。
金融市場の一部は10月の利上げの可能性を意識し始めているが、こうした点を踏まえると、連続利上げや大幅利上げを、現在のところ日本銀行は想定していないとみられる。
図表 食料品値上げ品目数の推移
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。