1.中間選挙結果のシナリオ
上下両院ともに民主党が勝利の可能性が最も高いか
2026年11月3日に行われる米国中間選挙では、下院435議席すべてと上院100議席のうち35議席が改選される。現在は僅差で、共和党が上下両院の議席の過半数を握っている。民主党が上院で過半数の議席を得るには、4議席の増加が必要だ。
1978~2022年の中間選挙の結果からは、大統領与党に不利になる傾向がみられ、平均で下院21議席、上院3議席を失っている。さらに足もとでトランプ大統領の支持率が大きく低下していることから、共和党への逆風は強いのが現状だ。
以下では、各種世論調査などを踏まえ、中間選挙の結果を主観的な確率を踏まえてシナリオ分析を行った。
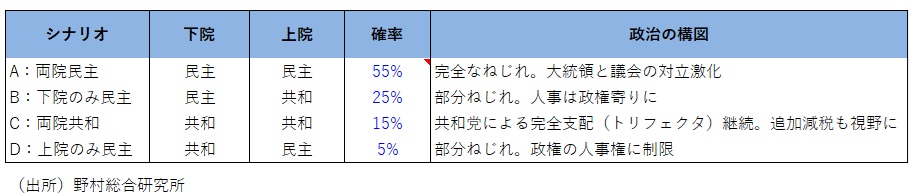
現時点で最も確率が高いと考えるのは、民主党が上下両院の過半数を獲得するケース(A)であり、確率は55%とした(図表1)。次に確率が高いのは、民主党が下院のみ過半数の議席を獲得するケース(B)であり、確率は25%とした。下院の選挙の方が、候補者よりも党派別の国民の支持率を反映しやすい。3番目は、共和党が両院ともに過半数を維持するケース(C)であり、確率は15%とした。最も確率が低いと考えられるのは、民主党が上院のみ過半数の議席を獲得するケース(D)であり、確率は5%とした。上院の激戦州で民主党が勝つ環境であるなら、下院でも勝つ可能性が高いため、この確率は極めて小さいと考えられるからだ。
図表1 米中選挙結果のシナリオ別確率
2.選挙後の経済政策見通し
税制・財政政策
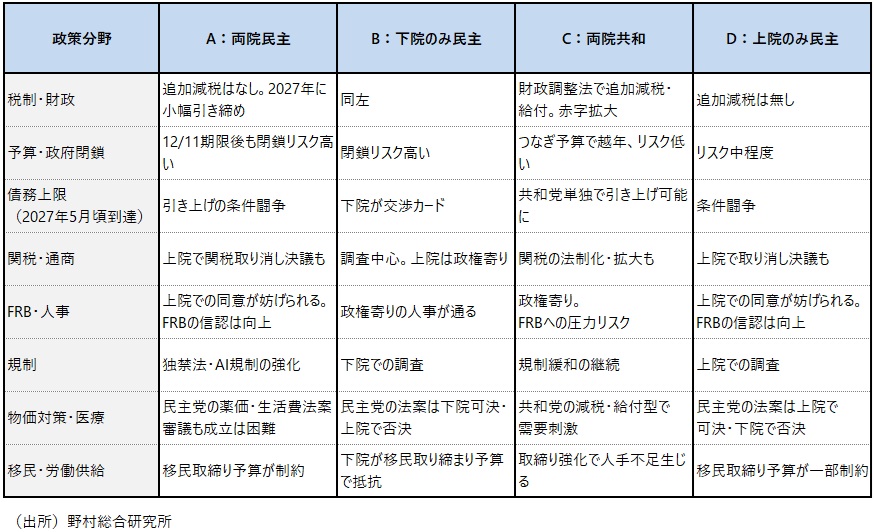
以下では、中間選挙の結果を受けた経済政策の展望を考えたい。まずは、税制・財政政策についである(図表2)。
2025年7月に成立した「ワン・ビッグ・ビューティフル・ビル法(OBBBA)」は、2017年の減税を恒久化し、債務上限を5兆ドル引き上げた。議会予算局(CBO)は、この法律が10年間で財政赤字を3.4兆ドル増やすと試算している。
減税の大枠はすでに恒久化されたため、選挙結果如何に関わらず、2027年に減税措置が停止し、いわゆる「減税の崖」が来ることはない。焦点となるのは、追加の減税や歳出の上乗せを実施するかどうかだ。
税・歳出法案を通すには、上下両院の過半数の賛成が必要となるため、追加の減税が実施されるのは、共和党が両院を制するシナリオCのみである。さらにシナリオCのもとでは、物価対策の給付や家計向けの追加減税、移民取締りなどへの歳出増加を財政調整法(リコンシリエーション)で進める余地がある。
そうなれば2027年の成長率は押し上げられ、株価が上昇する可能性がある。他方、財政悪化から長期金利が上昇するだろう。
予算と政府閉鎖のリスク
2027年度予算は暫定予算(CR)で12月11日まで手当てされており、その期限は中間選挙後のレームダック議会(現議会の残り期間)に迎える。2026年には、1~4月に2度の政府閉鎖(うち1回は76日間)が起きた。
シナリオA、B、Dのねじれ議会のもとでは、共和党が年内に予算を通すか、民主党が来年からの新議会まで先送りを狙うかで、政治的な駆け引きになる。2027年以降は、下院あるいは上院を握る民主党が歳出の優先順位で譲らず、政府閉鎖のリスクが高まるだろう。
他方、共和党が両院を制するシナリオCでは、短期のつなぎ予算で年を越し、来年の新議会で本予算を通す流れとなる。そのため、政府閉鎖のリスクは低い。
政府閉鎖は1週間程度なら成長への影響は小さい。一方、長引くと経済への影響が強まり、また経済統計の公表が止まることで米連邦準備制度理事会(FRB)の政策判断を難しくさせる。それが、株や債券の変動を大きくする要因にもなり得る。
債務上限問題
2027年5月頃に政府債務は法定上限に到達し、財務省の特別措置が講じられても資金が尽きる「Xデー」は2028年2月頃になるとみられる。新議会はこの政府債務上限問題を扱うことになる。
シナリオA、B、Dのねじれ議会の場会、民主党は、上限引き上げの見返りに歳出や関税、物価対策で共和党に譲歩を迫るとみられる。2011年や2023年のような瀬戸際交渉となれば、短期国債の金利上昇や、米国債の格付けへの懸念が再燃するだろう。
シナリオCでは、OBBBAと同様に、財政調整法で共和党単独で引き上げられる。その結果、デフォルト懸念は限られるが、財政赤字拡大とセットでの対応となりやすい。
トランプ関税と通商政策
最高裁は2026年2月20日、国際緊急経済権限法(IEEPA)は大統領に関税を課す権限を与えていないとし、それに基づく相互関税を違法と判断した。トランプ政権は直後に通商法122条で10%の一律関税を導入したが、150日の期限が来た7月24日に失効した。議会はその延長を認めなかった。
現在の関税は、次の法律に基づく。
①232条(安全保障):鉄鋼・アルミ・銅、自動車・部品、トラック、特許医薬品(100%)など。半導体や重要鉱物にも拡大中。
②301条(不公正貿易):対中関税に加え、7月24日に60カ国・地域を対象とする「強制労働」関税が発効した。
③338条:カナダ製品の一部に50%の追加関税(8月19日発効)。
シナリオA・B・Dのねじれ議会のもとでは、トランプ関税を制限する法案は、大統領の拒否権によって成立しにくい。ただし、シナリオA、Dで民主党が上院を制すれば、関税の取り消しを求める決議が可決される可能性がでてくる。ただし決議は議会の意思表示にとどまるため、トランプ関税を廃止することはできない。
一方、シナリオCで共和党が両院を制する場合には、議会が関税を立法で裏付け、恒久化・拡大する可能性が出てくる。その関税収入を財源とする減税・給付と組み合わされれば、成長率の押し上げとなる一方、物価への上昇圧力となる。
金融政策とFRB人事
FRBの理事・議長、財務長官などの主要人事には上院の同意が必要となる。2027年9月にはジェファーソン副議長が任期を終え、新たな副議長が選出される。ジェファーソン副議長が慣例に従って理事を退任する場合には、新たな理事がトランプ政権によって指名される。
議長退任後も理事職に残るパウエル前議長の任期は2028年1月だ。ただし、2027年中に辞任する可能性もある。いずれのケースでも、トランプ政権が新たな理事を指名する。
シナリオA、Dで民主党が上院の過半数を得れば、大統領のFRBの理事、副議長の指名に民主党の同意が必要となり、利下げ積極派の起用に歯止めがかかる。その結果、FRBの信認が高まり、ドルの上昇、長期金利の低下が促される。
一方、シナリオC、Dで共和党が上院の議席の過半数を維持する場合には、政権寄りの人事が通り安くなる。これに、財政悪化観測が加われば、ドル安と長期金利上昇の要因になるだろう。
規制・産業政策
AI・データセンターについては、電力需要や地域の反発を背景に、データセンター建設規制やAI規制を求める声が超党派で強まっている。特に民主党は大手テック企業への監視や、M&A審査の厳格化を掲げる。シナリオA・B・Dで民主党が上下どちらか、あるいは両院の議席の過半数を握れば、規制強化や承認の厳格化が議論されやすくなる。これはハイテク株、そして米国株全体の逆風となるだろう。
金融規制については、民主党の影響力が強まれば、金融規制強化も強まる方向となる可能性がある。しかし、銀行の資本規制の見直しなど共和党政権下の規制緩和は行政当局主導で進んできた面があるため、議会構成の変化の影響はそれほど大きくないだろう。
エネルギー・環境政策については、OBBBAでインフレ抑制法(IRA)の再エネ税額控除は大半が段階廃止された。シナリオA・B・Dのねじれ議会でもそれを復活させる立法は難しい。一方、シナリオCのもとでは、化石燃料の増産支援が続く。ただし原油価格への影響は、選挙結果よりも中東情勢で決まるだろう。
AI規制と環境対策は、規制の中身の多くを州が決めている。そのため、中間選挙の結果が規制の中身を直接変える度合いは限られる。しかし、中間選挙の影響が小さいとは言い切れない。理由は2つあり、第1に、州の規制を連邦が上書きできるかどうかは、連邦議会の構成で決まる。第2に、11月3日には州知事・州議会・州司法長官の選挙も同時に行われる。
現在、米国にはAIを包括的に規制する連邦法がなく、2025~2026年に成立した州のAI法がそのまま効力を持っている。トランプ政権はその州法を抑え込もうとしている。ただし、大統領令だけでは州法を無効にできず、州法を上書きするには、議会の立法か裁判所の判断が必要となる。議会はこれまでの減税法(OBBBA)や国防権限法の審議で、州法の上書きを繰り返し見送ってきた。司法省のチームも、9月時点でまだ主要な州法を提訴していない。そのため、シナリオごとの違いは「規制の中身」よりも「連邦による上書きが実現するかどうか」に表れる。
シナリオA、Bで民主党が下院を制する場合:連邦による上書きは事実上止まる。州ごとにばらばらの規制が続き、企業は州ごとの対応を迫られる。共和党が両院を維持するシナリオCの場合、上書き法の可能性は上がる。ただし、上院の60票ルールがあるため、超党派の協力なしには成立しにくい。
データセンターの立地の許可や電力料金は、州の公益事業委員会や地方自治体の権限であるため、中間選挙の結果の影響はさらに小さくなる。
物価対策・医療
両党とも「生活費(アフォーダビリティ)」を最大の争点としている。民主党は薬価・住宅・医療保険料の負担軽減を、共和党は減税や給付による家計支援をそれぞれ掲げる。シナリオA・B・Dのねじれ議会のもとでも、民主党の物価対策法案は、大統領の拒否権などによって成立しにくい。シナリオCのケースでは、共和党主導による減税・給付型の物価対策は需要を押し上げるため、逆にインフレ率を高める方向に働き得る。
移民政策と労働市場
移民取締りの強化は労働供給を細らせ、賃金と物価の押し上げ要因となる。シナリオA・B・Dのねじれ議会では、移民取締り予算が予算協議の争点となり、執行のペースが鈍る可能性がある。シナリオCのケースでは移民取締りの強化が続き、建設・農業・サービス業を中心に人手不足が続き、成長を制約するとともに物価を押し上げる。
以下では、中間選挙の結果を受けた経済政策の展望を考えたい。まずは、税制・財政政策についである(図表2)。
2025年7月に成立した「ワン・ビッグ・ビューティフル・ビル法(OBBBA)」は、2017年の減税を恒久化し、債務上限を5兆ドル引き上げた。議会予算局(CBO)は、この法律が10年間で財政赤字を3.4兆ドル増やすと試算している。
減税の大枠はすでに恒久化されたため、選挙結果如何に関わらず、2027年に減税措置が停止し、いわゆる「減税の崖」が来ることはない。焦点となるのは、追加の減税や歳出の上乗せを実施するかどうかだ。
税・歳出法案を通すには、上下両院の過半数の賛成が必要となるため、追加の減税が実施されるのは、共和党が両院を制するシナリオCのみである。さらにシナリオCのもとでは、物価対策の給付や家計向けの追加減税、移民取締りなどへの歳出増加を財政調整法(リコンシリエーション)で進める余地がある。
そうなれば2027年の成長率は押し上げられ、株価が上昇する可能性がある。他方、財政悪化から長期金利が上昇するだろう。
図表2 米中選挙結果のシナリオ別経済政策見通し
予算と政府閉鎖のリスク
2027年度予算は暫定予算(CR)で12月11日まで手当てされており、その期限は中間選挙後のレームダック議会(現議会の残り期間)に迎える。2026年には、1~4月に2度の政府閉鎖(うち1回は76日間)が起きた。
シナリオA、B、Dのねじれ議会のもとでは、共和党が年内に予算を通すか、民主党が来年からの新議会まで先送りを狙うかで、政治的な駆け引きになる。2027年以降は、下院あるいは上院を握る民主党が歳出の優先順位で譲らず、政府閉鎖のリスクが高まるだろう。
他方、共和党が両院を制するシナリオCでは、短期のつなぎ予算で年を越し、来年の新議会で本予算を通す流れとなる。そのため、政府閉鎖のリスクは低い。
政府閉鎖は1週間程度なら成長への影響は小さい。一方、長引くと経済への影響が強まり、また経済統計の公表が止まることで米連邦準備制度理事会(FRB)の政策判断を難しくさせる。それが、株や債券の変動を大きくする要因にもなり得る。
債務上限問題
2027年5月頃に政府債務は法定上限に到達し、財務省の特別措置が講じられても資金が尽きる「Xデー」は2028年2月頃になるとみられる。新議会はこの政府債務上限問題を扱うことになる。
シナリオA、B、Dのねじれ議会の場会、民主党は、上限引き上げの見返りに歳出や関税、物価対策で共和党に譲歩を迫るとみられる。2011年や2023年のような瀬戸際交渉となれば、短期国債の金利上昇や、米国債の格付けへの懸念が再燃するだろう。
シナリオCでは、OBBBAと同様に、財政調整法で共和党単独で引き上げられる。その結果、デフォルト懸念は限られるが、財政赤字拡大とセットでの対応となりやすい。
トランプ関税と通商政策
最高裁は2026年2月20日、国際緊急経済権限法(IEEPA)は大統領に関税を課す権限を与えていないとし、それに基づく相互関税を違法と判断した。トランプ政権は直後に通商法122条で10%の一律関税を導入したが、150日の期限が来た7月24日に失効した。議会はその延長を認めなかった。
現在の関税は、次の法律に基づく。
①232条(安全保障):鉄鋼・アルミ・銅、自動車・部品、トラック、特許医薬品(100%)など。半導体や重要鉱物にも拡大中。
②301条(不公正貿易):対中関税に加え、7月24日に60カ国・地域を対象とする「強制労働」関税が発効した。
③338条:カナダ製品の一部に50%の追加関税(8月19日発効)。
シナリオA・B・Dのねじれ議会のもとでは、トランプ関税を制限する法案は、大統領の拒否権によって成立しにくい。ただし、シナリオA、Dで民主党が上院を制すれば、関税の取り消しを求める決議が可決される可能性がでてくる。ただし決議は議会の意思表示にとどまるため、トランプ関税を廃止することはできない。
一方、シナリオCで共和党が両院を制する場合には、議会が関税を立法で裏付け、恒久化・拡大する可能性が出てくる。その関税収入を財源とする減税・給付と組み合わされれば、成長率の押し上げとなる一方、物価への上昇圧力となる。
金融政策とFRB人事
FRBの理事・議長、財務長官などの主要人事には上院の同意が必要となる。2027年9月にはジェファーソン副議長が任期を終え、新たな副議長が選出される。ジェファーソン副議長が慣例に従って理事を退任する場合には、新たな理事がトランプ政権によって指名される。
議長退任後も理事職に残るパウエル前議長の任期は2028年1月だ。ただし、2027年中に辞任する可能性もある。いずれのケースでも、トランプ政権が新たな理事を指名する。
シナリオA、Dで民主党が上院の過半数を得れば、大統領のFRBの理事、副議長の指名に民主党の同意が必要となり、利下げ積極派の起用に歯止めがかかる。その結果、FRBの信認が高まり、ドルの上昇、長期金利の低下が促される。
一方、シナリオC、Dで共和党が上院の議席の過半数を維持する場合には、政権寄りの人事が通り安くなる。これに、財政悪化観測が加われば、ドル安と長期金利上昇の要因になるだろう。
規制・産業政策
AI・データセンターについては、電力需要や地域の反発を背景に、データセンター建設規制やAI規制を求める声が超党派で強まっている。特に民主党は大手テック企業への監視や、M&A審査の厳格化を掲げる。シナリオA・B・Dで民主党が上下どちらか、あるいは両院の議席の過半数を握れば、規制強化や承認の厳格化が議論されやすくなる。これはハイテク株、そして米国株全体の逆風となるだろう。
金融規制については、民主党の影響力が強まれば、金融規制強化も強まる方向となる可能性がある。しかし、銀行の資本規制の見直しなど共和党政権下の規制緩和は行政当局主導で進んできた面があるため、議会構成の変化の影響はそれほど大きくないだろう。
エネルギー・環境政策については、OBBBAでインフレ抑制法(IRA)の再エネ税額控除は大半が段階廃止された。シナリオA・B・Dのねじれ議会でもそれを復活させる立法は難しい。一方、シナリオCのもとでは、化石燃料の増産支援が続く。ただし原油価格への影響は、選挙結果よりも中東情勢で決まるだろう。
AI規制と環境対策は、規制の中身の多くを州が決めている。そのため、中間選挙の結果が規制の中身を直接変える度合いは限られる。しかし、中間選挙の影響が小さいとは言い切れない。理由は2つあり、第1に、州の規制を連邦が上書きできるかどうかは、連邦議会の構成で決まる。第2に、11月3日には州知事・州議会・州司法長官の選挙も同時に行われる。
現在、米国にはAIを包括的に規制する連邦法がなく、2025~2026年に成立した州のAI法がそのまま効力を持っている。トランプ政権はその州法を抑え込もうとしている。ただし、大統領令だけでは州法を無効にできず、州法を上書きするには、議会の立法か裁判所の判断が必要となる。議会はこれまでの減税法(OBBBA)や国防権限法の審議で、州法の上書きを繰り返し見送ってきた。司法省のチームも、9月時点でまだ主要な州法を提訴していない。そのため、シナリオごとの違いは「規制の中身」よりも「連邦による上書きが実現するかどうか」に表れる。
シナリオA、Bで民主党が下院を制する場合:連邦による上書きは事実上止まる。州ごとにばらばらの規制が続き、企業は州ごとの対応を迫られる。共和党が両院を維持するシナリオCの場合、上書き法の可能性は上がる。ただし、上院の60票ルールがあるため、超党派の協力なしには成立しにくい。
データセンターの立地の許可や電力料金は、州の公益事業委員会や地方自治体の権限であるため、中間選挙の結果の影響はさらに小さくなる。
物価対策・医療
両党とも「生活費(アフォーダビリティ)」を最大の争点としている。民主党は薬価・住宅・医療保険料の負担軽減を、共和党は減税や給付による家計支援をそれぞれ掲げる。シナリオA・B・Dのねじれ議会のもとでも、民主党の物価対策法案は、大統領の拒否権などによって成立しにくい。シナリオCのケースでは、共和党主導による減税・給付型の物価対策は需要を押し上げるため、逆にインフレ率を高める方向に働き得る。
移民政策と労働市場
移民取締りの強化は労働供給を細らせ、賃金と物価の押し上げ要因となる。シナリオA・B・Dのねじれ議会では、移民取締り予算が予算協議の争点となり、執行のペースが鈍る可能性がある。シナリオCのケースでは移民取締りの強化が続き、建設・農業・サービス業を中心に人手不足が続き、成長を制約するとともに物価を押し上げる。
3.トランプ大統領の弾劾リスク
弾劾訴追・弾劾裁判の背景
民主党が下院を制するシナリオA、Bでは、トランプ大統領の3度目の弾劾訴追が現実味を帯びる。弾劾訴追は下院が「起訴」することであり、弾劾裁判は上院がその起訴を「裁く」ことだ。刑事手続きにたとえれば、下院が検察、上院が裁判所の役割を担う。弾劾訴追は下院の過半数で可決できる。一方、弾劾裁判で大統領が罷免されるには上院の3分の2(67票)の賛成が必要となる。トランプ大統領は1期目の2019年と2021年に下院で弾劾訴追され、いずれも上院で無罪となった。
9月24日には、下院司法委員会のコーエン議員が26項目の弾劾条項を提出した。これが民主党の主張を最も網羅的にまとめたものだ。それには、議会の承認なしにイランと戦争をしたこと、ベネズエラ沖の公海での超法規的な殺害、米国の都市への軍の派遣、出生地主義の市民権を否定する大統領令、移民取締りでの裁判所命令への不服、議会が決めた予算の執行停止や議会が設けた事業の解体、教育省の廃止、監察総監の大量解任、緊急権限に基づく関税で国民に一方的に課税したこと、報道を理由に記者をホワイトハウスから締め出したこと、CBSとABCへの圧力、法律事務所への報復的な大統領令、補助金を盾にした大学への圧力、選挙への不信をあおったこと、議会の承認なしのホワイトハウス東棟の取り壊し、大統領職を利用した個人的な利益、などがある。
大統領罷免の可能性は低い
予測市場では2028年までの弾劾訴追の可能性を約6割とみるが、上院で3分の2の賛成が必要な弾劾裁判での大統領罷免の可能性は2割未満にとどまる。金融市場への直接の影響は過去も限定的だったが、2027年春の債務上限交渉と重なれば、議会の機能低下を通じて金融市場の変動要因となる可能性がある。
弾劾訴追について、新議会での調査開始は2027年1月以降となる。弾劾手続きが2027年春の債務上限問題と重なれば、政治が混乱する可能性がある。議会との対立が深まるほど、トランプ政権は関税・外交・規制で大統領令に頼りやすくなるだろう。その結果生じる関税の追加や地政学リスクの高まりは、金融市場の変動を高める。
ただし、民主党が上院での議席を大幅に増やさない限り、トランプ大統領が罷免される見込みは低く、金融市場への影響はそれほど深刻にならないだろう。
4.選挙結果を受けた金融市場の反応
シナリオA:民主党が両院を制する(55%)
追加減税や歳出増加は妨げられ、財政政策は2027年に小幅な引き締めに転じる。経済への影響は大きくはないが、成長率、物価上昇率ともにやや下振れリスクが生じる。
トランプ政権が金融緩和積極派をFRB理事に任命することが上院で阻まれるようになり、金融政策の信認は高まる。一方、予算と債務上限をめぐる対立で、政府閉鎖が生じる可能性は高まる。大統領の弾劾訴追の可能性も最も高く、それが2027年の議会日程を圧迫する可能性がある。
財政悪化リスクが後退することで、長期金利は低下する。FRBの信認が高まることも長期金利の低下を後押しする。また、財政と金融政策の信認向上はドル高要因となる。
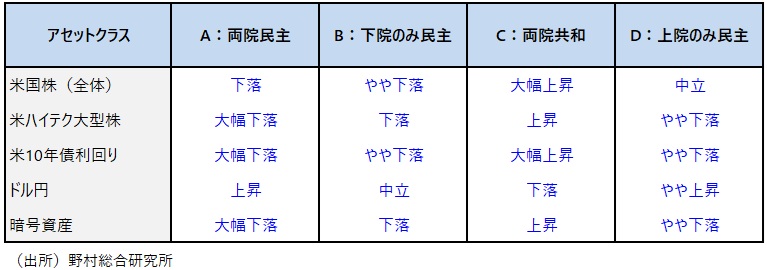
長期金利の低下は株式市場の追い風となる一方、財政引き締め観測とAIを中心とする規制強化の観測は、株式市場の逆風になる(図表3)。
シナリオB:民主党が下院のみ制する(25%)
経済や財政政策の方向はシナリオAとほぼ同じとなる。ただし、上院は共和党主導が維持される結果、FRB人事は引き続き政権寄りとなる、FRBの独立性をめぐる不透明感が残る。また下院が予算の先議権と調査権を握るため、予算・債務上限の交渉が難航しやすい。大統領の弾劾訴追はあり得るが、共和党多数の上院で罷免される可能性はほぼない。
金融市場の反応は総じて小さい。財政リスク低下への期待から長期金利は低下圧力を受けるが、シナリオAほど大きくはない。一方、FRBへの独立性への懸念は長期金利を押し上げ、ドルの価値を押し下げる面がある。総じて、長期金利はやや下落、ドルは財政改善期待と、FRBへの独立性への懸念の影響が打ち消し合い、中立となる。
財政引き締めによる景気下振れ懸念の影響は一部緩やかな長期金利低下の影響によって相殺され、株式市場はやや下落する。ただし、下院を民主党が制することで、AI規制強化への観測が燻ぶるため、大型ハイテク株にはより強い逆風に。
シナリオC:共和党が両院を維持(15%)
共和党主導の議会が維持されることで、追加減税・給付や関税の法制化が進むとの期待が強まる。その結果、2027年の成長率は押し上げられる。それは、株式市場には追い風となろう。また、AI規制強化への懸念が後退し、大型ハイテク株には追い風となる。
他方、積極財政のもとでインフレ率が高まることや、政権によるFRBへの政治介入が続くことによって、長期金利は上昇する。それが、大型ハイテク株を中心に株式市場の上昇を一定程度抑えるだろう。また、長期金利の上昇は、いずれは成長率の低下につながるだろう。
政治介入によってFRBの利上げが妨げられ、政治からの独立が制限されるとの観測からドル安が進みやすい。
トランプ政権の暗号資産産業の支援が続くとの期待から、暗号資産の価格にはプラスとなる。
シナリオD:民主党が上院のみ制する(5%)
財政拡張的な姿勢がやや修正される一方、トランプ政権が金融緩和積極派をFRB理事に任命することが上院で阻まれ、金融政策の信認は高まる。これらは、長期金利をやや低下させる一方、ややドル高要因になる。
金融市場はこのシナリオをほぼ織り込んでいないことから、当初の市場の反応は一時的に大きくなる可能性がある。
追加減税や歳出増加は妨げられ、財政政策は2027年に小幅な引き締めに転じる。経済への影響は大きくはないが、成長率、物価上昇率ともにやや下振れリスクが生じる。
トランプ政権が金融緩和積極派をFRB理事に任命することが上院で阻まれるようになり、金融政策の信認は高まる。一方、予算と債務上限をめぐる対立で、政府閉鎖が生じる可能性は高まる。大統領の弾劾訴追の可能性も最も高く、それが2027年の議会日程を圧迫する可能性がある。
財政悪化リスクが後退することで、長期金利は低下する。FRBの信認が高まることも長期金利の低下を後押しする。また、財政と金融政策の信認向上はドル高要因となる。
長期金利の低下は株式市場の追い風となる一方、財政引き締め観測とAIを中心とする規制強化の観測は、株式市場の逆風になる(図表3)。
シナリオB:民主党が下院のみ制する(25%)
経済や財政政策の方向はシナリオAとほぼ同じとなる。ただし、上院は共和党主導が維持される結果、FRB人事は引き続き政権寄りとなる、FRBの独立性をめぐる不透明感が残る。また下院が予算の先議権と調査権を握るため、予算・債務上限の交渉が難航しやすい。大統領の弾劾訴追はあり得るが、共和党多数の上院で罷免される可能性はほぼない。
金融市場の反応は総じて小さい。財政リスク低下への期待から長期金利は低下圧力を受けるが、シナリオAほど大きくはない。一方、FRBへの独立性への懸念は長期金利を押し上げ、ドルの価値を押し下げる面がある。総じて、長期金利はやや下落、ドルは財政改善期待と、FRBへの独立性への懸念の影響が打ち消し合い、中立となる。
財政引き締めによる景気下振れ懸念の影響は一部緩やかな長期金利低下の影響によって相殺され、株式市場はやや下落する。ただし、下院を民主党が制することで、AI規制強化への観測が燻ぶるため、大型ハイテク株にはより強い逆風に。
シナリオC:共和党が両院を維持(15%)
共和党主導の議会が維持されることで、追加減税・給付や関税の法制化が進むとの期待が強まる。その結果、2027年の成長率は押し上げられる。それは、株式市場には追い風となろう。また、AI規制強化への懸念が後退し、大型ハイテク株には追い風となる。
他方、積極財政のもとでインフレ率が高まることや、政権によるFRBへの政治介入が続くことによって、長期金利は上昇する。それが、大型ハイテク株を中心に株式市場の上昇を一定程度抑えるだろう。また、長期金利の上昇は、いずれは成長率の低下につながるだろう。
政治介入によってFRBの利上げが妨げられ、政治からの独立が制限されるとの観測からドル安が進みやすい。
トランプ政権の暗号資産産業の支援が続くとの期待から、暗号資産の価格にはプラスとなる。
シナリオD:民主党が上院のみ制する(5%)
財政拡張的な姿勢がやや修正される一方、トランプ政権が金融緩和積極派をFRB理事に任命することが上院で阻まれ、金融政策の信認は高まる。これらは、長期金利をやや低下させる一方、ややドル高要因になる。
金融市場はこのシナリオをほぼ織り込んでいないことから、当初の市場の反応は一時的に大きくなる可能性がある。
図表3 米中選挙結果のシナリオ別金融市場見通し
総括
以上の結果を総括すると、株式市場にとって最も良い結果は、共和党が上下両院での過半数の議席を維持するシナリオCだ。共和党主導での積極財政政策が維持され、追加減税や物価高対策として家計向けの給付などが実施される可能性がでてくる。当面の経済にもプラスとなるため、株価は押し上げられる。さらに、AIが推進されることも株式市場には追い風だ。しかし、財政悪化懸念から長期金利は上昇し、ドルは下落しやすいだろう。
債券市場にとって最も良い結果は、民主党が上下両院を制するシナリオAだ。財政拡張に歯止めがかけられ、幾分財政緊縮となる可能性がある。これは長期金利を押し下げ、ドルにもプラスとなる。一方で、経済の下振れ懸念やAI規制強化への懸念から、株式市場には逆風となりやすい。
ドルにとって最も良い結果は、民主党が上下両院を制するシナリオAだ。トランプ政権による人事を通じたFRBへの介入が妨げられることで、FRBの独立性、信認が高まり、ドル高要因となる。
現時点の見通しでは、民主党が上下両院を制するシナリオAの確率が最も高いと考えられ、その場合、日本からの投資では、為替をヘッジしない米国債券投資が良いことになる。
ただしそうしたシナリオの可能性を金融市場は既に相応に織り込んだ可能性もあるだろう。予想外の結果となり金融市場が大きく動きやすいのは、共和党が両院を維持するシナリオCだろう。その場合、予想外に大きな株高と予想外に大きな債券安になる可能性が考えられる。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。