財源が示されないまま審議が始まる
政府が臨時国会に提出した消費税関連法案は2本立てである。飲食料品の税率を2027年4月から2年間、8%から1%に引き下げる減税法案と、中低所得の働き手に所得に連動して給付する「就業者負担軽減支援金」の法案だ。両法案は10月20日に衆院で審議入りした。
減税の財源は2年間で約10兆円に上る。政府は「赤字国債に頼らない」としながらも、具体化は来年度予算の編成過程で示すとして、事実上先送りしている。新たな政策を実施するかどうかを判断するうえで、それをどの財源で賄い、誰が負担するのかは欠かせない要素だ。財源を示さないまま減税の法律を審議すること自体が異例であり、適切とは言い難い。
支援金の対象者と支給額も法案には明記されず、政令に委ねられている。公明党の赤羽副代表はこの点を「前代未聞」と批判した。政府・与党は11月上旬の衆院通過を目指している。
与党が圧倒的多数を占める衆院とは異なり、参院では与党は過半数に4議席足りない。日本保守党が事実上の賛成を示しており、自民党から造反が出なければ成立に近づくとの見方もある。一方、参院の主要野党は対決姿勢を鮮明にし、首相が出席する特別委員会の設置を求めている。
給付に一気に振れた野党の対案
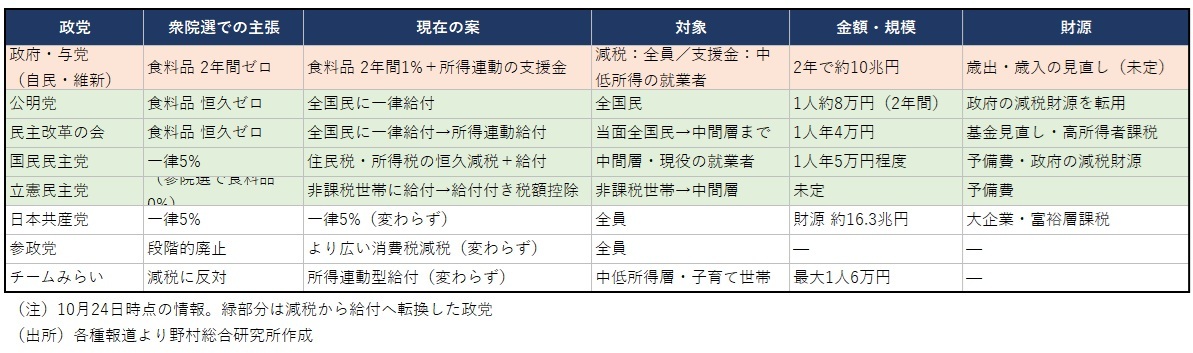
政府の法案に対する野党の対案を見ると、公明党と民主改革の会は「減税より給付」で一致し、国民民主党と立憲民主党も給付を軸に据えている(図表)。昨年の参院選と今年の衆院選では、野党はこぞって消費税の減税や廃止を訴えていた。しかし今や、消費税減税の主張を維持しているのは共産党や参政党などに限られる。
公明党は、政府が減税に充てる約10兆円を使い、全国民に2年間で1人約8万円を一律給付する案を示した。あわせて、支援金の対象となる年収の下限を、政府が軸とする106万円から53万円に引き下げるよう求めている。民主改革の会は、1人年4万円をすぐに一律給付し、2027年以降は所得に連動する恒久的な給付に移る案だ。
国民民主党は、住民税と所得税の控除を広げて1人年5万円程度の恒久減税を行い、低所得の就業者には給付する法案を提出した。税率が8%に戻る際の「中間層大増税」を防ぐ狙いである。立憲民主党は、まず住民税非課税世帯に給付し、最終的に給付付き税額控除に移る3段階の案を示している。
これに対し、共産党は全品目一律5%への恒久減税を、参政党は食料品に限らない幅広い減税を主張する。チームみらいは消費税減税に一貫して反対し、所得連動型の給付を求めている。
図表 食料品消費税減税:政府案と野党の対案比較
減税公約から給付への転換の問題点
野党の給付優先の対案には、経済的に一定の妥当性がある。物価高対策は、最も打撃を受ける中低所得者に重点を置くのが本来望ましい。ところが消費税率の引き下げでは、恩恵は金額で見て高所得者ほど大きくなる。給付であれば、対象を中低所得者に絞る設計が可能だ。事業者のレジ改修への支援や、外食・農業への対策も要らない。民主改革の会の階幹事長は、円安と長期金利の上昇を理由に「現時点での消費減税は極めて慎重であるべきだ」と述べている。
それでも、野党の給付案には問題が少なくない。第1に、対象を絞っていない。公明党案と民主改革の会の当面の案は、所得を問わない一律給付であり、「バラマキ」の色彩が濃い。給付の利点であるはずの重点化が生かされず、政策の狙いが見えにくい。
第2に、公約との整合性を説明していない。今年2月の衆院選では、チームみらいを除くほぼすべての党が消費税減税を公約に掲げた。中道改革連合は「食料品を恒久的にゼロ」と、政府案を上回る減税を訴えていた。それが、わずか8か月で給付中心の主張に転じた。なぜ主張を変えたのか、なぜ給付の方が効果的なのかを、国民に説明する責任があるだろう。「減税では家計が楽になる実感がない」(立憲民主党・徳永政調会長)といった説明では、昨年の参院選で掲げた食料品消費税ゼロの公約を覆す根拠として十分とは言えない。
第3に、一律給付には過去の教訓がある。2020年の特別定額給付金では、追加的な消費に回ったのは給付額の2割前後にとどまったとの分析がある(内閣府、経済産業研究所など)。また、所得を問わずに配れば、野党が消費税減税に向けてきた「高所得者にも恩恵が及ぶ」という批判が、そのまま自らに返ってくる。
第4に、財源論が自己矛盾している。野党は政府に財源の明示を迫る一方、公明党と国民民主党は「政府が減税に見込む財源」を自らの案の財源に充てている。不確かな10兆円の財源を、与野党が別々の使い道で奪い合う構図になっている。
野党の対案は政府案を否定するための旗印か
給付への転換は、純粋な政策論だけでなく、野党の置かれた政治状況からも説明できる。第1に、「減税」が与党の看板になった。政府・与党が減税を掲げた以上、それに賛成しても成果は与党のものになる。対抗軸を示すには、「より早く、より確実に届く給付」という別の手段を打ち出す必要が出てきた。
第2に、参院での数の力学である。与党は参院で少数であり、野党は簗前農相の問責決議案で結束した経験を持つ。給付を共通項にすれば、金額や対象の違いを残したままでも野党はまとまれる。公明党と民主改革の会の間では、対案の一本化も取り沙汰されている。
第3に、野党再編と統一地方選である。中道改革連合は約8か月で解体し、公明党と民主改革の会は統一会派のもとで存在感を示す必要に迫られている。とりわけ公明党は、従来から給付を得意としてきた。2027年春の統一地方選を前に、「1人8万円」「1人4万円」といった有権者に分かりやすい数字を示す狙いも透けて見える。
こうした背景を踏まえると、野党の対案は「政府案を否定するための旗印」という色彩が強い。だが給付の金額を競うだけでは、税と社会保障の制度設計という本来の論点が置き去りにされてしまう。
所得連動型給付との関係
実は、野党の給付案と政府の就業者負担軽減支援金は、目指す方向が近い。立憲民主党の「給付付き税額控除」や民主改革の会の「2027年以降の所得反映型給付」は、いずれも支援金と同じく、所得を把握して税と給付を一体で設計する発想に立つ。チームみらいの安野党首も、政府が2029年度に本格導入する制度を「自党案にかなり近しい」と評価している。
つまり与野党の対立は、終着点である所得連動型の給付そのものよりも、そこに至る2年間の「つなぎ」の手段にある。政府・与党は減税を、野党は給付をつなぎとする。そうであれば、論戦の中心は本来、支援金の制度設計に置かれるべきだ。具体的には次の3点が重要である。
第1は、対象の上限である。首相は年収100万~350万円を「一つの参考」とした。上限を超える中間層は、2029年に税率が7%ポイント上がる、いわゆる「崖」をそのまま受けることになる。
第2は、就業要件である。支援金は働く人が対象で、年金生活者や働けない人は対象外となる。公明党の一律給付案には、この空白を埋める意味もある。
第3は、対象の下限である。片山財務相が公明党案(下限53万円)を取り入れる余地を示したように、ここは修正協議の焦点になりつつある。
野党が一時的な給付の金額で競うほど、この恒久制度の設計への関与は薄まる。対象者も金額も政令に委ねたまま法案が成立すれば、国会が制度設計に関わる機会そのものが失われてしまう。
今後の国会審議に求められる論点
今後の審議と修正協議では、与野党に次の5点を求めたい。第1に、消費税率引き下げの是非そのものを改めて検証することだ。物価高対策にはi)物価を押し下げる施策、ii)物価高による経済への悪影響を和らげる景気対策、iii)物価高で特に打撃を受ける中低所得層を支える社会政策、という3つの意味がある。そのいずれに照らしても、消費税率の引き下げは有効とは言い難い。
i)について、税率の引き下げは統計上の物価を一時的に押し下げるが、それは税率変更による一度きりの効果にすぎず、物価上昇の流れそのものを抑えるものではない。物価上昇を抑えるのは、本来、減税のような財政の緩和ではなく、財政の引き締めである。ii)について、2年間の時限措置では、減税分は貯蓄に回りやすく、景気を押し上げる効果は限られる。税収の増加による財政改善効果もほとんど期待できない。むしろ、財政悪化への懸念から円安・債券安が進めば、経済に悪影響をもたらしかねない。iii)については、すべての人が負担する消費税の減税では、中低所得層に絞った支援にはならず、恩恵は金額で見て高所得層ほど大きい。野党には、こうした問題点を国会審議で改めて浮き彫りにしてほしい。
第2に、「つなぎ」の仕組みの是非を問うことだ。消費税率の引き下げは、より持続的な対策である支援金の本格導入までのつなぎと位置づけられている。ところが、その支援金も減税と同時に先行実施するという、複雑な仕組みになった。支援金を先行実施できるのであれば、その本格導入を早めることで、消費税率の引き下げは不要になるのではないか。
第3に、支援金の制度としての性格を整理することだ。支援金は、中低所得者の生活を支えると同時に、所得に応じて手取りが増える形にすることで年収の壁をなくし、労働供給を促す狙いも持つ。その結果、物価高対策としては不十分な面がある。対象は就業者に限られ、働いていない人は支援されない。また、非課税層など所得の低い層への給付は、所得の把握が難しいことから所得水準にかかわらず定額とされ、より低い所得の人ほど手厚くなる設計にはなっていない。こうした制度を物価高対策としての減税と同時に実施することで、政策の狙いがぼやけていないか。国会での議論が必要だ。
第4に、「崖」への手当てを議論することだ。政府は、中間層や年金生活者の2029年以降の負担増について、モデル世帯ごとの試算を示すべきだ。国民民主党の住民税減税案は、この論点を正面から扱っている。一方で、「崖」は増税ではなく減税の終了にすぎず、支援金の対象とならない高所得者にはそれを受け入れる余裕がある、との議論も成り立つだろう。
第5に、財源の工程を示すことだ。与野党の案を足し合わせて歳出を積み上げるような妥協は避けるべきである。政府・与党は、減税と支援金の財源を、予算編成を待たずにできる限り早く示すべきだ。財源の裏付けがないまま歳出が上積みされれば、市場の財政懸念を強めかねない。
期待される野党の役割
参院で与党が過半数に届かない以上、野党は法案の行方を左右する立場にある。その影響力を一時的な給付の金額を競うことに使えば、与野党双方の歳出が積み上がるだけに終わるだろう。そうではなく、恒久制度の質を高めることに使うべきだ。具体的には、支援金の対象と支給額の基準、すなわち対象年収の上限・下限と支給額の算定の考え方を法律に明記させ、政令への白紙委任を避けること、減税の財源を予算編成より前に示させること、そして、減税の必要性そのものを問い直すことである。必要であれば、減税法案を見送り、支援金の本格導入を前倒しする形への組み替えも選択肢となるはずだ。
会期末の12月12日までの審議と年末の来年度予算編成は、日本の財政運営と社会保障制度への信認を左右する重要な局面となる。長期金利が高止まりするなか、財源なき歳出の積み増しに歯止めをかけ、税と社会保障を一体で設計する本来の議論に立ち返れるか。与野党双方の責任が問われている。
会期末の12月12日までの審議と年末の来年度予算編成は、日本の財政運営と社会保障制度への信認を左右する重要な局面となる。長期金利が高止まりするなか、財源なき歳出の積み増しに歯止めをかけ、税と社会保障を一体で設計する本来の議論に立ち返れるか。与野党双方の責任が問われている。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。