2026年9月18日に開かれた金融政策決定会合で、日本銀行は政策金利である無担保コールレート(オーバーナイト物)の誘導目標を0.25%引き上げ、1.25%程度にすることを決めました。2024年3月の利上げ開始以降、日本銀行は平均で半年に1回程度のペースで利上げを実施してきましたが、前回6月の利上げからわずか3か月程度での今回の利上げは、明確な「利上げペースの加速」を意味します。そうした政策姿勢の変化を念頭に、植田総裁は決定会合後の記者会見で、「政策の局面変化」との表現を用いました。
「利上げペースの加速」と金融政策運営の2つの柱
2024年3月以降日本銀行が進めてきた利上げは、基調的な物価上昇率が2%に向かって上昇し、物価目標達成の確度が高まることに応じて、政策金利を中立水準に向けて徐々に引き上げ、金融緩和の程度を縮小させていくことを狙ったものです。
ただし、足もとでは、金融政策運営の方針のこの第1の柱に、第2の柱が加わってきました。日本銀行の説明によれば、基調的な物価上昇率が物価目標の2%にかなり近づく中で、原油価格上昇などの要因によって基調的な物価上昇率が上振れ、物価目標を上回ってしまう恐れが出てきたため、第2の柱として、そうしたリスクに対して予防的な措置を講じる必要が新たに生じたのです。
これが、植田総裁の言う「政策の局面変化」であり、今回の「利上げペースの加速」という変化の説明ともなっています。現在の日本銀行の利上げは、この2つの柱に照らして進められています。そうした方針は、9月の金融政策決定会合で示された対外公表文の以下の記述に表れています。
「そのうえで、調整のタイミングやペースについては、中東情勢やAI関連需要の拡大、為替相場の変動の影響を含め、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら、検討していく方針である。とくに、基調的な物価上昇率が2%の「物価安定の目標」を超えて上振れていくリスクが顕在化し、それがその後の経済に悪影響を及ぼすことがないよう、基調的な物価上昇率を2%程度の水準で安定させていくという観点が重要になると考えている。」
「利上げペースの加速」の局面がどの程度長く続くかは、中東情勢、AI関連需要の拡大、為替相場の変動の3つの要因によって決まると考えられます。
金融市場は政治からの独立性に注目
日本銀行の金融政策は「利上げペースの加速」で新たな局面に入りました。しかし、9月の決定会合を受けて、為替市場は予想外に円安方向に振れました。円安は当日の決定会合の結果発表直後と、その後の総裁記者会見を受けて、2段階で進んでいます。
第1段階での円安進行は、金融政策を決める9人の政策委員のうち2人が政策金利の据え置きを主張して、利上げに反対したことによるものと考えられます。この2人はともに、高市政権下で任命されており、利上げに慎重ないわゆる「リフレ派」とされる人物です。利上げに前向きでない高市政権の影響力の下、今後の利上げが思うように進まないのではないかとの見方が金融市場に浮上し、それが円安につながったとみられます。
さらに、直前に行われたFRB(米連邦準備制度理事会)の政策対応の違いも、金融市場で強く意識されたと思われます。FRBは9月16日に開かれたFOMC(米連邦公開市場委員会)で、全会一致で利上げを決めました。賛成票を投じたメンバーの中には、利下げを強く要求するトランプ大統領によって任命された人物も含まれていました。彼らもトランプ大統領に忖度することなく、利上げに賛成したのです。今回の利上げは、FRBの政治からの独立を金融市場に強くアピールすることとなりました。
それに比較して日本銀行は、政治からの独立性が確立されていないのではないか、との見方が金融市場で広がり、それが日本銀行と通貨の信認を相対的に低下させることで、円安が促された可能性があります。
来年以降の政策委員の人事に注目が集まる
さらに金融市場は、来年以降の日本銀行の政策委員の人事にも注目し始めています。9人の政策委員の中で最も利上げに前向きな、いわゆる「タカ派」とされる2人の審議委員が、来年7月に任期を終えて退任します。高市政権がその後任に「リフレ派」を充てれば、利上げはより難しくなるとの見方があります。
ただし、来年7月に退任する2人の審議委員のうち1人は、3メガバンク出身者から交代で選ばれる事実上の固定席、いわゆる銀行枠です。高市政権がこの慣例に反して、2人とも「リフレ派」を充てることは簡単ではないと思われます。そのため、来年7月に増える「リフレ派」は1人にとどまると考えられます。
仮に「リフレ派」が2人増えて4人になるとしても、残りの5人の政策委員が支持すれば、利上げを進めることは可能です。そもそも、「利上げペースの加速」が続いて、来年7月時点では、日本銀行の利上げはほぼ完了している可能性も考えられるところです。
このような点を踏まえれば、日本銀行の利上げが思うように進まないとする金融市場の見方は、やや行き過ぎと思われます。そして、今後も進められる日本銀行の利上げは、円安の是正に一定程度貢献することが期待されます。
大幅利上げ、連続利上げには慎重か
一方、決定会合後の植田総裁の記者会見中にも、さらに円安が進みました。これは、植田総裁が、会合ごとの連続利上げや0.5%の大幅利上げに慎重な発言をしたため、と推察されます。
植田総裁は、そうした異例の利上げが、銀行の貸出環境や資産市場に大幅な調整をもたらすことへの警戒を示しました。また、物価の上振れリスクに早めの対応を行うことで、物価上昇率がさらに上振れして大幅な利上げに追い込まれる可能性を減らすことができる、とも語っています。
植田総裁は一方で、物価情勢次第で様々な可能性があり、決め打ちはできないと柔軟な姿勢を見せたものの、金融市場は、連続利上げや0.5%の大幅利上げの可能性は高くないと考え、それが円安につながった可能性が考えられます。
本来、連続利上げや0.5%の大幅利上げが必要なほど、現状で物価上昇率の上振れリスクが高まることも、日本銀行の物価への対応が遅れをとってしまう「ビハインド・ザ・カーブ」のリスクが高まっているとも思えません。確かに日本銀行は9月の声明文において、物価が目標を超えて上振れるリスクが「顕在化している」と強い警戒感を示しています。しかし、筆者の見立てとしては、春以降の原油価格高騰の影響から、消費者物価指数の上昇率は高まる方向にありつつも、依然として当初の予想の範囲内にとどまっていると考えられます。
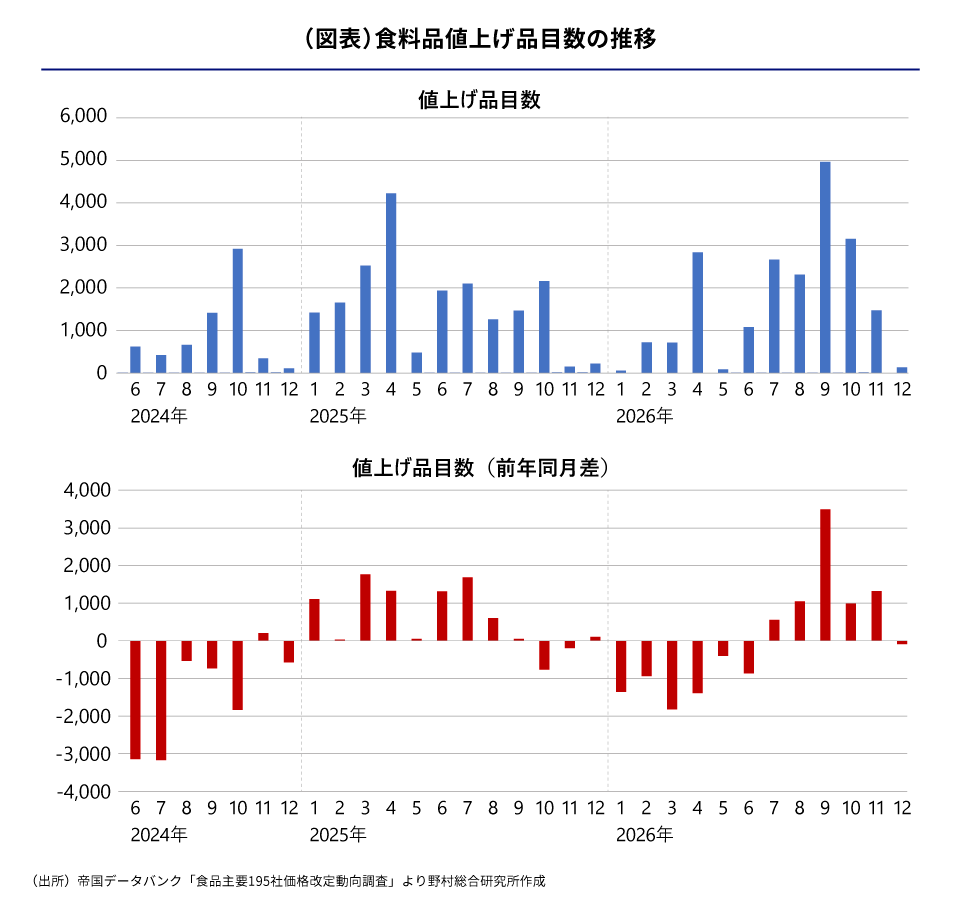
さらに、帝国データバンクの食品価格改定動向調査によると、本来値上げが増えやすい10月の値上げ品目数は3,153品目と、9月の4,965品目を下回りました。値上げラッシュは山を越えつつある可能性が考えられます(図表)。
また、10月1日に発表された日銀短観(9月調査)で企業の5年後の物価見通しは+2.5%と、前回調査の+2.6%を下回りました。前回調査を下回ったのは、2020年9月調査以来6年ぶりのことです。
仮に日本銀行が会合ごとの連続利上げや0.5%の大幅利上げを実施すると、金融市場は、それを、想定していたよりも物価上昇リスクが深刻である証拠と理解し、長期金利の大幅上昇などの混乱が引き起こされかねません。こうした点を踏まえると、10月の連続利上げや大幅利上げは、現在のところ日本銀行は想定していないとみられます。
また、「利上げペースの加速」のもと、3か月に一度程度の頻度で0.25%ずつの利上げを進める姿勢は、今年の12月に見込まれる次の利上げまでと予想され、その後は物価情勢の緩やかな改善を確認した上で、従来通りのより緩やかなペースに戻っていくと考えます。
しかし、原油価格の高水準が続き、また1ドル160円を超えて円安が進む場合には、日本銀行は基調的な物価上昇率の上振れリスクへの警戒を解除できず、「利上げペースの加速」の局面がより長引くことも考えられます。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。