導入検討が進みつつある給付付き税額控除
「給付付き税額控除」制度の導入検討が進んでいる。2026年8月5日の閣議決定によれば、2029年度に本格導入される予定である。
8月5日の閣議決定によれば、給付付き税額控除は、例えば以下のような特徴を持つ仕組みであるとされている。
- 中低所得の現役勤労者の税・社会保険料負担の軽減を目的
- 就労インセンティブの向上や、いわゆる「年収の壁」への効果的な対応の観点等を踏まえ、「個人単位」とし、単身者も対象
- 一定の勤労性の所得があり、一定の税・社会保険料負担がある者を対象
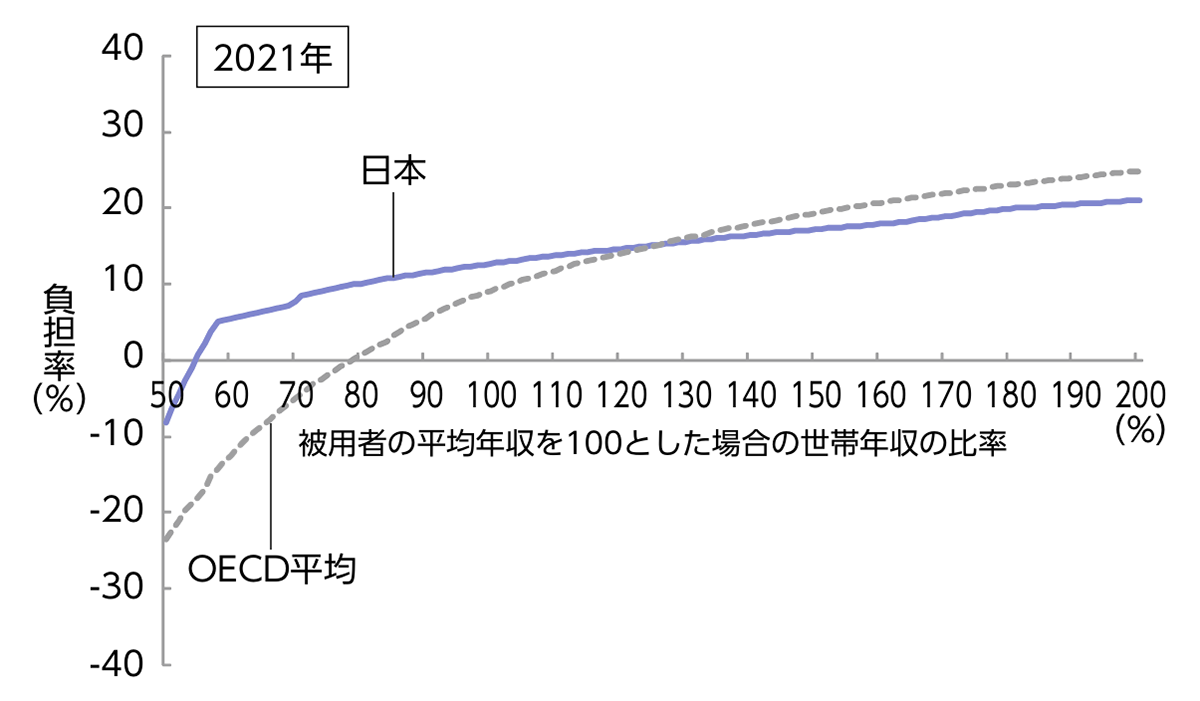
給付付き税額控除の導入が検討されている背景としては、特に低・中所得就労者の税・社会保障負担率が欧米などと比べて高く、働く低所得層の手取りが伸びにくい構造になっている事があります。この問題に関して、日本総合研究所の翁百合・シニアフェローが作成・提唱したいわゆる「翁カーブ」は社会保障国民会議等の場で広く議論されてきた。(図1)
図1 共働き・子どもあり世帯の負担率のOECD平均と日本の比較(いわゆる「翁カーブ」)
出所:総合研究開発機構 NIRAオピニオン No.89
想定される給付付き税額控除の仕組み
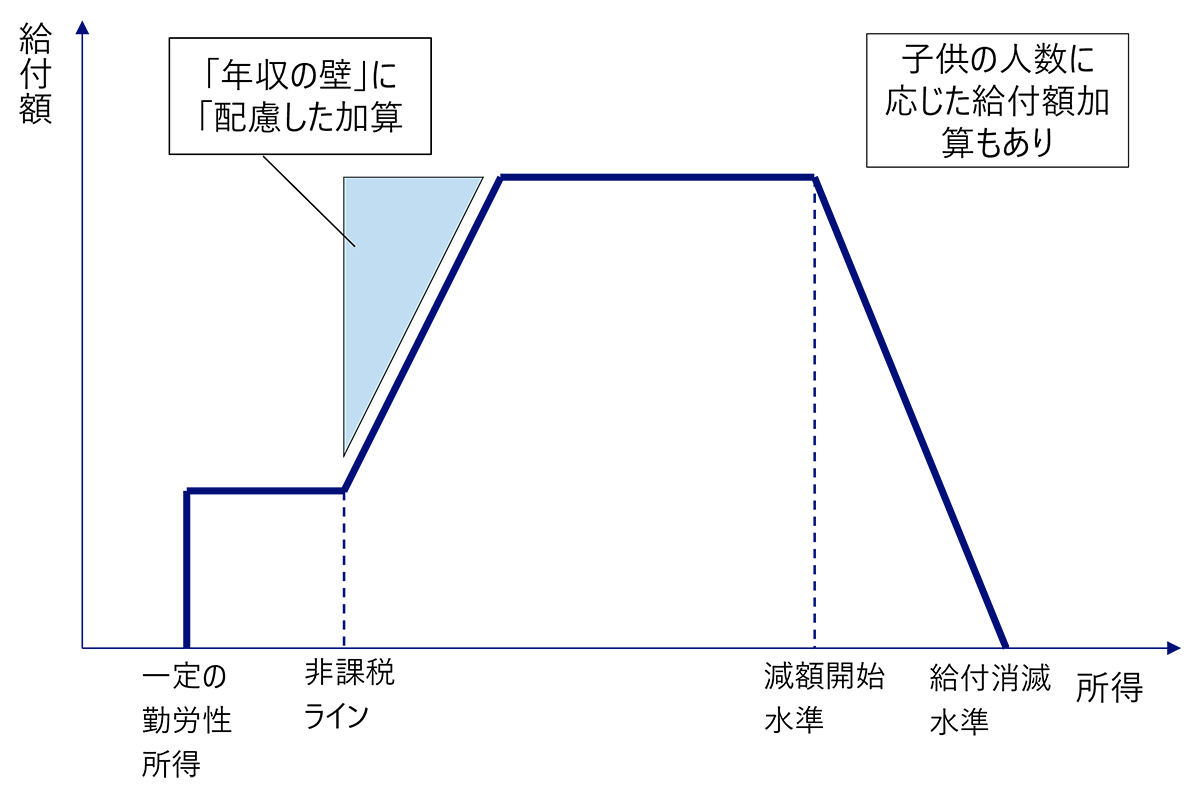
8月5日の閣議決定に先立ち、制度の検討を行ってきた社会保障国民会議は、7月29日に「中間とりまとめ」を発表した。中間とりまとめによれば、給付付き税額控除のイメージは図2のような仕組みである。
図2 給付額税額控除の仕組みのイメージ
出所:中間とりまとめ(社会保障国民会議 令和8年7月29日)よりNRI作成
具体的には、
- (1)個人単位に給付を行う
- (2)一定の勤労性所得があれば、給付開始
- (3)非課税ラインを超えた場合には、「年収の壁」に配慮して満額の給付を行う
- (4)所得が減額開始水準以上になると給付額は徐々に減額し、所得給付消滅水準で給付は停止
と言う形で、所得水準(基本的には勤労所得)によって、給付額が変動する仕組みである。
「年収の壁」への対応を考慮することで、ここでは非課税ラインを超えれば満額の給付を得ることが出来る仕組みとなっており、働き控えを行っている就労者に対して追加就労を行うインセンティブを提供する点にこの制度の特徴がある。
具体的な給付対象者は誰になるか?
給付付き税額控除に関する国民の最大の関心は「いったい誰が給付の対象になるか」であろう。インフレに伴い実質賃金が低迷する中で、経済的な苦境を訴える人は多い。2025年の国民生活基礎調査でも、生活が「苦しい」と感じる世帯は55.4%に上り、特に子どもがいる世帯の61.5%、母子世帯では82.1%と高く、経済的な支援を求める国民の声は大きい。多くの国民が「自分が給付の対象になるかどうか」を知りたいと思っているのではないだろうか。
残念ながら、具体的な給付対象者はまだはっきりしない。給付開始、減額開始、給付消滅が具体的にいくらの年収となるかは今後の検討とされており、本稿執筆の2026年9月では明らかにされていない。なお、中間とりまとめでは「給付が消失する水準は、諸外国では概ね平均年収の50%前後」とされており、今回の制度でも給付消滅水準は平均年収の50%程度を想定していると考えられる。国税庁の令和6年民間給与実態統計調査によれば、平均給与は478万円(男性587万円、女性333万円)である事から、給付消滅水準は凡そ250万円前後となる可能性があるが、いずれにしても現段階では不明である。
この点に関して、従来から給付付き税額控除に関する提言を行っている日本財団の土居丈朗上席フェローは、2026年5月14日に想定される給付制度の試案とそれに基づく財政等への影響試算を公表している。(【論考】給付付き税額控除の対象と規模に関する試算(前編))
土居上席フェローの試算では給付付き税額控除制度を
- 課税前年収130万円(支給開始年収)以上で給付開始
- 課税前年収が130万円~250万円の就業者(年金未受給)に定額2年20万円支給
- 課税前年収が250万円以上の就業者は給付額が逓減して、課税前年収300万円で給付消失
と仮定し、年収130万円から300万円の就業者を支給対象とした上で、対象者1588万人(男性578万人、女性980万人)給付総額年間2兆8436億円と試算している。(統計データとして一般非公開の日本家計パネル調査(JHPS)を利用)
但し、この推計では、例えば「年収の壁」を考慮して年収130万円以下に就業調整している有配偶パート女性などは対象に入れていないと思われる。そのため、給付付き税額控除の導入をきっかけにしてそれらの就業調整している有配偶パート女性などが年収130万円を超えて就業する可能性があることを考慮すれば、想定される対象者はより多くなる可能性がある。
世帯構成のカテゴリに基づいた給付対象者の試算
例えば世帯構成等のカテゴリ(単身か否か、子供がいるか、等)に基づき具体的に対象となりうる就業者を推計してみる。その推計を通じて「自分が対象となるかどうか」の参考にして頂きたい。
そこで、今回以下のような世帯属性ごとに給付対象者の数の推計を行い、実際に給付対象となる方々の大まかなイメージを把握できるようにする。
なお、データとしては、世帯属性別に個人の所得データがある就業構造基本調査(令和4年)を用いるが、就業構造基本調査ではデータの年収区分が50万円~100万円単位である事から、
- 年収が100万円以上で給付付き開始
- 年収が300万円で給付消失
と簡素化した制度と仮定した上で推計を行うものとする。この場合、年収区分が100万円以上300万円未満の就業者が給付対象となる。また、こどもの人数に応じた加算等は今回の試算では考慮しない。
(1)子供のいる夫婦世帯
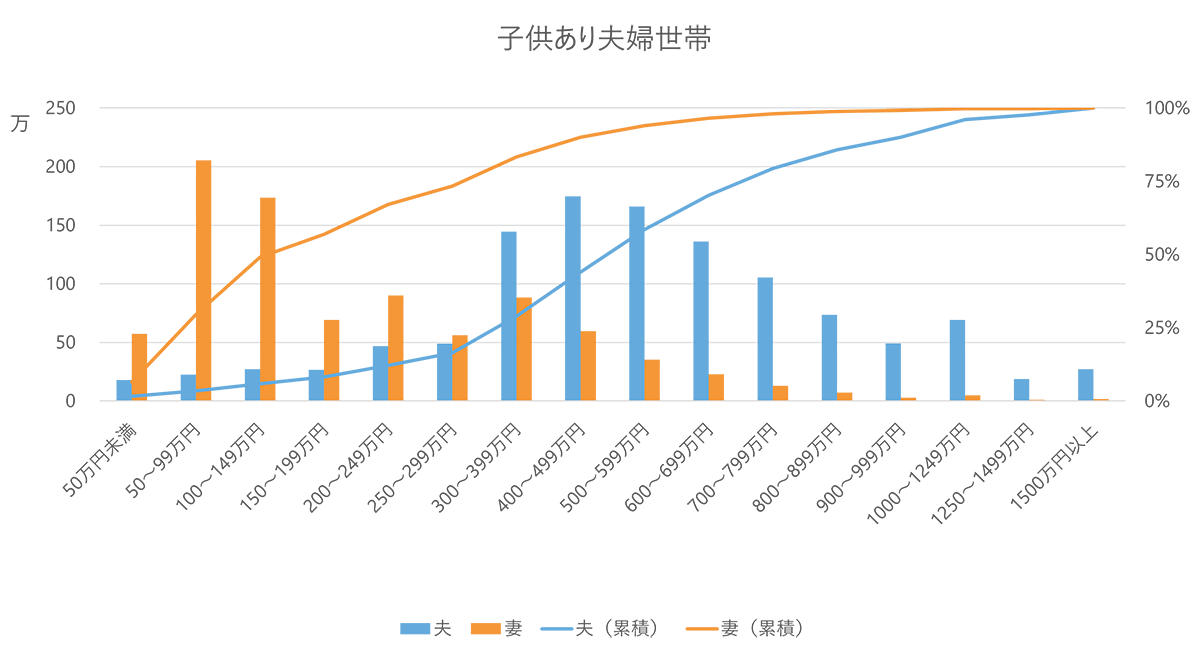
就業構造基本調査によれば、子供のいる夫婦世帯の年収分布は図2のようになる(夫婦とも有業者)
図3 子供のいる夫婦世帯の年収分布(夫婦とも有業者)
出所:就業構造基本調査(令和4年)よりNRI作成
この図を基に対象者を推計すると、
男性149万人(子供のいる夫婦世帯全体の12.9%)
女性389万人(子供のいる夫婦世帯全体の43.8%)
となる。
この様に、子供のいる夫婦世帯では、妻の4割が給付対象になる一方で、夫側は1割に留まる。
(2)ひとり親世帯
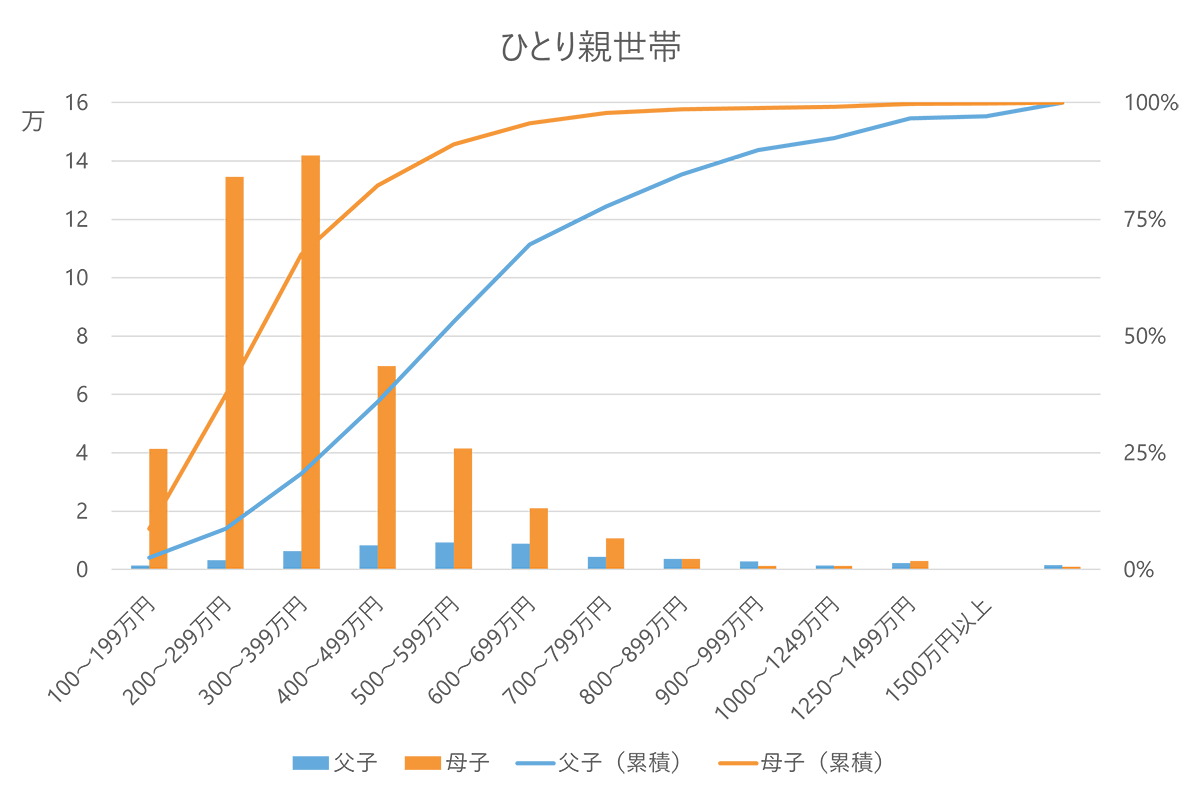
就業構造基本調査によれば、ひとり親世帯の年収分布は図3のようになる(有業者)。
図4 ひとり親世帯の年収分布(有業者)
出所:就業構造基本調査(令和4年)よりNRI作成
この図を基に対象者を推計すると、
父子世帯1万人(父子世帯帯全体の18%)
母子世帯28万人(母子世帯全体の59%)
となる。
この様に、母子世帯では6割近くが給付対象になる一方で、父子世帯では2割弱に留まる
(3)子供のいない世帯(単身または夫婦のみ)
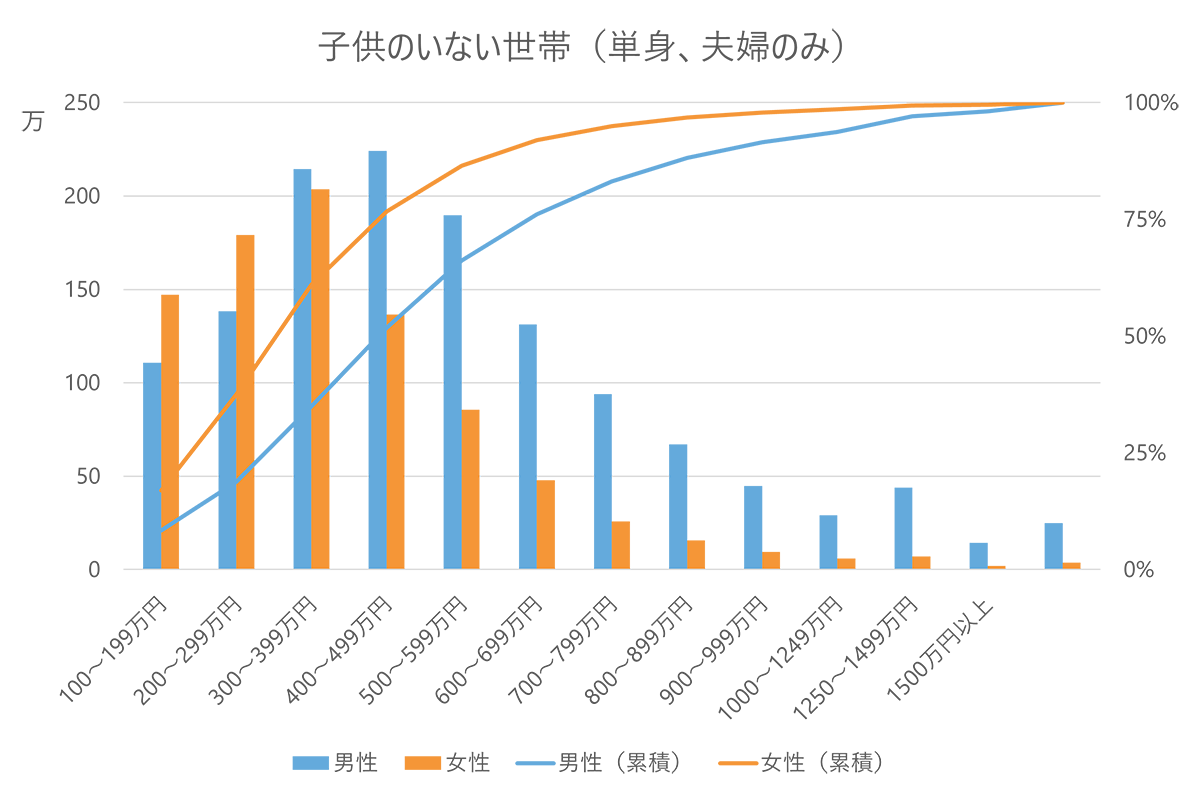
就業構造基本調査によれば、子供のいない世帯(単身または夫婦のみ)の年収分布は図4のようになる(有業者)。
図5 子供のいない世帯の年収分布(単身または夫婦のみ。有業者)
出所:就業構造基本調査(令和4年)よりNRI作成
この図を基に対象者を推計すると、
男性353万人(子供のいない世帯帯全体の27%)
女性383万人(子供のいない世帯全体の44%)
となる。
この様に、子供のいない世帯では、男性の3割弱、女性の4割が給付対象になる。
ここまで世帯類型毎に対象者の推計を行ってきたが、子供のいる世帯の男性は給付対象者が全体の2割未満にとどまる。これは、子供のいる世帯の男性は一般的に年収が高い傾向があるためと言える。一方、女性は子供の有無にかかわらず4割前後が給付対象となる。また、母子家庭に限っては6割が給付対象となる。
「年収の壁」で就業調整している就業者は給付付き税額控除制度でどうなるか
これまで、世帯構成のカテゴリによる対象者の推計を見てきたが、次は「年収の壁」で就業調整している就業者に関して推計してみる。
2026年8月5日の閣議決定では、今回の制度の目的の一つとして「年収の壁」への対応も挙げられている。
給付付き税額控除による給付を通じて、「年収の壁」により税社会保障の負担を行わないよう就業調整している就業者の就労促進を促し、ひいてはこれらの就業者に一定の税社会保障の負担のしてもらう事、これが今回の制度の狙いの一つである。
まずは、対象となりうる就業者はどのくらいいるかを見てみる。
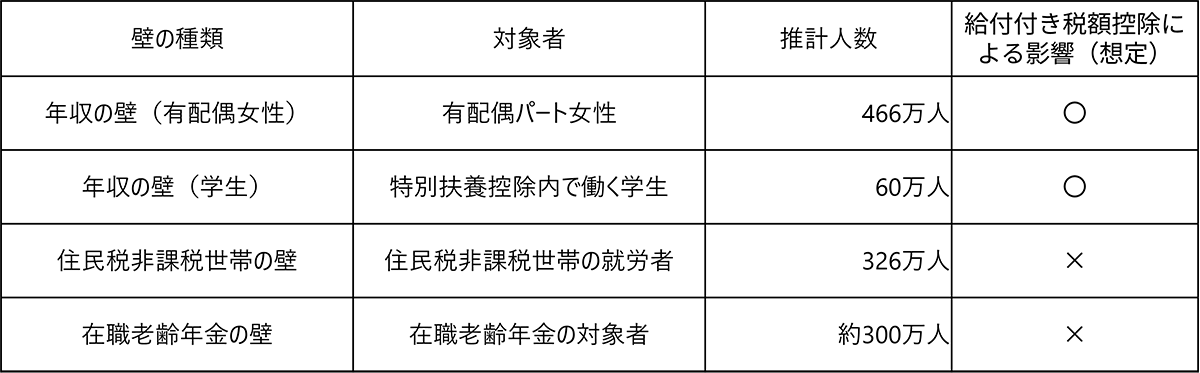
2024年12月24日のコラム「この国には『壁』が多すぎる」(https://www.nri.com/jp/media/column/data_view_use/20241224.html)で述べたように、壁に面して就業調整を行っている就労者には以下のような方がいる。
図表6 各種ある壁とその推計人数
出所:コラム「この国には『壁』が多すぎる」
(https://www.nri.com/jp/media/column/data_view_use/20241224.html)より(一部追記)
この中で、在職老齢年金の対象者は、就業調整を行う年収水準が月額65万円(年780万円)であり、給付付き税額控除の対象となると想定される年収水準を大きく超えているので、給付付き税額控除による就業促進は期待できない。
また、住民税非課税世帯の就労者は、非課税世帯であることに伴う医療費減免や授業料減免、保育料無償化などの各種支援を理由に就業調整していると考えられ、給付付き税額控除による給付だけでは就業調整を取りやめるインセンティブに乏しい事から、給付付き税額控除による就業促進は期待できない。
一方、特別扶養控除内で働く学生及び有配偶パート女性に関しては、就業調整解消に伴う給付額が一定の金額以上であれば、就業促進に繋がる可能性がある。
2025年6月30日のコラム「2025年制度改正で「年収の壁」はどの程度動いたか」(https://www.nri.com/jp/media/column/data_view_use/20250630.html)でも述べたように、実際に就業調整を行っている就業者にとって「年収の壁」は「扶養の壁」であるとも言える。そのため、これらの就業調整している就業者は扶養の範囲内で就労できる年収100万円前後に集中していた。
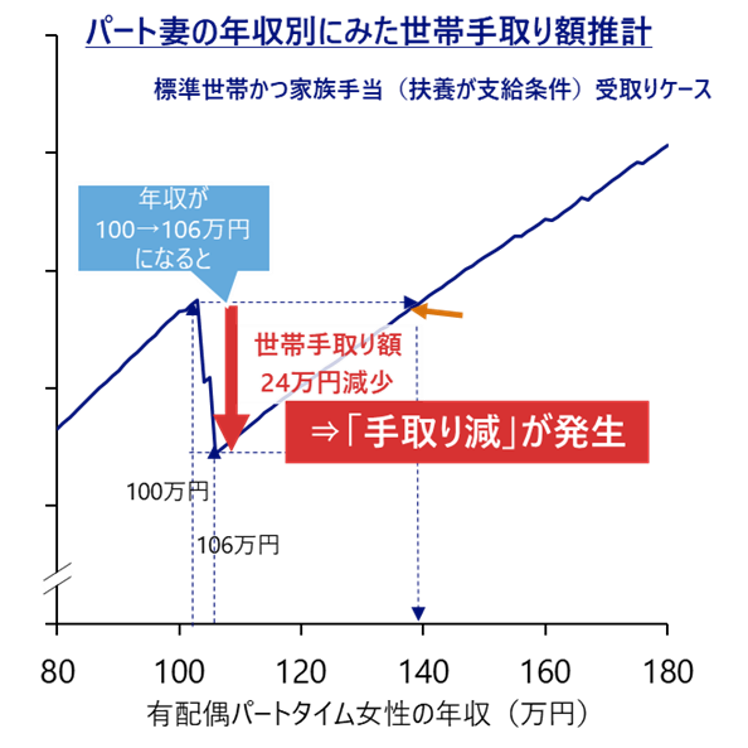
扶養の範囲を超えた就労をした場合、税・社会保険料負担と共に、企業が支給する家族手当が不要を超える事により支給停止となる場合がある。例えば、有配偶パート女性では、NRIの試算では、「年収の壁」を超えると発生する「手取り減」は社会保険料負担の発生及び家族手当の支給停止などにより、世帯全体で最大24万円減となる。このため、年収の壁の範囲内で就労調整する強いインセンティブが働く(図表7)
図表7 年収の壁のイメージ(家族手当支給の有配偶パート女性)
出所:NRI
そこで仮に、今回の給付付き税額控除制度でこの「手取り減」を相殺出来る給付が行われるとすると、年収の壁の水準を超えて就労する事が期待できる。
以上の事から、
- 有配偶パート女性
- 特別扶養控除内で働く学生
が給付付き税額控除による給付で就業促進される可能性がある。
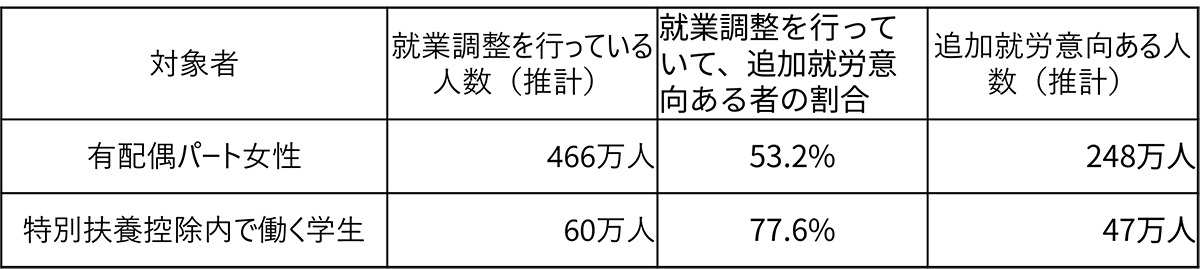
2026年1月21日のコラム「2026年度制度改正で「年収の壁による就業調整」は大きく改善される方向に」(https://www.nri.com/jp/media/column/data_view_use/20260121.html)で述べたように、有配偶パート女性及び特別扶養控除内で働く学生の中で、追加就労意向ある人数は、それぞれ248万人、47万人と推計される(図表8)
図表8 就業調整を行っている中で追加就労意向ある人の人数
出所:NRI
これらの対象者が、今回の給付付き税額控除による給付で「年収の壁」を超えた就業を行う可能性があると言える。
給付付き税額控除制度の対象者の多くは女性の就労者
以上の分析をまとめると、就業者に対する給付付き税額控除制度の影響は図表9のようになると考えられる。
図表9 就業者に対する給付付き税額控除制度の影響
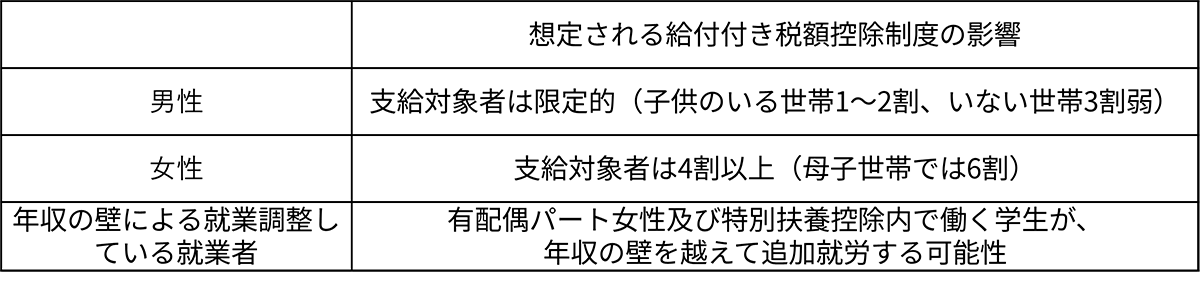
そもそも、今回の給付付き税額控除制度は中低所得の就業者に対する支援を目的に創設される制度であり、そのため相対的に年収が高い傾向がある「子供のいる男性」の大半は支給対象外となる可能性がある。但し、夫婦ともに就業の場合は母親である女性側の4割が支給対象となると思われる。
今後、具体的な制度詳細が明らかになる中で、この様に「制度対象となる人」「制度対象とならない人」が明らかになってくる。
政府としては、この様な対象とならない人々にも丁寧な説明が必要になると考えられる。
プロフィール
-
梅屋 真一郎のポートレート 梅屋 真一郎
未来創発センター フェロー
社会基盤研究室長
東京大学卒業、野村総合研究所入社、システムサイエンス部配属の後、NRIアメリカ(ニューヨーク)、野村ローゼンバーグ(サンフランシスコ)出向。帰国後、金融関連本部にて活動。経営企画部を経て、未来創発センターに所属、2023年4月より現職。
専門は、各種制度分析。主な著書に「これだけは知っておきたい マイナンバーの実務 」(日経文庫)、「雇用ビッグデータが地方を変える-47都道府県の傾向と対策」(中央公論新社)等。
※組織名、職名は現在と異なる場合があります。