世界のAI関連需要を主導する米国
AI関連需要が世界経済に大きな影響を及ぼしていることは疑いない。AI関連需要の規模が最も大きいのは米国と考えられるが、それについては様々な推計値がある。米連邦準備制度理事会(FRB)のスタッフは、AI関連需要の2026年1—3月期米国実質GDPへの成長寄与度は、前期比年率で+1.18%と推計する。国際決済銀行(BIS)は2026年の成長寄与度は+1.0%、ヘッジファンドBridgewaterは+1.4%、大手金融グループのBofAは+0.4%とそれぞれ試算している。
BISのレポート(BIS Bulletin No120, “Financing the AI boom: from cash flows to debt,” January 2026)によると、2025年半ば時点で、データセンター(建設+設備)とIT製造施設への支出は米国のGDPの1%、ソフトウェア等を含むIT投資全体は5%に達したという。また、データセンターと半導体工場の建設は、2022年以降の3年間で平均0.4%ポイント、米国の実質GDP成長を押し上げた。
BISのレポート(BIS Bulletin No120, “Financing the AI boom: from cash flows to debt,” January 2026)によると、2025年半ば時点で、データセンター(建設+設備)とIT製造施設への支出は米国のGDPの1%、ソフトウェア等を含むIT投資全体は5%に達したという。また、データセンターと半導体工場の建設は、2022年以降の3年間で平均0.4%ポイント、米国の実質GDP成長を押し上げた。
米国のAI関連需要の影響が世界に波及
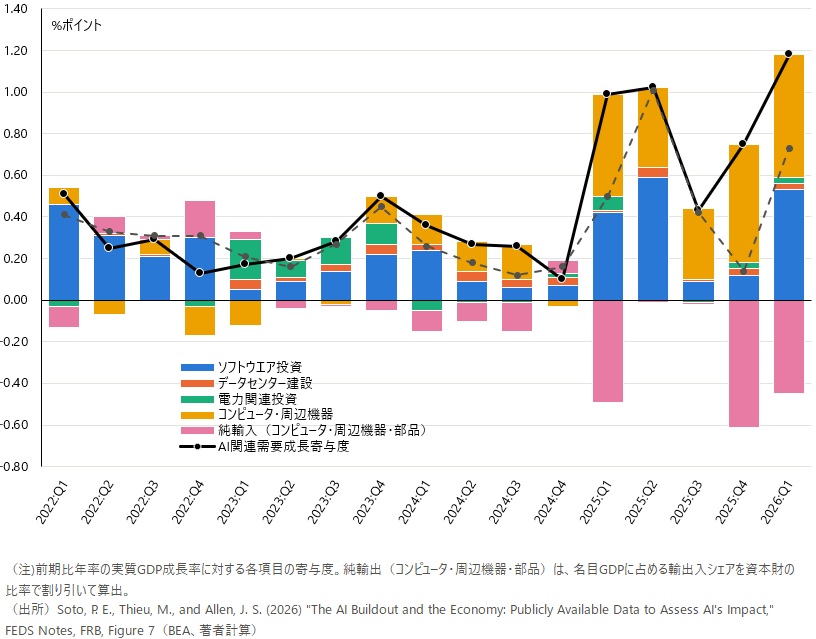
図表1は、FRBのスタッフ論文(DEDS Notes, “The AI Buildout and the Economy; Publicly Available Data to Assess AI’s Impact,” July 2026)による内訳別AI関連需要の実質GDP成長寄与度の試算値を示したものだ。
2025年以降、AI関連需要の成長寄与度は大きく高まった。特に、コンピュータ・周辺機器の需要とソフトウェア投資の寄与が大きい。既に述べたように、AI関連需要の2026年1—3月期米国実質GDPへの成長寄与度は前期比年率+1.18%となり、同期の実質GDP成長の56.2%を占めた。
ただし、この強い米国のAI関連需要は、すべて国内での供給によって賄われたわけではない。AI関連財の輸入も大幅に増加しているのである。AI関連財の純輸入(輸入—輸出)を足すと、2026年1—3月期のAI関連需要の実質GDPへの成長寄与度は前期比年率+0.73%となる。
AI関連需要の米国実質GDPへの成長寄与度は前期比年率+1.18%であるが、米国のAI関連生産・供給の成長寄与度は前期比年率+0.73%になる。両者の差は、米国でのAI関連需要が他国にスピルオーバーしている規模を示している。
図表1 米国AI関連投資の実質GDP成長率への寄与度(前期比年率、%ポイント)
AI関連需要のGDP成長寄与の各国比較
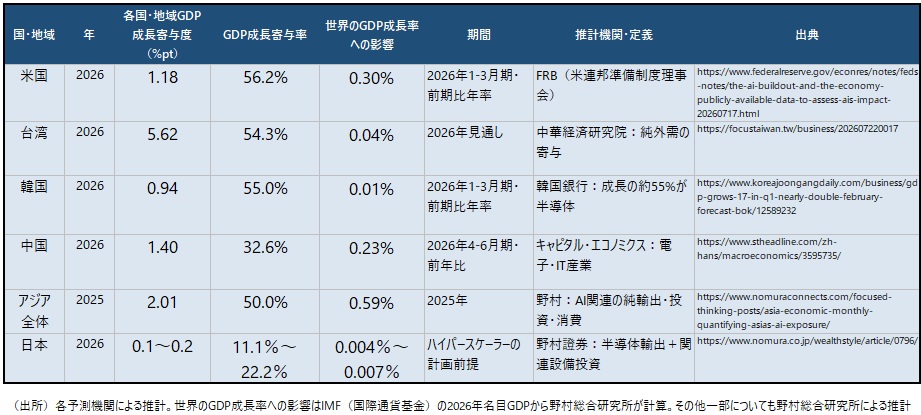
各国経済そして世界経済に与えるAI関連需要の影響を考えるため、各国で代表的な推計を集めてみた(図表2)。それぞれの試算ではAI関連需要の定義などが揃っていないため、厳密な比較はできないが、全体の傾向を概観することは可能だ。
ここで示されているのは米国とアジアのみであり、欧州など他の地域での推計は入手できなかった。世界の実質GDP成長率(年率)への両地域の寄与度を合計すると、0.60%となる。
世界の実質GDP成長率(年率)への寄与度で最大は、米国の+0.3%、次は中国の+0.23%である。台湾、韓国では自国のGDPに対するAI関連需要が米国と同様に50%を超えている。
一方日本は、実質GDPに対するAI関連需要の寄与度は年間+0.1%~+0.2%、世界の実質GDP成長率に対する寄与も0.01%未満に限られている。
ここで示されているのは米国とアジアのみであり、欧州など他の地域での推計は入手できなかった。世界の実質GDP成長率(年率)への両地域の寄与度を合計すると、0.60%となる。
世界の実質GDP成長率(年率)への寄与度で最大は、米国の+0.3%、次は中国の+0.23%である。台湾、韓国では自国のGDPに対するAI関連需要が米国と同様に50%を超えている。
一方日本は、実質GDPに対するAI関連需要の寄与度は年間+0.1%~+0.2%、世界の実質GDP成長率に対する寄与も0.01%未満に限られている。
図表2 各国のAI関連需要のGDP成長寄与推計
金融面でのリスク
本コラムでは、AI関連需要の経済効果と、それを支える複雑な金融構造のリスクを指摘するコロンビア・ビジネススクールのステイン・ファン・ニューウェンバーグ教授が、9月24日~25日にブルッキングス研究所のコンファレンスに向けて公表した論文(”Financing the AI Buildout,” Brookings Papers on economic activity)の内容を概観した(コラム「米国AI投資ブームの持続性と金融リスク」、2026年10月1日)。
その内容を改めて要約すると、AI関連大手5社の設備投資は2026年に初めて営業キャッシュフローを上回る見込みであり、社内で稼いだ現金だけでは投資ペースを支えきれなくなる転換点を迎えている。
必要な投資額が最大手企業でもバランスシート上で賄いきれない規模となった結果、外部資金への依存度が高まり、金融市場に対するストレスを高めている。また、設備の自社保有中心のモデルから、リース・合弁・専業開発業者との提携を組み合わせるモデルへの移行が進んだ結果、AI関連大手のバランスシートだけではAI関連設備の全体像が見えにくくなり、さらにプライベートクレジットファンド、REITなどが資金を提供する中、AI関連需要の資金調達が複雑化している。
さらに、株式市場では大手AI企業による巨額のAI関連投資が将来の収益で回収できるかどうかが株式市場のリスクである。米国のAIインフラ投資全体の回収に必要な収益水準にOpenAIとAnthropicの2社の売上高のみで達するには、売上高が年率約80%で増加し続ける必要がある。2社の売上は直近1年では約4倍に伸びたが、必要とされる年率約80%をさらに6年以上、しかも数千億ドル規模になってから維持できるかには大きな不確実性がある。
巨額の投資の回収の見通しが失われた時点で、AI企業の投資は一気に縮小し、AI投資ブームの終焉につながりかねない。
AI関連需要の資金調達とプライベートクレジットファンド、株式市場のリスク
既に見た BISのレポート(BIS Bulletin No120, “Financing the AI boom: from cash flows to debt,” January 2026)でも、これと同様な議論が展開されている。その内容を簡単に以下で紹介する。
AI関連投資は規模が急速に増加しており、資金調達が営業キャッシュフローから負債へ移りつつある。その中で、とくにプライベートクレジットファンドの役割が急拡大している。
AI投資の持続性はAI企業が高い収益期待に応えられるかにかかっている。融資や社債発行ではAI関連のプレミアムが大きくない一方、AI関連銘柄の株価には大きなプレミアムが乗っている。これは、融資や社債がAI関連のリスクを過小評価しているか、あるいは株式市場が将来のキャッシュフローを過大評価しているかのどちらかだろう。
負債依存の高まり、透明性の低いプライベートクレジットファンド、AI企業間の循環的な資金のやり取り、オフバランス化による隠れたレバレッジがシステミックな波及リスクとなりうる。
透明性の低いプライベートクレジットのAI関連向け残高は、ほぼゼロから足もとで2,000億ドル超まで拡大し、プライベートクレジット融資残高全体に占めるAI関連向けの比率は約8%に上昇している。
AI投資ブームの終焉は来るか?
以上のような研究成果を踏まえると、巨額のAI関連投資が回収できないとの見方が浮上することをきっかけに、AI分野における株式市場の過大な期待が修正され、AI関連の株価が大きく下がる。それはAI関連企業の資金の調達力を低下させ、実際にAI関連投資を抑制させる可能性がある。その結果、AIブームは一定程度冷やされることになるのではないか。
他方、AI関連投資の外部資金依存度の高まり、資金の出し手の多様化は、ひとたびAIブームが一巡する際に、金融面での問題が引き起こされる可能性を高めているのではないか。
現在のAIブームの終焉が、直ちに世界経済の深刻な悪化や金融危機を引き起こすとは限らないが、AI関連需要の世界経済、特に米国経済への大きさを踏まえると、明確な成長鈍化につながるだろう。そして、銀行システム以外での金融面での問題は一定程度生じることは避けられないだろう。
それは、金融市場における現在の株高、長期金利の上昇、ドル高といった大きなトレンドを転換させる、ゲームチェンジャーとなり得るのではないか。
他方、AI関連投資の外部資金依存度の高まり、資金の出し手の多様化は、ひとたびAIブームが一巡する際に、金融面での問題が引き起こされる可能性を高めているのではないか。
現在のAIブームの終焉が、直ちに世界経済の深刻な悪化や金融危機を引き起こすとは限らないが、AI関連需要の世界経済、特に米国経済への大きさを踏まえると、明確な成長鈍化につながるだろう。そして、銀行システム以外での金融面での問題は一定程度生じることは避けられないだろう。
それは、金融市場における現在の株高、長期金利の上昇、ドル高といった大きなトレンドを転換させる、ゲームチェンジャーとなり得るのではないか。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。