7-9月期は個人消費の下振れを輸出・設備投資が支える構図に
内閣府は11月16日に2026年7―9月期国内GDP統計を発表する。読売新聞の主な民間調査機関10社への調査によると、実質GDP見通しの平均値は前期比+0.1%、年率換算+0.3%と、かなり低水準ながらも4四半期連続のプラスが見込まれている。ただし10社のうち3社はマイナス成長を見込んでいる。
同期のGDP統計を特徴づけるのは、個人消費の弱さだろう。10社すべてが実質個人消費は前期比マイナスになると予想している。GDP統計の個人消費を推計する基礎統計である家計調査で9月の実質消費支出は前月比-2.8%、前年同月比-6.8%と大幅下落となった。7-9月期については、春以降の原油価格高騰の影響が本格的に表れたタイミングであり、物価高騰が個人消費に大きな打撃を与えたとみられる。こうした状況は、10-12月期についても同様だろう。
また、台風や長雨など天候不順も、レジャー関連を中心に個人消費の下押し要因となったとみられる。自動車税の環境性能割廃止に伴う車の販売増や、省エネ基準厳格化によるエアコンの駆け込み需要といった特需が剥落したことも、個人消費の下振れにつながった。
7-9月期は財政悪化懸念から長期金利の上昇が続いたが、その悪影響は個人消費よりも住宅投資に表れるとみられ、同期の実質住宅投資も前期比マイナスが見込まれている。
一方、家計需要の弱さを打ち消すとみられるのが、設備投資と輸出の増加である。設備投資は、省力化やAI関連の需要が押し上げ、高めの伸びが見込まれている。その設備投資を刺激するのは、対米向けAI関連財の輸出だろう。実質輸出も、半導体関連財の好調などで増加が見込まれる。ただし、原油の代替輸入拡大などの影響から輸入が拡大するため、純輸出(輸出―輸入)はマイナスとなる可能性が高い。
同期のGDP統計を特徴づけるのは、個人消費の弱さだろう。10社すべてが実質個人消費は前期比マイナスになると予想している。GDP統計の個人消費を推計する基礎統計である家計調査で9月の実質消費支出は前月比-2.8%、前年同月比-6.8%と大幅下落となった。7-9月期については、春以降の原油価格高騰の影響が本格的に表れたタイミングであり、物価高騰が個人消費に大きな打撃を与えたとみられる。こうした状況は、10-12月期についても同様だろう。
また、台風や長雨など天候不順も、レジャー関連を中心に個人消費の下押し要因となったとみられる。自動車税の環境性能割廃止に伴う車の販売増や、省エネ基準厳格化によるエアコンの駆け込み需要といった特需が剥落したことも、個人消費の下振れにつながった。
7-9月期は財政悪化懸念から長期金利の上昇が続いたが、その悪影響は個人消費よりも住宅投資に表れるとみられ、同期の実質住宅投資も前期比マイナスが見込まれている。
一方、家計需要の弱さを打ち消すとみられるのが、設備投資と輸出の増加である。設備投資は、省力化やAI関連の需要が押し上げ、高めの伸びが見込まれている。その設備投資を刺激するのは、対米向けAI関連財の輸出だろう。実質輸出も、半導体関連財の好調などで増加が見込まれる。ただし、原油の代替輸入拡大などの影響から輸入が拡大するため、純輸出(輸出―輸入)はマイナスとなる可能性が高い。
値上げの動きは最悪期を過ぎつつあるか
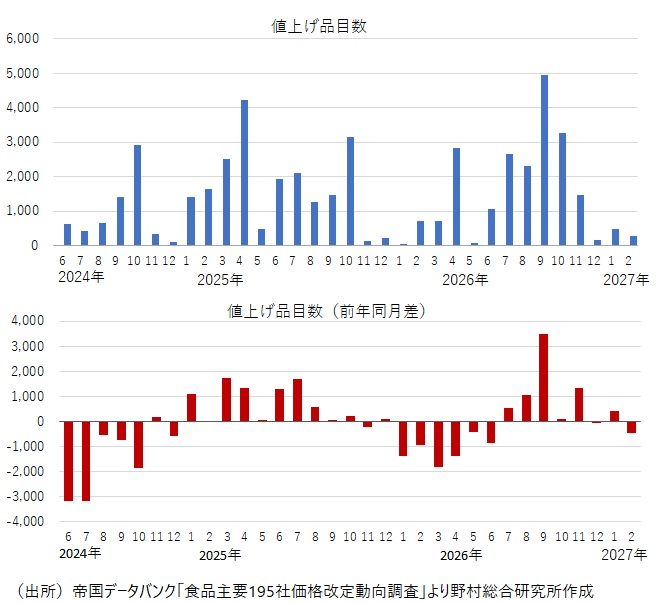
帝国データバンクが10月30日に公表した飲食料品の値上げ調査によると、11月の飲食料品値上げは、合計1,477品目となった。高水準は続くものの、単月の値上げ品目数としては3か月ぶりに3千品目を下回った(コラム「11月の値上げ:原油価格高騰による値上げはピークを越えたか -消費税率引き下げ時の企業の価格設定に不確実性」、2026年11月2日)。
さらに現時点での調査では、12月の値上げ品目数は154品目とさらに大幅に低下し、6か月ぶりに前年同月の水準を下回った。来年に入ってからも、値上げ品目数は比較的低い水準が続く見通しとなっており、原油価格高騰によって夏場以降広がりを見せた値上げの動きは、ピークを越えつつある(図表1)。
原油価格高騰がエネルギー関連、日用品、食料品に与える影響は数か月から半年程度と比較的短期間で表面化する一方、影響が弱まるのも早い。この先、原油価格、為替が安定を維持すれば、2027年は、物価上昇率が低下傾向を辿り、個人消費を下支えする1年となるだろう。
さらに現時点での調査では、12月の値上げ品目数は154品目とさらに大幅に低下し、6か月ぶりに前年同月の水準を下回った。来年に入ってからも、値上げ品目数は比較的低い水準が続く見通しとなっており、原油価格高騰によって夏場以降広がりを見せた値上げの動きは、ピークを越えつつある(図表1)。
原油価格高騰がエネルギー関連、日用品、食料品に与える影響は数か月から半年程度と比較的短期間で表面化する一方、影響が弱まるのも早い。この先、原油価格、為替が安定を維持すれば、2027年は、物価上昇率が低下傾向を辿り、個人消費を下支えする1年となるだろう。
図表1 飲食料品値上げ品目数の推移
消費税率引き下げが企業の価格設定に与える影響には注意
小売店が頭を悩ますのは、来年4月に食料品の消費税率が引き下げられる際の価格設定だ。価格改定には値札の付け替え、レジシステムでの入力価格の修正などのコストがかかる。また、頻繁な値上げは顧客離れを招く可能性もある。こうしたコストを「メニューコスト」という。そこで企業は、できる限り価格改定の頻度を下げようとする。
食料品の価格上昇は続いており、9月の消費者物価統計で食料品の価格は前年同月比で+2.8%だ。来年4月に食料品の消費税率が8%から1%に下がる分を正確に価格に反映させれば、食料品の価格は6.5%低下することになる。
しかし「メニューコスト」を抑えようとする企業は、消費税率引き下げに応じて販売価格を下げて間もなく値上げをすることを避けるために、当面の値上げ分を含めて来年4月1日に価格設定を行うことが考えられる。
食料品の価格が1年間で+2.8%上昇する現状を前提に、企業が4月の消費税率引き下げに伴う値下げから半年間の値上げを回避するために、半年分の値上げを前倒しで織り込んで4月1日に価格設定を行う場合、値下げ幅は6.5%ではなく5.2%に圧縮される計算だ。また、先行き1年分の値上げを前倒しで織り込む場合、4月1日の値下げ幅は3.9%まで圧縮される。このような点を踏まえると、来年4月1日には消費税率引き下げ分よりも値下げ幅は圧縮されやすい。
他方、企業が先行きの値上げ分を来年4月1日の値下げ実施の前に前倒しで実施する可能性もある。その場合、今年の年末から来年の初めにかけての値上げの動きが一時的に強まり、個人消費に悪影響を及ぼす可能性もあるだろう。
食料品の価格上昇は続いており、9月の消費者物価統計で食料品の価格は前年同月比で+2.8%だ。来年4月に食料品の消費税率が8%から1%に下がる分を正確に価格に反映させれば、食料品の価格は6.5%低下することになる。
しかし「メニューコスト」を抑えようとする企業は、消費税率引き下げに応じて販売価格を下げて間もなく値上げをすることを避けるために、当面の値上げ分を含めて来年4月1日に価格設定を行うことが考えられる。
食料品の価格が1年間で+2.8%上昇する現状を前提に、企業が4月の消費税率引き下げに伴う値下げから半年間の値上げを回避するために、半年分の値上げを前倒しで織り込んで4月1日に価格設定を行う場合、値下げ幅は6.5%ではなく5.2%に圧縮される計算だ。また、先行き1年分の値上げを前倒しで織り込む場合、4月1日の値下げ幅は3.9%まで圧縮される。このような点を踏まえると、来年4月1日には消費税率引き下げ分よりも値下げ幅は圧縮されやすい。
他方、企業が先行きの値上げ分を来年4月1日の値下げ実施の前に前倒しで実施する可能性もある。その場合、今年の年末から来年の初めにかけての値上げの動きが一時的に強まり、個人消費に悪影響を及ぼす可能性もあるだろう。
AIブームの終焉は日本経済に大きな打撃
11月3日の米国中間選挙で、民主党が想定以上の圧勝となったことから、AI開発やAIデータセンター建設を中心にAI規制が強化されるとの懸念が金融市場に広がり、一時、AI関連株は大幅に下落した。民主党が上下両院を制しても、AI規制の連邦法はトランプ大統領の拒否権に阻まれて可決されない可能性が高い(コラム「米中間選挙で圧勝した民主党はAI規制強化を進めるか」、2026年11月9日)。
しかし株式市場は、民主党主導の議会が、トランプ政権のAI推進政策を抑えるとともに、州レベルでAI規制が進むこと、2028年の大統領選挙で民主党が政権を奪回し、2029年からAI規制が連邦レベルで本格化することを懸念している。
AI企業の投資が外部資金の依存度を高める中、長期金利上昇、株価下落といった金融市場の動揺は、企業の資金調達環境を悪化させ、投資の鈍化につながりやすくなっている。規制強化への懸念だけでなく、巨額の投資を将来の収益で回収することができるかどうかという懸念も、AI関連株の調整につながりかねない。
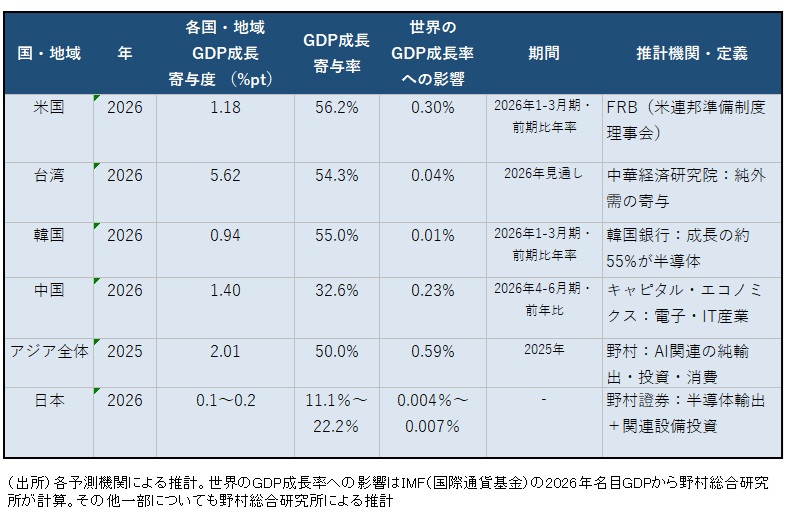
世界のAIブームの中心地は米国であるが、アジア各国も、米国向けのAI関連財の輸出増加を通じて、米国のAIブームの恩恵に浴している。米国、台湾、韓国は実質GDP成長の半分以上がAI関連需要によるものと推計される(図表2)。
こうした国々と比べれば、日本の成長に占めるAI関連需要の寄与は小さい。それでも、米国のAIブームの行方が日本経済に与える影響は小さくないだろう。特にAI需要が鈍化する際には、AI関連株の調整がリスク回避の円高を生じやすいことから、輸出企業は対米輸出の減速と円高の双方から収益が悪化しやすい。その影響は、設備投資や、雇用・賃金の抑制を通じて国内経済に波及する。
米国のAIブームの変調は円高を通じて物価高を抑える効果を生じさせる可能性がある一方、国内景気を下振れさせる。2027年の日本経済の大きな注目点は、原油価格高騰による物価高から米国のAIブームの行方へと移る。
「GDP民間予測 年0.3%増 7~9月期平均 4四半期連続プラス」、2026年11月3日、読売新聞
「7~9月期GDP、年0.4%増=消費低調、設備投資が下支え―民間予測」、2026年11月10日、時事通信ニュース
しかし株式市場は、民主党主導の議会が、トランプ政権のAI推進政策を抑えるとともに、州レベルでAI規制が進むこと、2028年の大統領選挙で民主党が政権を奪回し、2029年からAI規制が連邦レベルで本格化することを懸念している。
AI企業の投資が外部資金の依存度を高める中、長期金利上昇、株価下落といった金融市場の動揺は、企業の資金調達環境を悪化させ、投資の鈍化につながりやすくなっている。規制強化への懸念だけでなく、巨額の投資を将来の収益で回収することができるかどうかという懸念も、AI関連株の調整につながりかねない。
世界のAIブームの中心地は米国であるが、アジア各国も、米国向けのAI関連財の輸出増加を通じて、米国のAIブームの恩恵に浴している。米国、台湾、韓国は実質GDP成長の半分以上がAI関連需要によるものと推計される(図表2)。
こうした国々と比べれば、日本の成長に占めるAI関連需要の寄与は小さい。それでも、米国のAIブームの行方が日本経済に与える影響は小さくないだろう。特にAI需要が鈍化する際には、AI関連株の調整がリスク回避の円高を生じやすいことから、輸出企業は対米輸出の減速と円高の双方から収益が悪化しやすい。その影響は、設備投資や、雇用・賃金の抑制を通じて国内経済に波及する。
米国のAIブームの変調は円高を通じて物価高を抑える効果を生じさせる可能性がある一方、国内景気を下振れさせる。2027年の日本経済の大きな注目点は、原油価格高騰による物価高から米国のAIブームの行方へと移る。
図表2 各国のAI関連需要のGDP成長寄与推計
(参考資料)「GDP民間予測 年0.3%増 7~9月期平均 4四半期連続プラス」、2026年11月3日、読売新聞
「7~9月期GDP、年0.4%増=消費低調、設備投資が下支え―民間予測」、2026年11月10日、時事通信ニュース
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。