2026年7月中旬に発表された富士通やファナック、安川電機、川崎重工、NVIDIAの協業をはじめ、日本国内でも顧客接点や技術面の強みを持ち寄り、役割を分担しながらAI・ロボットの実装を加速する動きが見られ始めている。本稿では、欧米企業の取組み動向や想定されるバリューチェーン構造への変化について分析しつつ、日本企業が強みを有する高精度な部品・基盤の供給、ロボットの現場導入、量産化支援といった、既存の技術や顧客基盤を活かせる領域を明らかにし、AI・ロボット時代に日本企業に期待される事業機会を整理する。
製造業における設備・IT投資は、個別工程の効率化や設備稼働状況の「見える化」を中心とした従来のDXから、AI・ロボットを前提に業務・生産プロセス全体を再設計する段階へ移りつつある。[前編]製造現場に求められるDXの次の一手(2026年2月13日掲載)では、この変化を牽引する欧米の先進プレーヤーを4類型に整理し、製造現場が足元から取り組むべき活動として、短期的な省人化効果だけに依存しない投資評価、AIが利用できる形での現場データ整備、部門を越えた全社横断体制構築等の方向性を示した。
本稿では、4類型のうち、ロボット本体と基盤ソフトウェアを担う①Robotプラットフォーマーと、設計されたロボットを量産可能な工業製品に仕立てる②Robot EMSベンダーに焦点を当てる。欧米企業の取組みや特許出願動向、今後想定されるバリューチェーン構造の変化を踏まえ、日本の製造業にとっての事業機会と取組みの方向性を考察する。
こうした新たなバリューチェーンの形成に向け、日本国内でも、ロボット本体やAI・制御技術を担う企業と、製造技術や顧客接点、現場実装力を持つ企業が、それぞれの強みを持ち寄りながら連携する動きが始まっている。2026年7月中旬に発表された富士通、ファナック、安川電機、川崎重工、NVIDIA等の協業は、各社の技術と顧客接点等を組み合わせ、実装を加速する動きの一例である。将来的には各社の事業領域が重なり、競争関係が生じる可能性もある。一方、足元では、それぞれの技術と顧客基盤を活かして役割を分担し、早期に実装経験を蓄積することの意義が大きい。日本企業には、従来事業で培った強みを新たな用途へ転用し、フィジカルAIに関するバリューチェーンにおいても重要な役割を獲得することが期待される。
1.新たな産業エコシステムへの参入意義
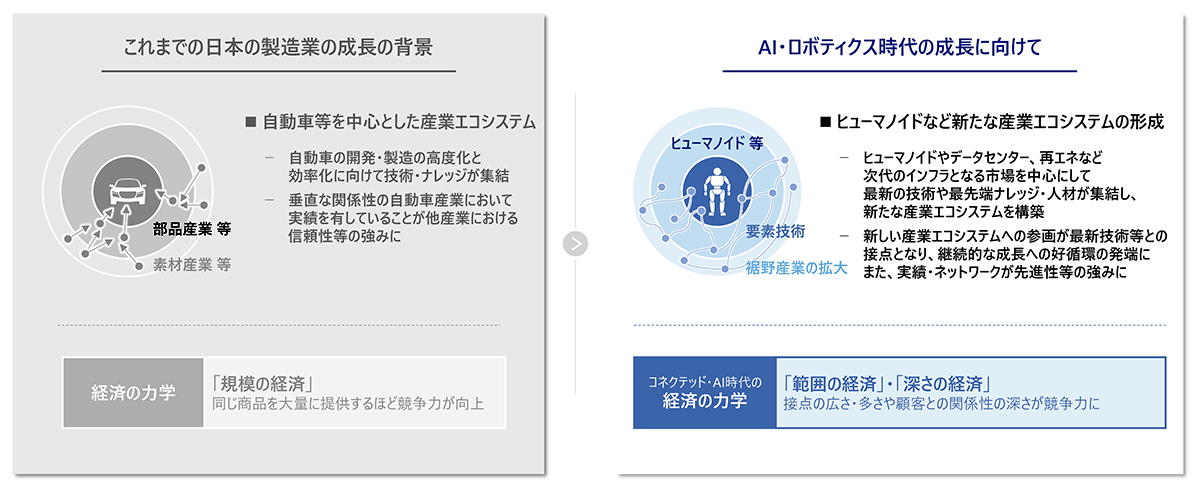
日本の製造業は、自動車産業を中心に、比較的明確な製品仕様と階層的なサプライチェーンの下で、品質や生産性を高め、同一製品を安定的かつ大量に供給する「規模の経済」を追求することで発展してきた。
これに対し、フィジカルAI技術の実装では、製品仕様や企業間の役割分担があらかじめ固定されているとは限らない。ロボットに求められる作業は、製造、物流、建設、医療など利用現場ごとに異なり、同じ業種でも、設備、対象物、作業手順、人員配置、安全基準などによって変化する。そのため、ロボット等を納入して終わるのではなく、ハードウェア、AI・制御ソフトウェア、現場データ、周辺設備を組み合わせ、導入後も学習やソフトウェア更新を通じて機能を改善し続けることが重要となる。
従来との違いは、企業や技術が業界の境界を越えて組み合わされ、その組合せや役割分担が用途に応じて変化する点にある。ロボット本体の開発企業に加え、現場適合、稼働データによる性能改善、量産・検査・保守を担う企業などが、導入後も継続的に価値創出へ関与する構造へ変わる。
この構造では、多様な製品・技術・データを組み合わせて用途を広げる「範囲の経済」と、顧客の現場に深く入り込み、導入・運用から得た知見を製品やサービスの改善につなげる「深さの経済」が重要となる。
図1で示すように、フィジカルAIやロボティクスへの事業展開は、直接的な製品売上や利益の獲得にとどまらない。成長分野への参画を通じ、新たな顧客、技術、人材、データとの接点を得られる。そこで形成した実績やネットワークは、自社技術の高度化や他産業展開にもつながり、中長期的にはAI・コネクテッド時代の企業プレゼンスを左右し得る。日本企業には、既存技術や顧客関係を起点に、新たなバリューチェーンのどこに参画できるかを見極めることが求められる。
[図1]自動車等に次ぐ新たな産業エコシステム形成の可能性
※出所:NRI
2.Robotプラットフォーマー周辺で広がる事業機会
Robotプラットフォーマーは、TeslaやBoston Dynamicsなどに代表され、ロボット本体とOS、AI、制御ソフトウェアを中核とするプレーヤーである。汎用性の高いロボットを開発し、ソフトウェア更新や学習によって対応可能な作業を広げることが想定される。
一方、高機能部品、電源・充電基盤、用途別エンドエフェクタ、既存設備との接続、安全設計、保守までを単独で担うとは限らない。部品・基盤や現場ごとの導入・運用は、外部企業との連携で補完される可能性が高い。
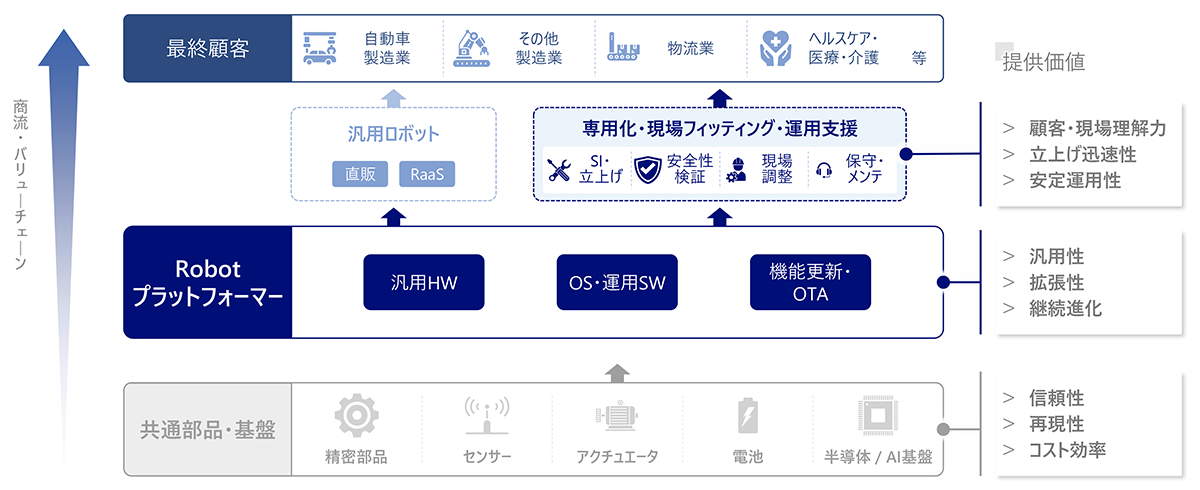
[図2]Robotプラットフォーマーを取り巻くバリューチェーンのイメージ
※出所:NRI
図2のとおり、Robotプラットフォーマーを中心とするバリューチェーンは、要素部品からロボット本体、OS・AI、設備インテグレーション、拠点運用、アフターサービスまで幅広い。欧米企業の直近の特許出願動向等から、日本企業の事業機会は「ロボットの性能を支える重要部品・基盤の供給」と「汎用ロボットを顧客現場へ適合させる導入支援」の2つに大別できる。
高精度な認識・駆動・電源基盤等の供給
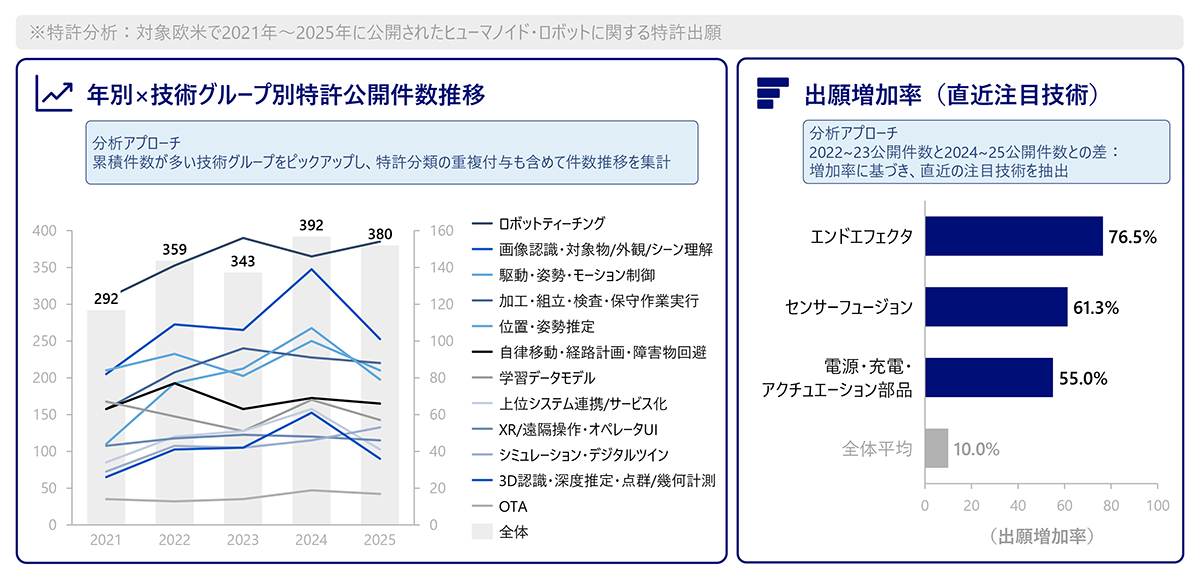
汎用的に設計・生産されたロボットが、それぞれの作業現場で人や設備の近くで作業するためには、対象物、環境、人、設備を安定的に認識できることが大前提となる。照明変動、反射、粉塵、振動、狭所、屋外などでも精度を維持する頑健性が重要である。欧米の特許公開状況からも、画像認識系やティーチング、駆動・姿勢制御の重要性がうかがえ、直近の出願増加率からは、エンドエフェクタやセンサーフュージョン等も注目ポイントとして挙げられる。
[図3]Robotプラットフォーマーを取り巻く欧米での特許出願公開動向
※出所:欧州・米国内での特許公開情報に基づきNRIにて作成
図3のとおり、画像認識・対象物/外観/シーン理解や駆動・姿勢・モーション制御は直近の公開件数が多く、出願増加率からはエンドエフェクタやセンサーフュージョンが注目技術として挙げられる。日本企業は、産業用カメラや画像センサの領域で、外観検査、寸法検査、異常検知、位置決め向けに培った「安定して撮る」「正確に測る」「不正を見分ける」といった強みを有する。これらをロボットの視覚・空間認識モジュールへ転用する商機が見込まれる。ただし、固定環境を前提とした検査機器から、移動するロボット、変化する現場、多品種の対象物へ対応するため、動的環境での認識、複数センサ統合、ロボット制御との低遅延連携が必要となる。CognexやBasler、SICKといった欧米企業も、製造・物流拠点向けの技術を活かしフィジカルAI時代への対応を進めている。例えばCognexは、従来の製造業向けに培ったマシンビジョン技術等をロボットのガイダンス・アライメント等へ展開している。こうした既存技術の応用は、日本企業にとっても自社の技術的な強みを新たな用途へ展開する際の示唆となる。
また、汎用ロボットの競争力はAIによる「頭脳」の性能だけでなく、歩行、把持、姿勢維持、力加減、反復動作、安全停止、耐久性といった「身体」の性能にも左右される。そのため、高信頼のモータ、減速機、アクチュエータ、力・姿勢・安全制御の基盤などが重要となる。Schaefflerやmaxonなどの欧米企業も、自動車向けで培った量産品質や医療機器等向けの精密性を武器に、ヒューマノイド向けの検討を加速している。日本企業も、産業用ロボット、工作機械、半導体製造装置向けに培った高精度位置決め、サーボ制御、トルク制御、振動抑制、耐久設計の技術・ノウハウを活かせる可能性がある。
さらに、ヒューマノイド等の利用価値は稼働時間・効率性に左右されるため、小型・高出力の電源技術や、稼働計画と連動した充電マネジメントへのニーズも大きい。大量導入時には、長時間安定稼働できる電源・充電基盤に加え、停止時間や充電待ちを抑えるフリート充電制御、運用最適化との連携も必要となる。
バッテリー・BMSメーカーやパワエレ・パワー半導体メーカーは、EV、フォークリフト、AGV/AMR向けに培ったバッテリーパック設計、BMS運用、急速充電、安全制御、熱設計などの知見を活かすことが可能である。InfineonやNXP等は既に車載向け等で培ったケイパビリティをヒューマノイド向けに展開しており、バリューチェーン上の重要プレーヤーとのパートナーシップの重要性もうかがえる。日本企業にとっても、ハード供給にとどまらず、保守サービス化やソフト更新を含むライフサイクル設計まで入り込めるかが競争力を左右することとなる。
汎用ロボットを顧客の現場へ適合させる導入支援
図2で示したとおり、汎用ロボットの基盤ソフト、AI、OS、データ学習以外、特にユーザー企業固有の工程への対応や既存設備との連携までは、Robotプラットフォーマー単独では担いきれないことが見込まれる。そのため、顧客現場へスムーズに導入・定着させるパートナーが必要となる。FA/SI、設備エンジニアリング、マテハン、工程設備、検査装置、IT/OTシステム、保守サービス等で既に顧客接点を持ち、顧客理解度の高い企業における商機が期待される。既存顧客に対して培ってきた工程、設備、作業標準、安全・品質基準、業務システム、保守運用等に関する理解と投資対効果の説明力、現場立上げ力、トラブル対応力等を活かすことができる。今後のプレゼンスの確立に向けては、Robotプラットフォーマーとの関係性強化のほか、マルチベンダーロボットへの対応、標準導入テンプレート化、API/データ連携力、ロボット安全・サイバーセキュリティ対応、遠隔保守、稼働率保証型サービス、現場作業をロボット化する業務設計力、導入ROIを説明できる提案力等の強化が必要となることが見込まれる。
3.Robot EMS/OEMベンダー周辺で広がる事業機会
今後のヒューマノイド等のロボット量産において、ロボット設計メーカー自身が製造まで担う垂直統合型と、外部企業の量産能力を活用する水平分業型のいずれが主流となるかは、現時点では定まっていない。一方、ロボット市場の拡大に伴い、スタートアップやファブレス企業等が開発・設計したロボットを、量産可能な工業製品へ仕立てるRobot EMS/OEMベンダー型のプレーヤーが台頭する可能性も考えられる。
実際に、ApptronikがApolloの量産でJabilと協業しているほか、中国でもLens Technologyが複数のロボット企業に対して部品・モジュールから完成品組立までを担うなど、量産・サプライチェーン管理を外部企業が補完する動きが見られる。こうした動向を踏まえると、将来的には自動車や電子機器の量産で培った製造技術、調達、品質管理等を強みとする企業が、ロボットの量産を支える役割を担う可能性がある。
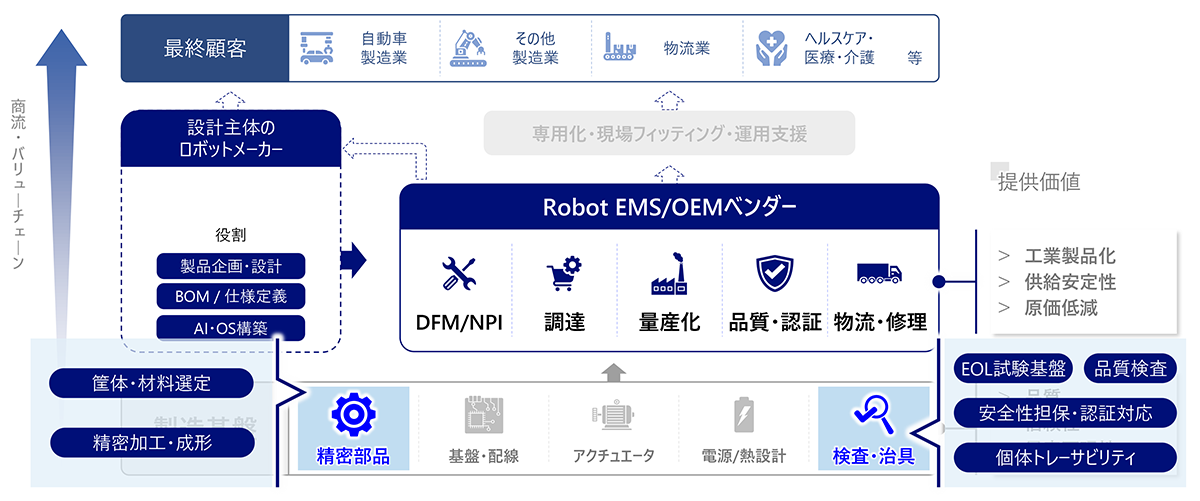
[図4]Robot EMS/OEM ベンダーを取り巻くバリューチェーンのイメージ
※出所:NRI
図4に示すように、こうしたRobot EMS/OEMベンダー型のプレーヤーには、スタートアップ等が手掛けるヒューマノイド等の工業製品化、供給安定、原価低減を支える役割が期待される。そして、その実現に必要な材料加工や金型成形、検査装置・治具といった製造基盤の提供が第三者の事業機会として想定される。
量産を支える材料・加工技術の提供
試作段階で切削や3Dプリンターにより製作された部品は、量産時には樹脂成形、板金、ダイカスト、金型成形、接合、表面処理などに置き換える必要があり、ヒューマノイド等においては、軽量性と剛性に加え、転倒・衝突への耐久性、放熱、防塵・防水、摺動性などを同時に満たすことが求められる。
自動車、電機・電子、産業機器、医療機器などで、高機能樹脂、複合材料、精密加工、金型、接合・シール、熱対策材料を提供してきた日本企業には、こうした要件に応える機会が見込まれる。単なる材料・部品供給にとどまらず、量産を見据えた材料選定や構造設計に早い段階から関与できれば、設計標準への採用や継続的な取引につながる可能性も高まる。
完成品の品質を保証する機能の提供
量産されたヒューマノイド等には、部品単体の品質だけでなく、完成品として移動、把持、姿勢制御、安全停止などが設計通りに機能することの保証が必要である。さらに、ソフトウェア更新によって動作が変化するため、個体や部品のID、校正値、ソフトウェアのバージョン、修理履歴を一元的に管理することも求められる。
自動車、電子部品、半導体、医療機器などで培われたEOL検査、外観・寸法検査、力・トルク測定、機能安全評価、品質ログ管理、製造トレーサビリティも、この領域への展開が期待される。一方で、従来の検査・認証・トレサビは電子部品や自動車部品など比較的標準化された製品が前提であったが、ロボット向けには、移動、把持、姿勢制御、センサーフュージョン、ソフト更新、環境差、人協働安全など検査対象がより複雑となることへの対応が必要となる。
4.日本の製造業に求められる取組み
欧米での取組み動向や直近の日本企業における発表を踏まえると、日本企業に期待される方向性は、技術優位性の再定義、顧客現場への適合力を活かした価値提供、協業による早期実装の3つに整理される。
第一は、自社の技術優位性の再定義である。画像認識、駆動・制御、電源、材料・加工、検査などの強みを、動的環境、小型・軽量化、人との協働、安全性といったロボット固有の要件に適応させることが重要となる。従来技術の単純な横展開ではなく、ソフトウェアやセンサとの一体設計を通じて、ロボットの性能担保に不可欠な部品・基盤へと発展させることが期待される。
第二は、顧客接点と製造現場への深い理解を活かした価値提供モデルの確立である。汎用性や標準化を重視したロボットやサービスだけでは、設備構成や作業手順、品質基準、ベテラン作業者のノウハウなど、工場ごとに異なる条件への対応が難しく、十分な導入効果を得られない可能性がある。特に日本の製造現場では、こうした個別性が競争力の源泉となってきた側面も大きい。そのため、日本企業が培ってきた工程理解、現場での擦り合わせ、設備・システムとの統合力を活かし、汎用ロボットを個々の現場へ適合させる役割には大きな事業機会がある。Robotプラットフォーマーには顧客ごとの現場適合や運用支援、Robot EMSベンダーには材料・加工、製造設備、検査などの量産基盤が必要となることから、日本企業は自社が理解する工程や顧客課題を起点にバリューチェーン上の不足領域を見極めることで、単なる部品供給を越えた役割を担える可能性がある。
第三は、自社の強みを活かした協業・役割分担による早期実装と経験蓄積を優先することである。AI、ロボット本体、制御、部品、設備、システム、現場運用のすべてを一社で担うことは難しい。将来的に協業企業間で事業領域が重なり、競合する可能性が中長期的な論点として残る可能性もある。一方、早期に現場実装へ参加することで得られるデータ、顧客ニーズ理解、品質課題への対応経験、パートナーとの関係は、後から短期間で獲得することが難しい競争力となり得る。
重要なのは、フィジカルAIやヒューマノイドに関する市場・産業を「新しい完成品市場」としてだけ捉えないことである。今後の産業エコシステムでは、ヒューマノイド等のロボット本体だけでなく、その性能を支える部品・基盤、現場適合、量産、検査、保守にも大きな事業機会が生まれる。日本の製造業の強みは、要素技術に加え、それらを高品質で量産し、顧客現場へ実装し、長期に安定運用してきた経験にある。自社の強みを起点に早期からエコシステム形成へ関与し、実装を通じて自らの役割を定義していくことが重要である。今後の競争力は、「何を持っているか」だけでなく、「誰と、どの現場で、どの役割を先に確立するか」によって決まる。既存産業で培った技術と顧客基盤を新たな産業構造の中で再編集し、日本発の強みとして定着させていくことを期待したい。
ご関心のある方は、プレーヤーイメージや活用と強化が期待されるケイパビリティ詳細像、欧米企業の取組み事例等を掲載した詳細版の資料(全30頁)をダウンロードいただき、ご参照いただければ幸いである。
プロフィール
-
加藤 駿のポートレート 加藤 駿
グローバル製造業コンサルティング部
※組織名、職名は現在と異なる場合があります。