経済安保投資の財源に浮上した日銀ETF売却益
高市首相は11月6日の衆院財務金融委員会で、日本銀行が保有するETFの売却益を、経済安全保障上特に重要な分野の事業を計上する新たな特別会計の財源と位置付ける考えを示した。
追加の売却益を償還財源に見込んだ「つなぎ国債」を特別会計で発行し、資金を前倒しで調達するという構想である。報道によれば、政府は足元の株価水準を前提に追加的な売却益を年1兆円規模と見込んでいる。一方、木原官房長官は、具体的な使途や財源の規模は今後検討するとしている。
この構想の前提になっているのが、10月30日の金融政策決定会合で決まったETF売却ペースの加速である(コラム「日銀は基調的な物価が2%の目標に到達と判断も、良い物価上昇はなお実現されず:ETF売却増加による政治的リスク」、2026年10月30日)。日本銀行は簿価で年間3,300億円程度だった売却を、2027年1月から年間8,600億円程度に引き上げる。売却完了までの年数は約112年から約43年に短縮される。政府はその売却益を「成長の果実」と称して、危機管理投資や成長投資に振り向けようとしているのである。
日本銀行のETF売却益は、国庫納付金として政府の一般会計の歳入に入る。売却拡大で納付金が増えても、それを償還財源として特別会計に振り向ければ、一般会計の歳入はその分増えなくなる。つまり財源の付け替えに過ぎず、追加の財源確保策にはならないことをまず確認しておきたい。
追加の売却益を償還財源に見込んだ「つなぎ国債」を特別会計で発行し、資金を前倒しで調達するという構想である。報道によれば、政府は足元の株価水準を前提に追加的な売却益を年1兆円規模と見込んでいる。一方、木原官房長官は、具体的な使途や財源の規模は今後検討するとしている。
この構想の前提になっているのが、10月30日の金融政策決定会合で決まったETF売却ペースの加速である(コラム「日銀は基調的な物価が2%の目標に到達と判断も、良い物価上昇はなお実現されず:ETF売却増加による政治的リスク」、2026年10月30日)。日本銀行は簿価で年間3,300億円程度だった売却を、2027年1月から年間8,600億円程度に引き上げる。売却完了までの年数は約112年から約43年に短縮される。政府はその売却益を「成長の果実」と称して、危機管理投資や成長投資に振り向けようとしているのである。
日本銀行のETF売却益は、国庫納付金として政府の一般会計の歳入に入る。売却拡大で納付金が増えても、それを償還財源として特別会計に振り向ければ、一般会計の歳入はその分増えなくなる。つまり財源の付け替えに過ぎず、追加の財源確保策にはならないことをまず確認しておきたい。
ETF売却益の試算:追加分は年1兆円程度、株価次第で半減も
現在の株価水準では、拡大後の売却益は年1.6兆円、うち追加分は約1.0兆円と試算され、政府の見込みと概ね整合的である。前提は、保有ETFの簿価約37兆円、時価約107兆円(2026年10月30日時点、野村證券推計)である。時価は簿価の約2.9倍であり、簿価1円分を売ると約1.9円の売却益が生じる計算だ。
簿価年8,600億円の売却は時価で約2.5兆円、売却益は約1.6兆円となる。従来の年3,300億円なら売却益は約0.6兆円であるから、売却拡大による追加分は簿価5,300億円分、約1.0兆円である。ただし売却益は株価に大きく左右される。簿価が固定であるため、株価の変動率以上に売却益は変動する。
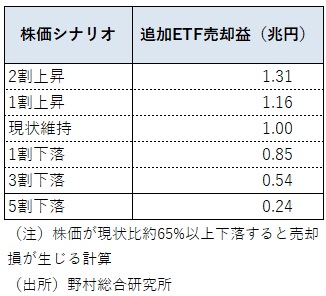
以下の試算(図表)によると、株価が3割下落すると追加売却益は約0.5兆円と半減し、5割下落では約0.2兆円にまで縮小する。つなぎ国債の償還計画が「年1兆円」を前提に組まれるとすると、株価調整局面では財源不足に陥ることになる。
簿価年8,600億円の売却は時価で約2.5兆円、売却益は約1.6兆円となる。従来の年3,300億円なら売却益は約0.6兆円であるから、売却拡大による追加分は簿価5,300億円分、約1.0兆円である。ただし売却益は株価に大きく左右される。簿価が固定であるため、株価の変動率以上に売却益は変動する。
以下の試算(図表)によると、株価が3割下落すると追加売却益は約0.5兆円と半減し、5割下落では約0.2兆円にまで縮小する。つなぎ国債の償還計画が「年1兆円」を前提に組まれるとすると、株価調整局面では財源不足に陥ることになる。
図表 株価シナリオ別の日銀ETFの年間追加売却益(試算)
配当収入の減少:10年で約1.3兆円を失う
日本銀行はETFを売った分だけ将来の配当収入(分配金)を手放す。その分、日本銀行の国庫納付金は減り、政府の一般会計の歳入が減ることになる点にも注意が必要だ。
2025年度の日本銀行のETF分配金等は1兆6,336億円と過去最高だった。保有残高の1%を売れば、年約160億円の配当が失われる計算となる。
ETFの追加売却分(簿価年5,300億円、保有の約1.4%)により、配当収入は毎年約230億円ずつ累積的に減っていく。10年目には年約2,300億円の減収となる。株価と配当を一定とすると、10年間のETF追加売却益約10.0兆円に対し、配当減は累計で約1.3兆円となり、純増収は約8.7兆円に減る。
2025年度の日本銀行のETF分配金等は1兆6,336億円と過去最高だった。保有残高の1%を売れば、年約160億円の配当が失われる計算となる。
ETFの追加売却分(簿価年5,300億円、保有の約1.4%)により、配当収入は毎年約230億円ずつ累積的に減っていく。10年目には年約2,300億円の減収となる。株価と配当を一定とすると、10年間のETF追加売却益約10.0兆円に対し、配当減は累計で約1.3兆円となり、純増収は約8.7兆円に減る。
日本銀行の財務と通貨の信認を損ねる恐れも
さらに重要なのは、日本銀行の財務との関係だ。国庫納付金は日本銀行の剰余金全体から算出され、ETF追加売却益分が区別して納付されるわけではない。2025年度は当座預金への付利が保有国債の利息収入を通期で初めて上回り、逆ざやとなった。日本銀行が2024年12月に公表した試算では、短期金利が2%に達すれば、ETFの分配金収入があっても2027~28年度に最大2兆円規模の赤字が生じる。
その場合、売却益は付利負担の穴埋めに吸収され、納付金の増加にはつながらない可能性がある。さらに赤字となれば納付金はゼロとなる。配当収入の減少は、この赤字リスクを高めることになるのである。
現状のルールの下では、政府はETFの追加売却益を国庫納付金の形で得られなくなる恐れが出てくる。他方、それでも政府がETFの追加売却益を別枠で確保できるよう制度が変更される場合には、日本銀行の赤字はさらに拡大し、資本不足が日本銀行の財務、そして通貨の信認を損ねる恐れも出てくる。
その場合、売却益は付利負担の穴埋めに吸収され、納付金の増加にはつながらない可能性がある。さらに赤字となれば納付金はゼロとなる。配当収入の減少は、この赤字リスクを高めることになるのである。
現状のルールの下では、政府はETFの追加売却益を国庫納付金の形で得られなくなる恐れが出てくる。他方、それでも政府がETFの追加売却益を別枠で確保できるよう制度が変更される場合には、日本銀行の赤字はさらに拡大し、資本不足が日本銀行の財務、そして通貨の信認を損ねる恐れも出てくる。
財源としての確実性と日本銀行の独立性を損ねるリスク
このように、ETF売却益は、つなぎ国債の償還財源に求められる確実性を欠いている。つなぎ国債は、償還財源をあらかじめ法律で担保して発行する国債だ(コラム「経済安全保障とつなぎ国債」、2026年10月2日)。
GX経済移行債では将来のカーボンプライシング収入が償還財源と定められていたが、ETF売却益は、株価次第で大きく増減する。
加えて、ETFの売却額を決めるのは政府ではなく日本銀行だ。今回の売却額の増額には定量的な根拠が示されておらず、株価が大幅に下落する局面では、それが日銀のETF売却によるものという根拠のない批判を浴びるリスクがある(コラム「日銀は基調的な物価が2%の目標に到達と判断も、良い物価上昇はなお実現されず:ETF売却増加による政治的リスク」、2026年10月30日)。さらに、株価下落時に政府が売却の減額や停止を水面下で要請するなど、日本銀行への政治介入のきっかけとなる恐れもある。
売却益が特別会計の償還財源に組み込まれれば、このリスクは一段と高まるだろう。財源不足に直面した政府は売却の加速を求め、株安局面では逆に停止を求めるという、相反する圧力が日本銀行にかかり得る。
金融政策の資産運営が財政の資金繰りに紐付けられることは、中央銀行の独立性と政策の信認を損なうものだ。
GX経済移行債では将来のカーボンプライシング収入が償還財源と定められていたが、ETF売却益は、株価次第で大きく増減する。
加えて、ETFの売却額を決めるのは政府ではなく日本銀行だ。今回の売却額の増額には定量的な根拠が示されておらず、株価が大幅に下落する局面では、それが日銀のETF売却によるものという根拠のない批判を浴びるリスクがある(コラム「日銀は基調的な物価が2%の目標に到達と判断も、良い物価上昇はなお実現されず:ETF売却増加による政治的リスク」、2026年10月30日)。さらに、株価下落時に政府が売却の減額や停止を水面下で要請するなど、日本銀行への政治介入のきっかけとなる恐れもある。
売却益が特別会計の償還財源に組み込まれれば、このリスクは一段と高まるだろう。財源不足に直面した政府は売却の加速を求め、株安局面では逆に停止を求めるという、相反する圧力が日本銀行にかかり得る。
金融政策の資産運営が財政の資金繰りに紐付けられることは、中央銀行の独立性と政策の信認を損なうものだ。
特別会計・つなぎ国債方式は適切か
経済安全保障投資を特別会計とつなぎ国債で賄う方式には、制度面でも大きな問題がある。
第1に、特別会計とする妥当性だ。財政法13条2項は、特別会計を設置できる場合を、特定の事業の実施、特定の資金の保有・運用、特定の歳入を特定の歳出に充てる必要がある場合などに限っている。しかし、経済安全保障の便益は国民・企業全体に及ぶため、一般会計から区分する理由は乏しいと言える(コラム「経済安全保障とつなぎ国債」、2026年10月2日)。
さらに日本銀行のETF売却益を「特定の歳入」と位置付けるのは、特別会計を正当化するための後付けの対応という印象を拭えない。
第2に、財源の付け替えだ。すでに指摘したように、国庫納付金は本来、一般会計の歳入である。それを特別会計に振り向ければ、一般会計の歳入はその分減る。それを赤字国債で埋めるなら、赤字国債で財源を賄うのと同じであり、実質的な新規財源は生まれない。
第3に、財政の透明性だ。つなぎ国債は形式上赤字国債に含まれず、政府が財政目標の評価に用いる債務残高対GDP比の試算からも除外されるとみられる。償還財源が不確実なまま発行されれば、実態は赤字国債と変わらず、財政支出と債務を実態より小さく見せることになる。しかし金融市場がそれを見逃すことはなく、財政悪化懸念から長期金利の上昇や円安を招く恐れがある。
第1に、特別会計とする妥当性だ。財政法13条2項は、特別会計を設置できる場合を、特定の事業の実施、特定の資金の保有・運用、特定の歳入を特定の歳出に充てる必要がある場合などに限っている。しかし、経済安全保障の便益は国民・企業全体に及ぶため、一般会計から区分する理由は乏しいと言える(コラム「経済安全保障とつなぎ国債」、2026年10月2日)。
さらに日本銀行のETF売却益を「特定の歳入」と位置付けるのは、特別会計を正当化するための後付けの対応という印象を拭えない。
第2に、財源の付け替えだ。すでに指摘したように、国庫納付金は本来、一般会計の歳入である。それを特別会計に振り向ければ、一般会計の歳入はその分減る。それを赤字国債で埋めるなら、赤字国債で財源を賄うのと同じであり、実質的な新規財源は生まれない。
第3に、財政の透明性だ。つなぎ国債は形式上赤字国債に含まれず、政府が財政目標の評価に用いる債務残高対GDP比の試算からも除外されるとみられる。償還財源が不確実なまま発行されれば、実態は赤字国債と変わらず、財政支出と債務を実態より小さく見せることになる。しかし金融市場がそれを見逃すことはなく、財政悪化懸念から長期金利の上昇や円安を招く恐れがある。
財政規律と日本銀行の独立性に十分配慮した制度設計に
日銀ETFの追加売却益は、現在の株価で年1兆円程度と一定の規模はある。しかし、株価依存の変動性、配当収入の減少、日本銀行の赤字リスクを踏まえると、つなぎ国債の償還を支える安定財源とは言えない。また、特別会計とつなぎ国債の組み合わせは、財源確保を実質的に先送りする仕組みになりかねない。こうした問題点を踏まえ、以下のような改善策を示したい。
市場売却だけで保有ETFをオフバランス化するのは現実的ではなく、いずれ外部の受け皿機関への一括移管など「出口戦略の最終形」が検討される可能性がある(コラム「日銀は基調的な物価が2%の目標に到達と判断も、良い物価上昇はなお実現されず:ETF売却増加による政治的リスク」、2026年10月30日)。その際に年々の売却益を前提としたつなぎ国債の償還計画があれば、出口戦略の選択肢を財政が縛ることにもなりかねない。財政規律と日本銀行の独立性に十分配慮した制度設計が求められる。
1)経済安全保障投資は原則一般会計に計上する。
2)特別会計を設ける場合は、投資の総額と期間の上限を法定し、売却益は株価3割下落など保守的な前提で、配当減を差し引いた純額で見積もる。
3)売却益が不足した際の補完財源(歳出削減や税)をあらかじめ明記し、つなぎ国債を債務残高の評価に含めて開示する。
4)ETFの出口と財政資金を切り離し、売却ペースは日本銀行が市場への影響と自らの財務を踏まえて決める原則を確認する。
市場売却だけで保有ETFをオフバランス化するのは現実的ではなく、いずれ外部の受け皿機関への一括移管など「出口戦略の最終形」が検討される可能性がある(コラム「日銀は基調的な物価が2%の目標に到達と判断も、良い物価上昇はなお実現されず:ETF売却増加による政治的リスク」、2026年10月30日)。その際に年々の売却益を前提としたつなぎ国債の償還計画があれば、出口戦略の選択肢を財政が縛ることにもなりかねない。財政規律と日本銀行の独立性に十分配慮した制度設計が求められる。
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。