1. 客観的知識の低下と「自信」の乖離
正答率を分野別(全回答者)に見ると、「生活設計(▲6.3ポイント)」、「ローン・クレジット(▲6.2ポイント)」、「家計管理(▲5.5ポイント)」といった日常的な基礎分野での低下が著しい一方、「金融・経済の基礎」や「資産形成」の低下は小幅にとどまっている。また、年代別の変化を見ると、30代(▲6.5ポイント)や40代(▲5.6ポイント)といった現役世代において大幅な低下が確認される。18~29歳の若年層は変化幅こそ▲4.1ポイントにとどまるものの、2025年時点の正答率は、全年代の中で最も低い水準にある(39.4%)。
さらに、続くコラム「金融リテラシーの『自己評価』は何で決まるのか?」(2026年5月26日)において、筆者は2022年個票データを用いて検証を行った。そこでは、客観的知識が低下する一方で主観的な自己評価が高まる乖離構造が存在し、個人が自己評価を形成する際、基礎的な金銭管理知識よりも「金融・経済の基礎」や「資産形成」といった投資・経済知識を重視する「自己評価基準の偏り」が存在することを明らかにした。
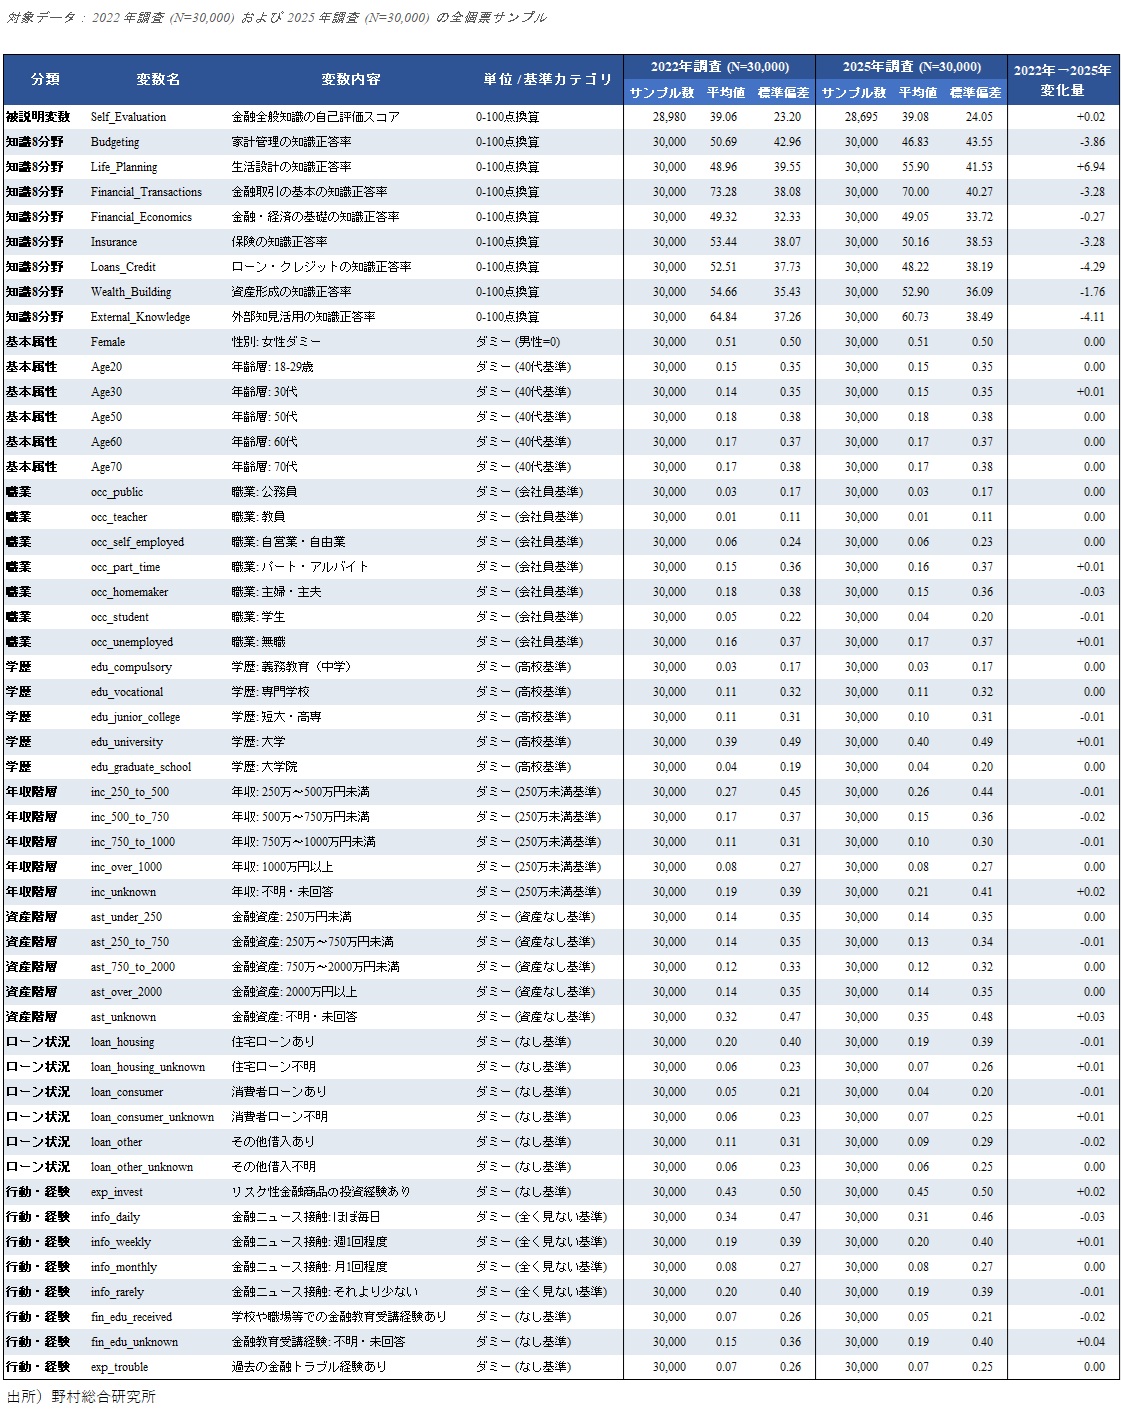
客観的知識が低下する一方で、個人の主観的な「自己評価(自信)」は維持あるいは上昇する傾向が観察される。本稿では、新たに得られた2025年調査の個票データ(約30,000件)に基づく3段階の階層的重回帰分析、および2022年と2025年の継続24問データを統合した個票プーリングデータ(N=59,712)による交差項モデル(構造変化の統計的検定)の推計結果に基づき、2022年から2025年にかけて個人の自己評価決定構造がどのように変化したのかを検証する。
2. 2025年個票データに基づく自己評価の決定構造
(1)知識分野による影響の違い(モデル1)
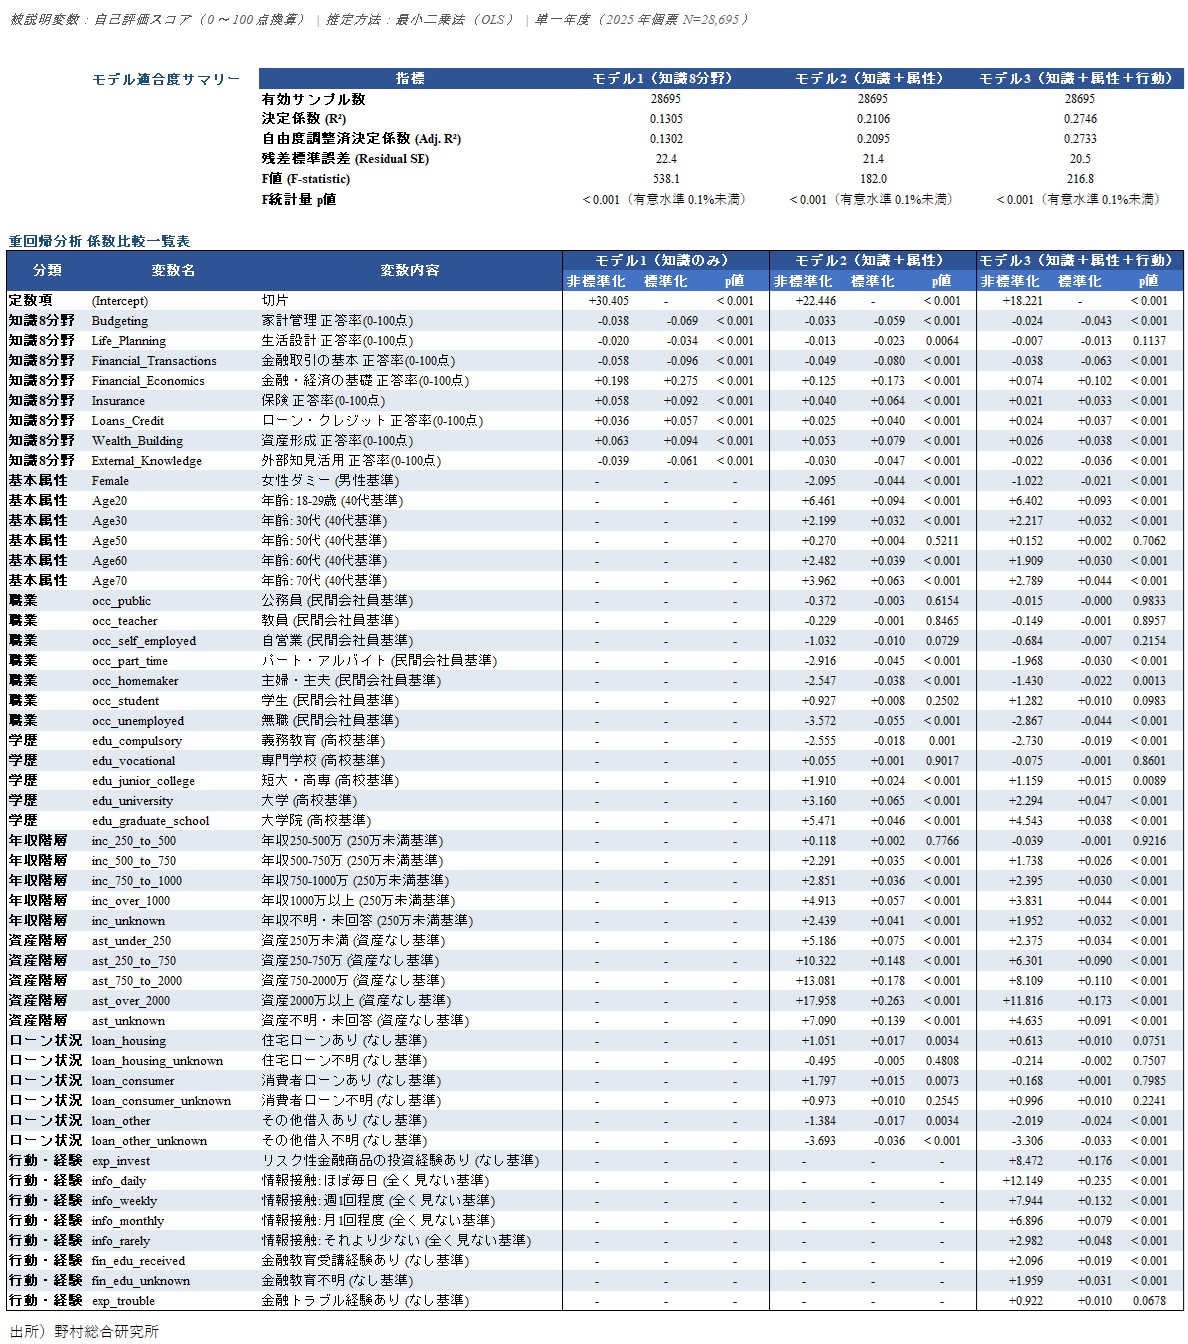
『金融リテラシー・マップ(注4)』における8分野の知識正答率スコアのみを投入したモデル1では、「金融・経済の基礎」の偏回帰係数が+0.198(標準化係数Beta=+0.275)と最も大きく、主観的な自己評価の主要な決定要因となっている。「資産形成(+0.063、Beta=+0.094)」も有意な正の影響を示す。
一方で、身近な金銭管理・生活設計に関する基礎分野である「家計管理(-0.038、Beta=-0.069)」や「生活設計(-0.020、Beta=-0.034)」はいずれも有意な負の偏回帰係数を示し、自己評価スコアを押し上げない。家計管理や生活設計の知識を持つ層ほど自己評価を慎重に見積もる傾向がある一方で、これらの基礎知識が乏しくても自信が低下しない構造が観察される(知識8分野の係数一覧は文末の【参考図表2】を参照)。
(2)属性および行動要因の影響(モデル2・モデル3)
人口動態および経済属性を統制したモデル2においても、「金融資産2000万円以上(+17.958)」の保有者や「18~29歳(+6.461)」の若年層で自己評価が高い傾向が維持される(属性・行動要因を含めたモデル2・3の全比較は文末の【参考図表2】を参照)。
行動要因を追加したモデル3では、「日常的な情報接触(ほぼ毎日:+12.149)」や「リスク性金融商品の投資経験(+8.472)」が、客観的知識以上に自己評価スコアを大きく引き上げていることが確認された。
3. 2022年・2025年プーリングデータ交差項分析による構造変化の検証
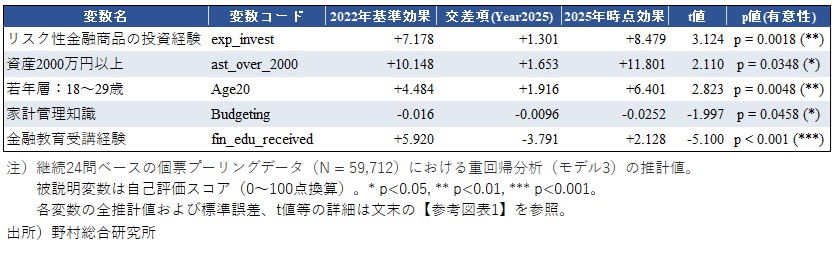
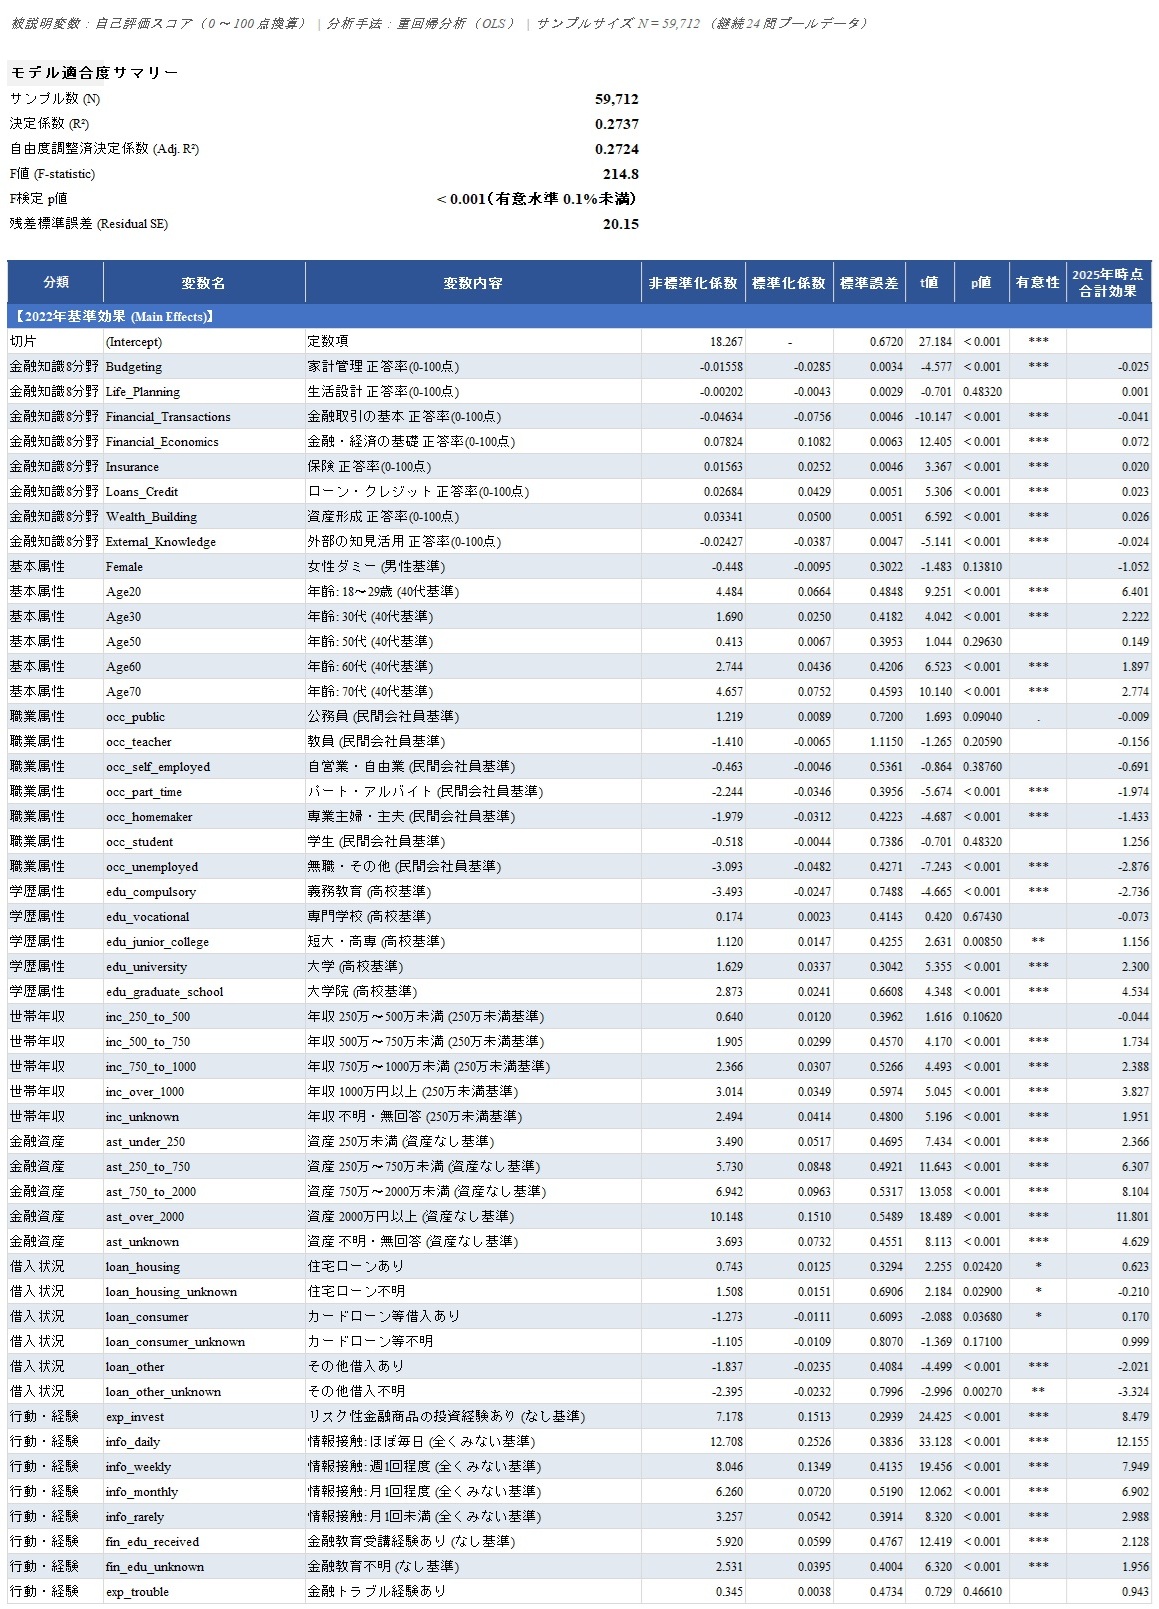
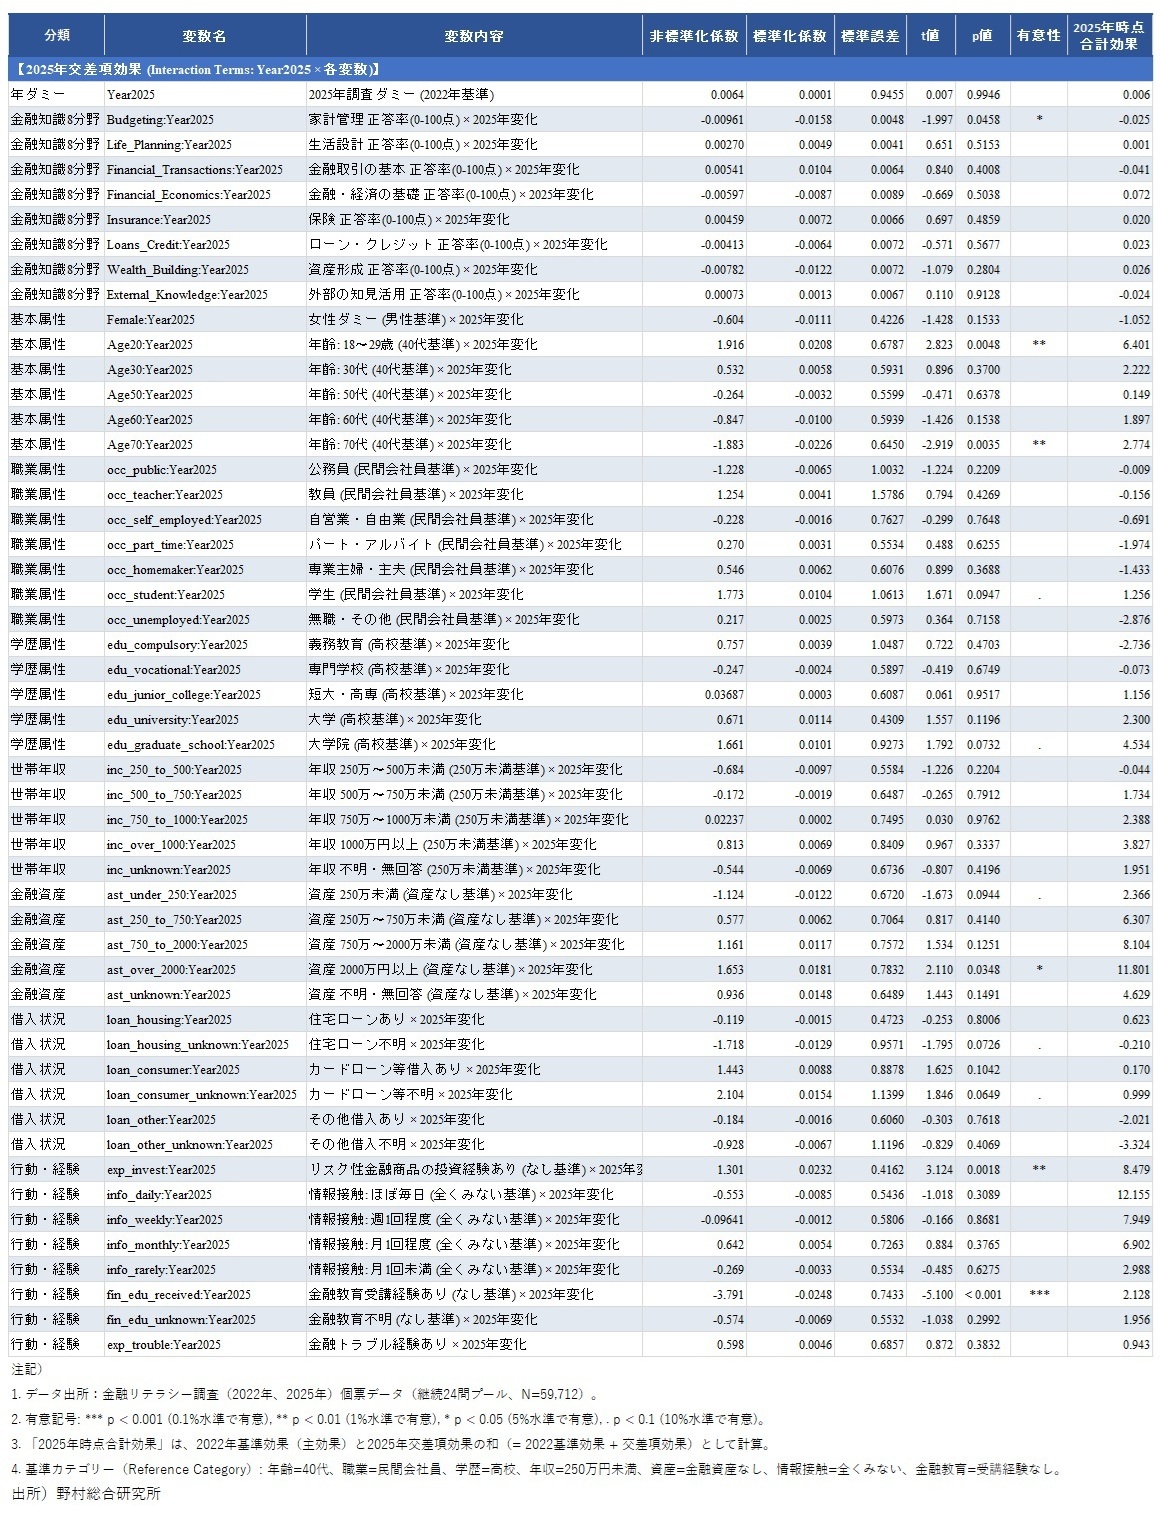
株式・投資信託等のリスク性金融商品の投資経験を持つことによる自己評価の押し上げ効果は、2022年時点の+7.178に対し、交差項が+1.301(p=0.0018)と有意なプラスを示した。2025年時点の合計効果は+8.479に達しており、新NISAの普及等を背景に、実際に投資を行う行動実績自体が主観的自信を直接的に高める傾向が強まったことが示される。
(2)資産規模(ast_over_2000)による効果の拡大
保有金融資産2000万円以上の層における自己評価の押し上げ効果は、2022年時点の+10.148に対し、交差項が+1.653(p=0.0348)と有意に増大した。2025年時点の合計効果は+11.801であり、株高に伴う評価額の増加等が個人の主観的自信を裏付ける要因となっている。
(3)若年層(Age20)における過剰な自信の進展
18~29歳の若年層ダミーの交差項は+1.916(p=0.0048)であり、2025年の合計効果は+6.401(2022年基準効果+4.484)に拡大した。客観的な正答率が全年代で最も低い若年層において、主観的自己評価だけが先行して高まる「過剰な自信(オーバーコンフィデンス)」の構造が有意に拡大したことを示している。
(4)家計管理知識(Budgeting)の評価軽視の進行
家計管理知識の正答率スコアの交差項は-0.0096(p=0.0458)であり、2025年の合計効果は-0.0252(2022年基準効果-0.016)へとマイナス幅が拡大した。身近なお金の管理に関する知識を持つ層ほど自己評価を慎重に見極める傾向が、2022年比でさらに強まったことが実証された。
(5)金融教育受講経験(fin_edu_received)の効果縮小
学校や職場での金融教育受講経験の交差項は-3.791(p<0.001)と大幅なマイナスを示した。2022年時点の+5.920から2025年には+2.128へと縮小しており、単に教育を受講したという事実のみによって自己評価が大きく底上げされる直接効果は減退した。
4. 考察とインプリケーション
リスク性金融商品の投資経験や保有資産、日常的なニュース接触が自己評価を大きく引き上げる一方で、足元の家計管理や生活設計といった基礎的な金銭管理知識が自己評価に結びつきにくい構造が定着している。特に客観的知識の低い若年層で自己評価の膨張が顕著である点は、身の丈に合わないリスクテイクや金融トラブルにつながる懸念を包含している。
また、金融教育受講経験の交差項が大幅なマイナス(-3.791)となった点については、教育の浸透に伴い、単に「受講したことで自信を得る」状況から、受講者が自身の知識不足を客観的に認識し(いわゆる「無知の知」)、リスク管理の必要性を自覚する状態へと意識が変化しつつある可能性を示唆している。
これらの知見は、今後の金融実務および政策に対して以下のインプリケーションを提供する。
金融実務への示唆: 投資経験者や資産保有層へのアドバイスにおいて、「自分は金融に詳しい」という高い自己評価の裏で、緊急予備資金の確保や家計収支管理といった足元のリスク管理が疎かになっている可能性に留意する必要がある。投資商品の提案にとどまらず、家計基盤の安定性を同時に点検する総合的なアドバイスの提供が重要となる。
金融経済教育への示唆: 受講率のさらなる向上に向けた取り組みを継続・強化することを前提としつつ、投資知識への偏重を是正し、家計管理や生活設計の実践定着を促すことを並行して推進する必要がある。受講者に対して客観的な自己認識を促し、健全な金銭管理行動へ結びつける高品質な教育プログラムの構築が求められる。
(注1)金融リテラシー調査とは、金融経済教育推進機構(J-FLEC)が全国の18~79歳の個人(約30,000人)を対象に、2016年から3年おきに実施している大規模調査(2022年調査までは旧・金融広報中央委員会が実施)である。個人の金銭管理や金融・経済に関する知識、行動、意識の実態を定量的に捉えることを目的としている。
(注2)「金融リテラシー調査」で客観的な金融知識・判断力を測る正誤問題(全25問)のうち、2025年調査においてライフプランの多様化等に伴い見直しが行われた1問(生活設計分野)を除く、初回調査等から継続出題されている24の設問およびその個票データを指す。設問改定による影響を排除し、2022年と2025年の複数時点間における知識水準の推移や自己評価の決定構造の変化を比較・検証するために用いられている。
(注3)本稿中の自己評価スコアとは、金融リテラシー調査の中にある「ご自身の金融知識の程度は、同世代の平均と比べてどうか(またはどの程度高いか)」といった主観的な問いに対する回答(「非常に高い」「高い」「普通」「低い」「非常に低い」などの選択肢)を、本分析用に0点~100点満点へ換算・指標化したものを指す。
(注4)金融リテラシー・マップとは金融経済教育推進機構(旧・金融広報中央委員会等)が取りまとめた、生活者として身につけるべき金融リテラシーの標準的な体系である。「家計管理」「生活設計」「金融取引」「金融・経済の基礎」「保険」「ローン・クレジット」「資産形成」「外部知識・専門家の活用」の8つの分野で構成されている。
プロフィール
-
金子 久のポートレート 金子 久
金融イノベーション研究部
1988年入社、システムサイエンス部及び投資調査部にて株式の定量分析を担当。1995年より投資情報サービスの企画及び営業を担当。2000年より投資信託の評価やマーケット分析のためのデータベース構築、日本の資産運用ビジネスに関する調査、個人向け資産形成支援税制、投信に関する規制などを担当。その間2005年から1年間、野村ホールディングス経営企画部に出向し、アセットマネジメント部門の販路政策などを担当。
※組織名、職名は現在と異なる場合があります。