米国AI投資の金融リスク
米国のAI投資は自己資金を超える規模にまで膨らみ、特別目的会社(SPV)によるオフバランス化、GPU担保融資、ベンダーファイナンス、企業間の循環取引といった特殊で複雑な資金調達への依存を強めている。その多くでプライベートクレジット(PC)ファンドが資金の出し手となっており、AI収益期待が後退すれば、そうしたノンバンク経由でショックが増幅・波及するリスクがある。
日本銀行は2026年10月23日公表の金融システムレポート(FSR)で、AI関連投資の収益性と資金調達、海外ノンバンク(NBFI)の動向を主要な不確実性に挙げ、マクロストレステストにも組み込んだ。国際通貨基金(IMF)も10月13日の国際金融安定性報告書で、AI関連資産の調整を世界の金融安定に対する主要なリスクの一つと位置付けた。以下では日本銀行のFSR、当コラムでの過去の分析を踏まえて、こうした金融リスクの構造を整理したい。
日本銀行は2026年10月23日公表の金融システムレポート(FSR)で、AI関連投資の収益性と資金調達、海外ノンバンク(NBFI)の動向を主要な不確実性に挙げ、マクロストレステストにも組み込んだ。国際通貨基金(IMF)も10月13日の国際金融安定性報告書で、AI関連資産の調整を世界の金融安定に対する主要なリスクの一つと位置付けた。以下では日本銀行のFSR、当コラムでの過去の分析を踏まえて、こうした金融リスクの構造を整理したい。
AI投資の資金調達構造の変化
AI関連大手5社の設備投資は2020年の約970億ドルから2025年に4,000億ドル超へ拡大し、2026年には8,000億ドル超と初めて営業キャッシュフローを上回る見込みである(コラム「米国AI投資ブームの持続性と金融リスク」、2026年10月1日)。自己資金だけでは投資を賄えない転換点を迎えたことになる。
日本銀行のFSRによれば、ハイパースケーラーは内部資金中心の調達から、社債発行と第三者データセンター(DC)の長期リースへと軸足を移している。DC事業者はリース契約に裏打ちされた信用力でプロジェクトファイナンスを組み、PCファンドはアレンジ銀行から融資債権を買い取る。インフラファンドがスポンサーとして出資し、稼働後は資産担保証券(ABS)・商業用不動産担保証券(CMBS)での借換えにもPCが投資する。多くの案件はまだ資金調達段階にあり、PCのDC関連エクスポージャーは今後さらに増えると日銀はみている。
2025~28年のAI投資約2.9兆ドルの半分超が外部資金で、負債のうちPCが約8,000億ドルを占めると試算されている(コラム「米国AI投資ブームの持続性と金融リスク」、2026年10月1日)。国際決済銀行(BIS)によれば、PCのAI関連向け残高はほぼゼロから2,000億ドル超に拡大し、PC融資全体の約8%に達した。こうした外部資金は、次にみる特殊な手法を通じて供給されている。
日本銀行のFSRによれば、ハイパースケーラーは内部資金中心の調達から、社債発行と第三者データセンター(DC)の長期リースへと軸足を移している。DC事業者はリース契約に裏打ちされた信用力でプロジェクトファイナンスを組み、PCファンドはアレンジ銀行から融資債権を買い取る。インフラファンドがスポンサーとして出資し、稼働後は資産担保証券(ABS)・商業用不動産担保証券(CMBS)での借換えにもPCが投資する。多くの案件はまだ資金調達段階にあり、PCのDC関連エクスポージャーは今後さらに増えると日銀はみている。
2025~28年のAI投資約2.9兆ドルの半分超が外部資金で、負債のうちPCが約8,000億ドルを占めると試算されている(コラム「米国AI投資ブームの持続性と金融リスク」、2026年10月1日)。国際決済銀行(BIS)によれば、PCのAI関連向け残高はほぼゼロから2,000億ドル超に拡大し、PC融資全体の約8%に達した。こうした外部資金は、次にみる特殊な手法を通じて供給されている。
AI投資を支える特殊な資金調達
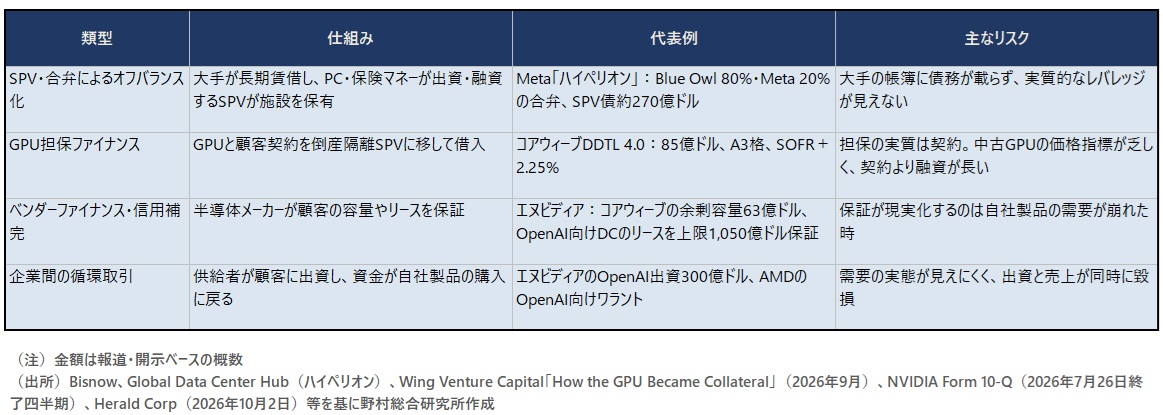
自己資金と社債で賄えない部分を、従来の企業金融とは異なる4つの手法が埋めている構図だ。いずれも大手の信用力を「借りる」点で共通している。リスクは法的には多数の主体に分散されるが、経済的にはAI需要の持続という一つの前提に強く依存している。
【オフバランス化】Metaが米ルイジアナ州リッチランド郡に建設中の自社最大のAIデータセンター群であるハイペリオンは、PCのBlue OwlのSPVが80%、Metaが20%を持つ合弁会社が施設を所有し、Metaはテナントとして2029年6月から賃料を払う。債務はMetaの貸借対照表に計上されず、設備投資が賃借義務に置き換わる。つまり、通常なら「自社で建てる」ために使うお金と借金が、「他社が建てた施設を長期で借りる」家賃の支払い約束に姿を変える。
【GPU担保ファイナンス】GPU担保ファイナンスは、名目上はGPUを担保にした融資だが、実態は「投資適格の顧客との利用契約」を担保にしたプロジェクトファイナンスに近いものである。ネオクラウドは、GPUサーバーと顧客との利用契約をまとめて倒産隔離されたSPVに移し、SPVが借入を行う。顧客は「使っても使わなくても払う」という契約を結び、契約時に契約額の15~25%を前払いする。融資はGPUが陳腐化する前に完済できるよう、契約期間に合わせて元本を返していく設計だ。返済原資は顧客の利用料であり、中古GPUを売って回収することは想定されてない。コアウィーブが2023年に組んだ初回の23億ドル融資は年11~14%程度と高金利だったが、2026年3月の85億ドル融資では投資適格のA3格を得た。格付けを支えたのはGPUの価値ではなく、Metaなど投資適格の顧客との契約である。顧客の信用力が低い同社の融資は担保付翌日物調達金利(SOFR)+4.5~5.5%で、8月の26億ドル融資は満期約5年に対し裏付け契約は約3年にとどまる。中古GPUの取引記録は乏しく、減価償却年数も企業により4~6年と分かれる。
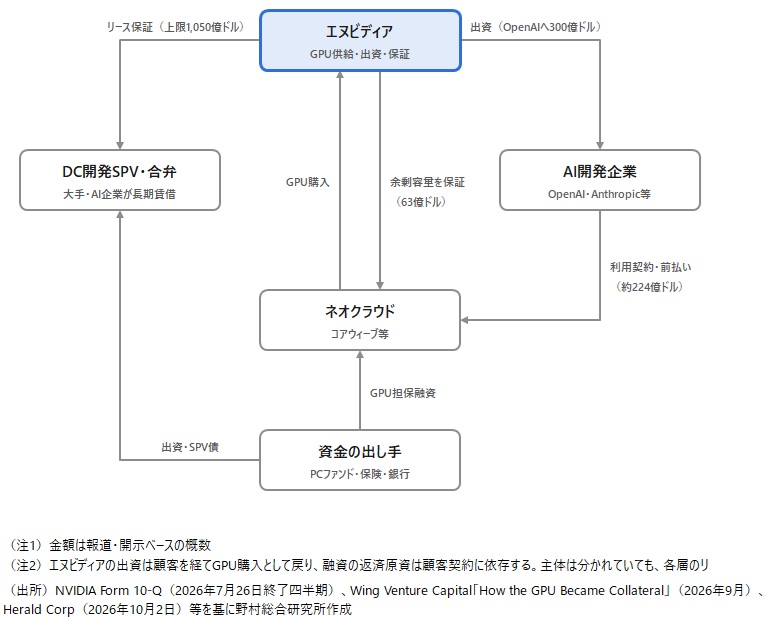
【ベンダーファイナンス】エヌビディアは2026年8月、OpenAIが20年賃借するオハイオ州のDC群(約4.25GW)について、リースと電力費の一部を上限1,050億ドルで保証した。同月には大手運用会社と、5,000億ドル超の外部資本を動員する金融プラットフォームの覚書も結んだ。ただし同社の保証は建物や電力設備が対象で、自社のGPUは保証の外に置かれている。エヌビディアは借入がほとんどない一方、豊富な手元資金と高い信用力を持っている。その信用力を顧客に「貸す」ことで、顧客やデータセンター開発会社がより良い条件で借り入れできるようにしている。保証は実行されるまでコストがかからず、帳簿にも大きく載らない。そのうえ顧客を自社製品に囲い込むことができる。こうした仕組みのもとでは、リスクが相関している。保証が発動するのはAI需要が崩れた局面で、それはエヌビディア自身の業績も悪化している時だ。これは、IMFの言う「逆方向リスク」の典型にあたる。2000年前後の通信バブルの際には、ルーセントやノーテルが顧客に機器の購入資金を貸し付けて売上を計上し、バブル崩壊後に貸付の償却を強いられた。現在の構図はこれに近いともされる。
【循環取引】エヌビディアとソフトバンクは3月のOpenAIの資金調達で各300億ドルを出資し、OpenAIはコアウィーブと約224億ドルの利用契約を結んだ。コアウィーブはエヌビディアのGPUを買い、エヌビディアはコアウィーブの余剰容量を保証する。IMFは14件の循環取引で株式約3,000億ドル・負債約6,500億ドルが投じられ、出資元への支出の約束は約1.4兆ドルに上ると集計した。「余剰容量を保証する」とは、コアウィーブのデータセンターの計算能力(GPUを使える時間)が他の顧客に売れ残った場合、その売れ残り分をエヌビディアが代わりに買い取ると約束していることを指す。
この保証が実際に発動するのは、AI向け計算需要が落ち込み、コアウィーブの容量が売れ残る時だ。しかしそれは、エヌビディア自身のGPU需要も弱っている局面である。保証が必要になる時に保証する側も苦しくなるという相関があり、これもIMFが指摘した「逆方向リスク」の典型例だ。米ベンチャーキャピタルのWingの分析も、こうした保証は平時にはコストがかからず帳簿にも載らないが、自社製品の需要が崩れたときにだけ現実化すると評している。
図表1 AI投資を支える特殊な資金調達の4類型
【オフバランス化】Metaが米ルイジアナ州リッチランド郡に建設中の自社最大のAIデータセンター群であるハイペリオンは、PCのBlue OwlのSPVが80%、Metaが20%を持つ合弁会社が施設を所有し、Metaはテナントとして2029年6月から賃料を払う。債務はMetaの貸借対照表に計上されず、設備投資が賃借義務に置き換わる。つまり、通常なら「自社で建てる」ために使うお金と借金が、「他社が建てた施設を長期で借りる」家賃の支払い約束に姿を変える。
【GPU担保ファイナンス】GPU担保ファイナンスは、名目上はGPUを担保にした融資だが、実態は「投資適格の顧客との利用契約」を担保にしたプロジェクトファイナンスに近いものである。ネオクラウドは、GPUサーバーと顧客との利用契約をまとめて倒産隔離されたSPVに移し、SPVが借入を行う。顧客は「使っても使わなくても払う」という契約を結び、契約時に契約額の15~25%を前払いする。融資はGPUが陳腐化する前に完済できるよう、契約期間に合わせて元本を返していく設計だ。返済原資は顧客の利用料であり、中古GPUを売って回収することは想定されてない。コアウィーブが2023年に組んだ初回の23億ドル融資は年11~14%程度と高金利だったが、2026年3月の85億ドル融資では投資適格のA3格を得た。格付けを支えたのはGPUの価値ではなく、Metaなど投資適格の顧客との契約である。顧客の信用力が低い同社の融資は担保付翌日物調達金利(SOFR)+4.5~5.5%で、8月の26億ドル融資は満期約5年に対し裏付け契約は約3年にとどまる。中古GPUの取引記録は乏しく、減価償却年数も企業により4~6年と分かれる。
【ベンダーファイナンス】エヌビディアは2026年8月、OpenAIが20年賃借するオハイオ州のDC群(約4.25GW)について、リースと電力費の一部を上限1,050億ドルで保証した。同月には大手運用会社と、5,000億ドル超の外部資本を動員する金融プラットフォームの覚書も結んだ。ただし同社の保証は建物や電力設備が対象で、自社のGPUは保証の外に置かれている。エヌビディアは借入がほとんどない一方、豊富な手元資金と高い信用力を持っている。その信用力を顧客に「貸す」ことで、顧客やデータセンター開発会社がより良い条件で借り入れできるようにしている。保証は実行されるまでコストがかからず、帳簿にも大きく載らない。そのうえ顧客を自社製品に囲い込むことができる。こうした仕組みのもとでは、リスクが相関している。保証が発動するのはAI需要が崩れた局面で、それはエヌビディア自身の業績も悪化している時だ。これは、IMFの言う「逆方向リスク」の典型にあたる。2000年前後の通信バブルの際には、ルーセントやノーテルが顧客に機器の購入資金を貸し付けて売上を計上し、バブル崩壊後に貸付の償却を強いられた。現在の構図はこれに近いともされる。
【循環取引】エヌビディアとソフトバンクは3月のOpenAIの資金調達で各300億ドルを出資し、OpenAIはコアウィーブと約224億ドルの利用契約を結んだ。コアウィーブはエヌビディアのGPUを買い、エヌビディアはコアウィーブの余剰容量を保証する。IMFは14件の循環取引で株式約3,000億ドル・負債約6,500億ドルが投じられ、出資元への支出の約束は約1.4兆ドルに上ると集計した。「余剰容量を保証する」とは、コアウィーブのデータセンターの計算能力(GPUを使える時間)が他の顧客に売れ残った場合、その売れ残り分をエヌビディアが代わりに買い取ると約束していることを指す。
この保証が実際に発動するのは、AI向け計算需要が落ち込み、コアウィーブの容量が売れ残る時だ。しかしそれは、エヌビディア自身のGPU需要も弱っている局面である。保証が必要になる時に保証する側も苦しくなるという相関があり、これもIMFが指摘した「逆方向リスク」の典型例だ。米ベンチャーキャピタルのWingの分析も、こうした保証は平時にはコストがかからず帳簿にも載らないが、自社製品の需要が崩れたときにだけ現実化すると評している。
図表2 AI投資を巡る資金と保証の流れ
プライベートクレジットに潜む脆弱性
AI投資を巡る資金の流れで重要な役割を果たすPCファンドについて、それはクローズド型で取り付けが起きにくく、低レバレッジかつ変動金利貸出が中心のため。米連邦準備制度理事会(FRB)はリスクを限定的と当初はみていた。しかし2026年に入り、その前提が次の4点で揺らいでいる。
第1が流動性ミスマッチである。個人資金を取り込むため、一定額の解約を認めるセミリキッド型の非上場BDCが拡大した。FSRによれば、2026年初から非上場BDCでは解約による資金流出が続き、それを主導したのは個人投資家である。本来5~7年の長期融資を担うクローズド型が変質した「中途半端な仕組み」こそ混乱の底流にあり、決算の四半期末ごとに解約請求が繰り越され問題が長期化しやすい。
第2が、AIによる二重の集中の問題だ。PCの主な貸出先であるソフトウェア企業がAIに代替される「SaaSの死」懸念が解約を増幅した。同時にDC向けでは新たな集中が進む。AIは既存のポートフォリオを傷める要因であると同時に、新しいポートフォリオを偏らせる要因にもなっている。
日本銀行のFSRによれば、PCファンドのDC向けエクスポージャーは、銀行がアレンジしたDCのプロジェクトファイナンス債権の買い取り、インフラファンドによる、スポンサーとしてのDCへの出資、DC稼働後の借換えで発行されるABS・CMBSへの投資という形で拡大している。日本銀行は、多くのDC案件がまだ資金調達段階にあるため今後さらに増える見込みだとし、PCファンドのポートフォリオで集中が進む可能性に注意が必要だと指摘する。BISの集計でも、PCのAI関連向け残高は2,000億ドルを超え、PC融資全体の約8%に達している。
DC向けの融資や出資は、形式上は多数の案件や借り手に分かれている。しかしその返済原資は、MetaやOpenAI、マイクロソフトなど少数の大口テナントの賃料や利用料に依存している。
第3が、評価の不透明性と延命である。PC融資はほぼ取引されず、真の価値が分かりにくい。FSRは、融資の利息を現金で払わず、元本に上乗せして先送りする仕組みのPIKへの条件変更が増え、デフォルトが先送りされている可能性に注意を促す。
第4が、多層的レバレッジである。大半のファンドの借入額は少ないが、5%は資本の3.6倍以上を借り入れる。銀行は合成リスク移転(SRT)で損失をヘッジファンドに移すが、そのヘッジファンドも銀行から借り入れており、間接的なエクスポージャーが残る。
これらの脆弱性はAI関連投資の特殊な資金調達と重なり合う。GPU担保融資や合弁SPVの債券はPCファンド、保険会社、銀行が分け持っており、AI需要が鈍れば解約圧力と担保価値の低下が同時に生じ得る。10月にはコアウィーブのCDS保証料率が一時約11.4%に上昇した。大手が新興企業に信用補完する業界構造のもとでは、個社の不安が業界全体に波及し得る(コラム「コアウィーブ・ショックとAIブームの3つの逆風」、2026年10月19日)。
第1が流動性ミスマッチである。個人資金を取り込むため、一定額の解約を認めるセミリキッド型の非上場BDCが拡大した。FSRによれば、2026年初から非上場BDCでは解約による資金流出が続き、それを主導したのは個人投資家である。本来5~7年の長期融資を担うクローズド型が変質した「中途半端な仕組み」こそ混乱の底流にあり、決算の四半期末ごとに解約請求が繰り越され問題が長期化しやすい。
第2が、AIによる二重の集中の問題だ。PCの主な貸出先であるソフトウェア企業がAIに代替される「SaaSの死」懸念が解約を増幅した。同時にDC向けでは新たな集中が進む。AIは既存のポートフォリオを傷める要因であると同時に、新しいポートフォリオを偏らせる要因にもなっている。
日本銀行のFSRによれば、PCファンドのDC向けエクスポージャーは、銀行がアレンジしたDCのプロジェクトファイナンス債権の買い取り、インフラファンドによる、スポンサーとしてのDCへの出資、DC稼働後の借換えで発行されるABS・CMBSへの投資という形で拡大している。日本銀行は、多くのDC案件がまだ資金調達段階にあるため今後さらに増える見込みだとし、PCファンドのポートフォリオで集中が進む可能性に注意が必要だと指摘する。BISの集計でも、PCのAI関連向け残高は2,000億ドルを超え、PC融資全体の約8%に達している。
DC向けの融資や出資は、形式上は多数の案件や借り手に分かれている。しかしその返済原資は、MetaやOpenAI、マイクロソフトなど少数の大口テナントの賃料や利用料に依存している。
第3が、評価の不透明性と延命である。PC融資はほぼ取引されず、真の価値が分かりにくい。FSRは、融資の利息を現金で払わず、元本に上乗せして先送りする仕組みのPIKへの条件変更が増え、デフォルトが先送りされている可能性に注意を促す。
第4が、多層的レバレッジである。大半のファンドの借入額は少ないが、5%は資本の3.6倍以上を借り入れる。銀行は合成リスク移転(SRT)で損失をヘッジファンドに移すが、そのヘッジファンドも銀行から借り入れており、間接的なエクスポージャーが残る。
これらの脆弱性はAI関連投資の特殊な資金調達と重なり合う。GPU担保融資や合弁SPVの債券はPCファンド、保険会社、銀行が分け持っており、AI需要が鈍れば解約圧力と担保価値の低下が同時に生じ得る。10月にはコアウィーブのCDS保証料率が一時約11.4%に上昇した。大手が新興企業に信用補完する業界構造のもとでは、個社の不安が業界全体に波及し得る(コラム「コアウィーブ・ショックとAIブームの3つの逆風」、2026年10月19日)。
日本の金融機関への波及経路とストレステスト
日本銀行のFSRによると、日本の銀行による海外NBFI向け投融資は2008年3月の8兆円から2026年6月に126兆円へ、海外投資ファンドの日本市場への投資は111兆円から408兆円へ拡大した。大手行は貸出の3割超が海外向けで、ファンドファイナンスとDCファイナンスを利鞘の厚い重点分野としている。総額に占める比率はまだ限られるが、3メガ行のファンド向け融資は前年比約3割増えた。
また、AI関連投資の特殊な資金調達には邦銀も深く関わる。コアウィーブの2026年5月の31億ドルのGPU担保融資はモルガン・スタンレーと三菱UFJが主導して広く販売され、8月の26億ドル融資はJPモルガンと三菱UFJがアレンジした。組成後に債権をPCファンドなどへ売却する場合でも、引受期間中の保有や関連取引を通じたエクスポージャーは残り得る。
波及経路は主に3つある。第一に、PCファンドやDC向け融資の直接的な信用コスト。第二に、AI関連株の比率を高めたヘッジファンドが、レポ等で積み上げたレバレッジを巻き戻し、株式の調整を債券市場へ広げる市場経路。第三に、日本株自体が電機・精密など米AI需要の恩恵業種に支えられている点である。
FSRの「海外金利上昇シナリオ・プラス」は、AI収益期待の低下を精緻化し、NBFIのポートフォリオ調整による増幅を明示的に織り込んだ。
また、AI関連投資の特殊な資金調達には邦銀も深く関わる。コアウィーブの2026年5月の31億ドルのGPU担保融資はモルガン・スタンレーと三菱UFJが主導して広く販売され、8月の26億ドル融資はJPモルガンと三菱UFJがアレンジした。組成後に債権をPCファンドなどへ売却する場合でも、引受期間中の保有や関連取引を通じたエクスポージャーは残り得る。
波及経路は主に3つある。第一に、PCファンドやDC向け融資の直接的な信用コスト。第二に、AI関連株の比率を高めたヘッジファンドが、レポ等で積み上げたレバレッジを巻き戻し、株式の調整を債券市場へ広げる市場経路。第三に、日本株自体が電機・精密など米AI需要の恩恵業種に支えられている点である。
FSRの「海外金利上昇シナリオ・プラス」は、AI収益期待の低下を精緻化し、NBFIのポートフォリオ調整による増幅を明示的に織り込んだ。
評価と今後の注目点
AI関連投資を巡る金融リスクの核心は、「不透明性」と「相関」にある。IMFは循環取引について、出資や融資の価値が、それに紐づく売上が損なわれるまさにその時に下がる「逆方向リスク(wrong-way risk)」を指摘した。日銀は日本の銀行の資本は十分としつつも、PCの実態を予断なく把握しなければ融資先の価値下落の認識が遅れると警告する。AIブームが一巡すれば銀行システム外での金融問題は一定程度避けられず、株高・金利上昇・ドル高の潮流を転換させる「ゲームチェンジャー」になり得る(コラム「AI関連需要の経済効果の各国比較と金融リスク」、2026年10月14日)。
AI関連投資を巡る金融リスク、PCファインドのリスクについて、今後の注目点は次の通りである。
銀行実務の観点では、ファンド向け融資の背後にある最終貸出先とDC案件への集中度、PIKや条件変更の頻度を継続的に点検する必要がある。GPU担保融資では担保物ではなく顧客契約の信用力と期間を、ベンダー保証付きの案件では保証者自身の業績とAI需要との相関を審査の軸に据えるべきだろう。
◇参考資料
• 日本銀行「金融システムレポート(2026年10月)」2026年10月23日(全文PDF)
• 木内登英「次の注目はプライベート・クレジット・ファンド」2023年5月11日
• 木内登英「米国プライベート・クレジット・ファンドの潜在力と今後の注目点」2024年5月29日
• 木内登英「混迷するイラン情勢の下で進行する新たな金融混乱の芽:プライベート・クレジット・ファンドの問題」2026年4月2日
• 木内登英「AI一本足の米国経済が抱える潜在的な脆弱性」2026年5月20日
• 木内登英「米国プライベート・クレジット・ファンドへの懸念は6月に再燃する可能性」2026年5月22日
• 木内登英「米国AI投資ブームの持続性と金融リスク」2026年10月1日
• 木内登英「AI関連需要の経済効果の各国比較と金融リスク」2026年10月14日
• 木内登英「コアウィーブ・ショックとAIブームの3つの逆風」2026年10月19日
• NVIDIA「Form 10-Q(2026年7月26日終了四半期)」SB Energyへの保証、外部資本プラットフォーム
• Wing Venture Capital「How the GPU Became Collateral」2026年9月
• Global Data Center Hub「CoreWeave DDTL 5.5」
• Bloomberg「CoreWeave Heralds New AI Borrowing Frontier With GPU-Backed Loan」2026年4月30日
• Bisnow「Meta Pushes Its Largest Data Center Project Off Its Books With $27B JV」
• Global Data Center Hub「Meta Takes Hyperion To 5GW (And Off Its Balance Sheet)」
• Herald Corp「OpenAI collects $60b from Nvidia, SoftBank」2026年10月2日
• The Next Web「IMF warns $1.4tn in circular AI deals could deepen a market correction」2026年10月13日
• Will Francis「The AI circular economy, mapped」2026年10月27日更新
AI関連投資を巡る金融リスク、PCファインドのリスクについて、今後の注目点は次の通りである。
①収益の回収可能性:米国のAIインフラ投資の回収には、OpenAIとAnthropicの売上が年率約80%の伸びを6年以上続ける必要があるとの試算がある(コラム「米国AI投資ブームの持続性と金融リスク」、2026年10月1日)。
②GPU利用契約の更新:2023~24年に結ばれた初期の契約が2026~27年に満期を迎え始める。更新されなければ、GPUの担保価値が、取引の薄い中古市場で試されることになる。
③循環の逆回転:ネオクラウドの信用不安が、容量保証やリース保証を通じて半導体メーカーや大手へ波及するか。
④BDCの解約動向:四半期末ごとの解約請求と制限の発動、個人から機関投資家への波及の有無。
⑤金利と政策:長期金利上昇による投資抑制と、米中間選挙後のAI規制強化の可能性。
銀行実務の観点では、ファンド向け融資の背後にある最終貸出先とDC案件への集中度、PIKや条件変更の頻度を継続的に点検する必要がある。GPU担保融資では担保物ではなく顧客契約の信用力と期間を、ベンダー保証付きの案件では保証者自身の業績とAI需要との相関を審査の軸に据えるべきだろう。
◇参考資料
• 日本銀行「金融システムレポート(2026年10月)」2026年10月23日(全文PDF)
• 木内登英「次の注目はプライベート・クレジット・ファンド」2023年5月11日
• 木内登英「米国プライベート・クレジット・ファンドの潜在力と今後の注目点」2024年5月29日
• 木内登英「混迷するイラン情勢の下で進行する新たな金融混乱の芽:プライベート・クレジット・ファンドの問題」2026年4月2日
• 木内登英「AI一本足の米国経済が抱える潜在的な脆弱性」2026年5月20日
• 木内登英「米国プライベート・クレジット・ファンドへの懸念は6月に再燃する可能性」2026年5月22日
• 木内登英「米国AI投資ブームの持続性と金融リスク」2026年10月1日
• 木内登英「AI関連需要の経済効果の各国比較と金融リスク」2026年10月14日
• 木内登英「コアウィーブ・ショックとAIブームの3つの逆風」2026年10月19日
• NVIDIA「Form 10-Q(2026年7月26日終了四半期)」SB Energyへの保証、外部資本プラットフォーム
• Wing Venture Capital「How the GPU Became Collateral」2026年9月
• Global Data Center Hub「CoreWeave DDTL 5.5」
• Bloomberg「CoreWeave Heralds New AI Borrowing Frontier With GPU-Backed Loan」2026年4月30日
• Bisnow「Meta Pushes Its Largest Data Center Project Off Its Books With $27B JV」
• Global Data Center Hub「Meta Takes Hyperion To 5GW (And Off Its Balance Sheet)」
• Herald Corp「OpenAI collects $60b from Nvidia, SoftBank」2026年10月2日
• The Next Web「IMF warns $1.4tn in circular AI deals could deepen a market correction」2026年10月13日
• Will Francis「The AI circular economy, mapped」2026年10月27日更新
プロフィール
-
木内 登英のポートレート 木内 登英
金融ITイノベーション事業本部
エグゼクティブ・エコノミスト
1987年に野村総合研究所に入社後、経済研究部・日本経済調査室(東京)に配属され、それ以降、エコノミストとして職歴を重ねた。1990年に野村総合研究所ドイツ(フランクフルト)、1996年には野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年に野村證券に転籍し、2007年に経済調査部長兼チーフエコノミストとして、グローバルリサーチ体制下で日本経済予測を担当。2012年に内閣の任命により、日本銀行の最高意思決定機関である政策委員会の審議委員に就任し、金融政策及びその他の業務を5年間担った。2017年7月より現職。
※組織名、職名は現在と異なる場合があります。